Seguro de incendio y terremoto del crédito hipotecario: qué cubre y sobre qué valor
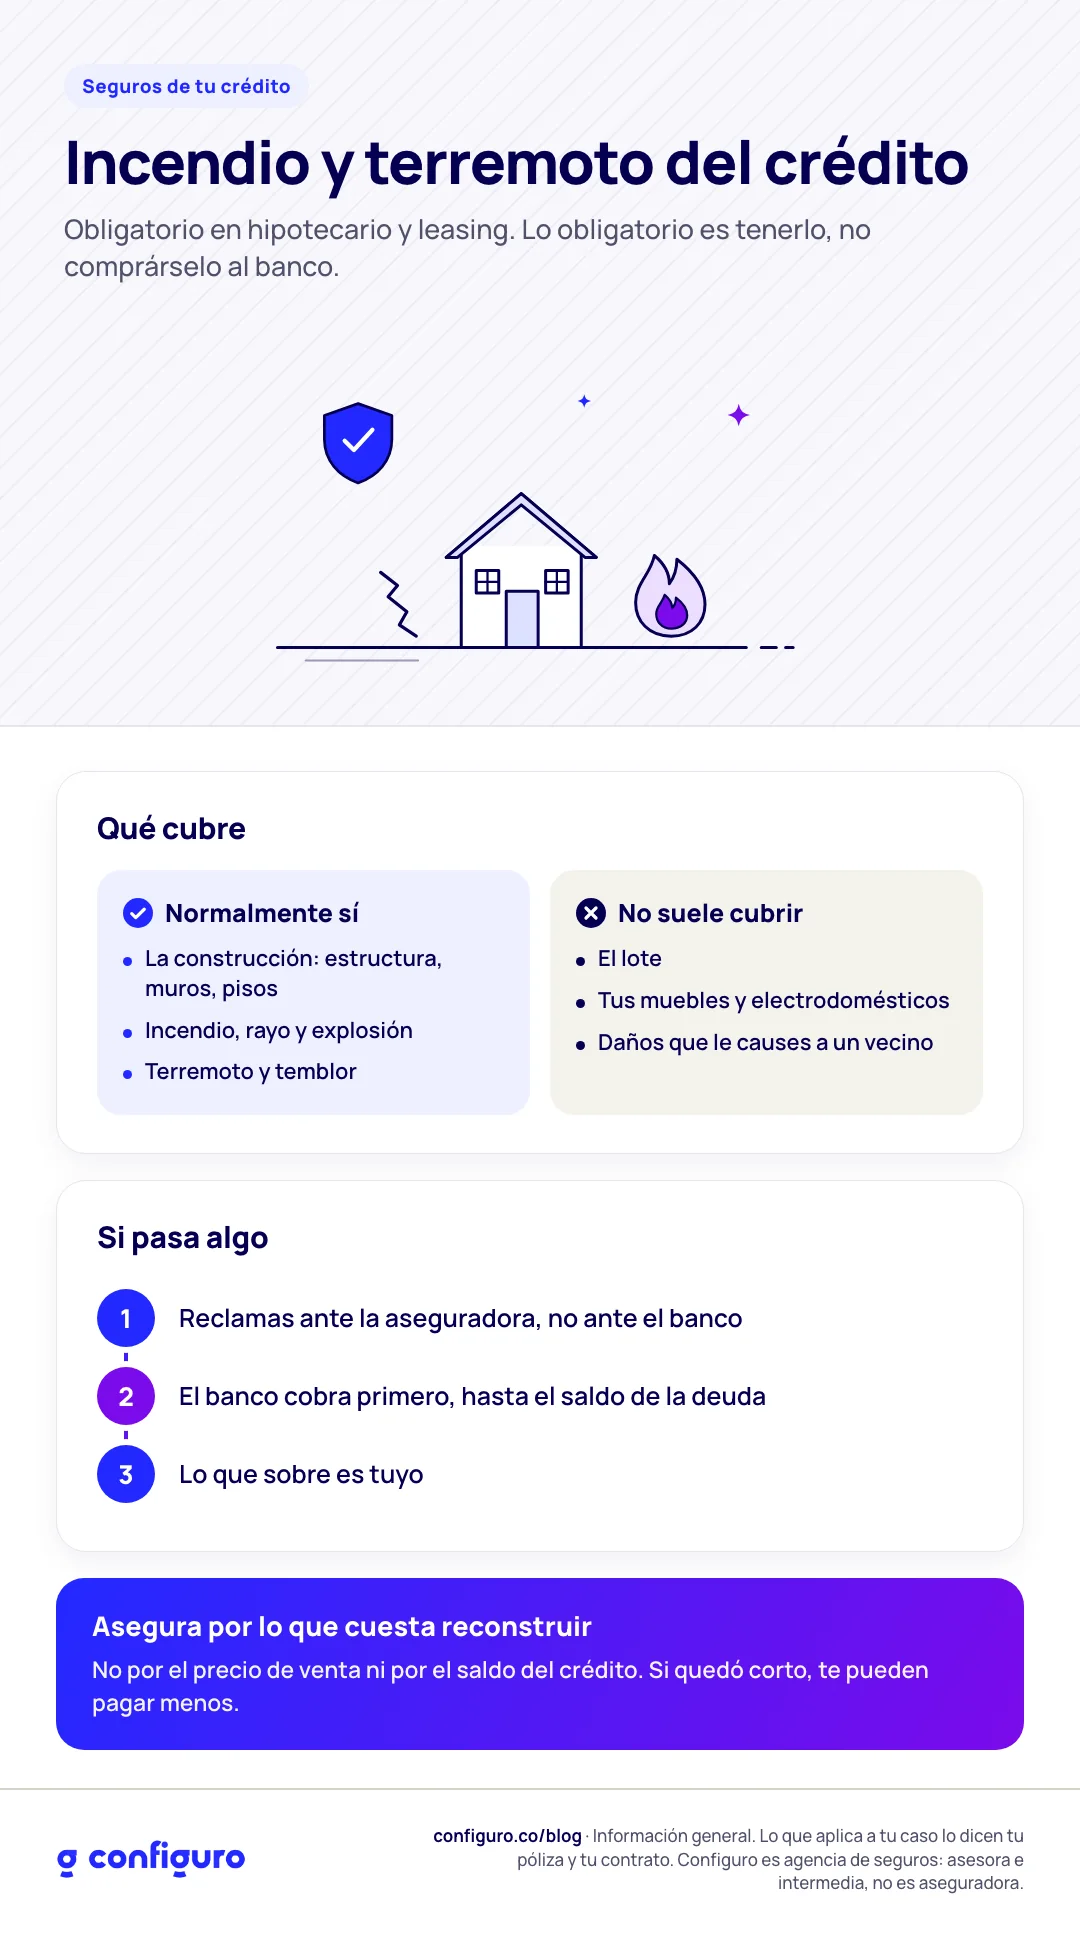
Si tienes crédito hipotecario o leasing habitacional, el seguro de incendio y terremoto es obligatorio durante todo el crédito. Cubre la construcción, no el lote, y si hay un siniestro el banco cobra primero hasta lo que le debes. Lo obligatorio es tenerlo, no comprárselo al banco.
En 30 segundos
Protege la parte de tu vivienda que se puede destruir: estructura, muros, pisos. El terreno no.
El banco es el beneficiario hasta el saldo de la deuda. Lo que sobre es tuyo.
No cubre tus muebles ni los daños que le causes a un vecino. Para eso es el seguro de hogar.
Si el valor asegurado quedó por debajo del valor real de la construcción, te pueden pagar menos.
La reclamación se hace ante la aseguradora, no ante el banco.
¿Por qué me cobran este seguro en la cuota?
Porque tu casa es la garantía del crédito. Si se incendia o un terremoto la tumba, el banco pierde la garantía y tú pierdes la casa, pero la deuda sigue. La norma exige que durante todo el crédito la vivienda esté asegurada contra incendio y terremoto.
Igual que con el vida deudor, el banco te ofrece la póliza que contrató por licitación, y puedes tomarla con otra aseguradora si cumple las mismas condiciones. Casi todo el mercado habla del vida deudor y se olvida de que esta es la otra mitad de lo que pagas en seguros.
¿Qué cubre y qué no?
Normalmente cubre los daños a la construcción por incendio, rayo, explosión, terremoto, temblor y erupción volcánica. Muchas pólizas suman otros eventos, como anegación o daños por agua. Eso depende de cada póliza.
Lo que no suele cubrir, y sorprende en una reclamación:
El lote. El seguro cubre la porción destructible: lo que se puede caer o quemar. El terreno no se destruye, así que no se asegura.
Tus cosas. Muebles, electrodomésticos y ropa no son parte de la garantía del banco.
Los daños a terceros. Si se te rompe un tubo y le dañas el techo al vecino de abajo, este seguro no responde.
Lo que falta lo cubre un seguro de hogar. No es lo mismo, aunque muchos crean que ya lo tienen.
¿Sobre qué valor se calcula?
Sobre el valor de la construcción, no sobre lo que debes. Esto tiene dos consecuencias que casi nadie te explica:
Abonar a capital no baja este seguro. Lo que se asegura es la casa, no la deuda. El que sí baja con el saldo suele ser el vida deudor (lo explicamos en qué pasa con tu seguro cuando abonas a capital).
Si el valor asegurado se quedó viejo, te pueden pagar menos. Si tu construcción vale hoy más que el valor asegurado, en un siniestro parcial la aseguradora puede aplicar la regla proporcional: te paga en la misma proporción en que estabas asegurado. Eso se llama infraseguro.
Si pasa algo, ¿quién recibe la plata?
El banco es el beneficiario oneroso: recibe la indemnización hasta el saldo que le debes. Si la indemnización es mayor que la deuda, el excedente es tuyo.
Un dato que Fasecolda recordó después del sismo del 10 de agosto de 2026: quien reclama es el asegurado, directamente ante la aseguradora, no ante el banco. Pide al banco los datos de la póliza (aseguradora y número) y radica la reclamación con fotos, fecha del evento y una descripción de los daños.
¿Cuántas viviendas están aseguradas en Colombia?
Según Fasecolda, citada por la prensa en agosto de 2026, hay 2.258.594 inmuebles asegurados contra terremoto en Colombia, pero solo el 9,3% de los hogares tiene algún seguro de vivienda. Gran parte de esas pólizas existen porque un crédito las exige. Cuando el crédito se termina, muchas familias se quedan sin ninguna.
Qué puedes hacer hoy
Pídele al banco la carátula de tu póliza de incendio y terremoto. Tienes derecho a una copia.
Busca el valor asegurado y compáralo con lo que costaría reconstruir tu vivienda hoy (no con el precio de venta, que incluye el lote).
Revisa qué eventos cubre además de incendio y terremoto, y el deducible de terremoto, que suele ser distinto al de los demás eventos.
Pregúntate qué pasa con tus cosas. Si la respuesta es "nada", evalúa un seguro de hogar.
Guarda en tu correo los datos de la póliza. El día que la necesites, no quieres estar buscándolos entre escombros.
Preguntas frecuentes
¿El seguro de incendio y terremoto es obligatorio?
Sí, en crédito hipotecario y leasing habitacional, durante toda la vigencia del crédito. Lo obligatorio es tener la póliza. No es obligatorio que sea la del banco.
¿Cubre el valor total de mi apartamento?
No. Cubre la construcción (la porción destructible), no el terreno. Por eso el valor asegurado suele ser menor que el precio comercial del inmueble.
¿Me cubre los muebles y electrodomésticos?
Normalmente no. Esta póliza protege la garantía del banco. Los contenidos y la responsabilidad frente a terceros se cubren con un seguro de hogar.
Si hay un terremoto, ¿a quién le reclamo?
A la aseguradora, directamente. El banco es el beneficiario hasta el saldo de la deuda, pero el que radica la reclamación es el asegurado.
¿Si abono a capital baja el seguro de incendio y terremoto?
Normalmente no, porque se calcula sobre el valor de la construcción y no sobre la deuda. El que suele bajar con el saldo es el seguro de vida deudor.
Sigue leyendo
Si quieres saber si tu casa está asegurada por lo que vale, mándanos la carátula de tu póliza de incendio y terremoto y te decimos qué revisar. Vamos paso a paso.
Quiero revisar el valor asegurado de mi casa
Fuentes: Decreto 2555 de 2010, modificado por el Decreto 673 de 2014. Fasecolda, Régimen de seguros (consultado en agosto de 2026). Cifras de inmuebles asegurados y hogares con seguro de vivienda: Fasecolda, reportadas por El Colombiano, Infobae y El Tiempo, agosto de 2026. Código de Comercio, art. 1102 (infraseguro).
Actualizado el 23 de septiembre de 2026. Esta es información general. Lo que aplica a tu caso lo dicen tu póliza y su condicionado. Configuro es una agencia de seguros: asesora e intermedia, pero no es aseguradora ni asume los riesgos.
