¿Qué pasa con tu seguro de vida deudor cuando abonas a capital?
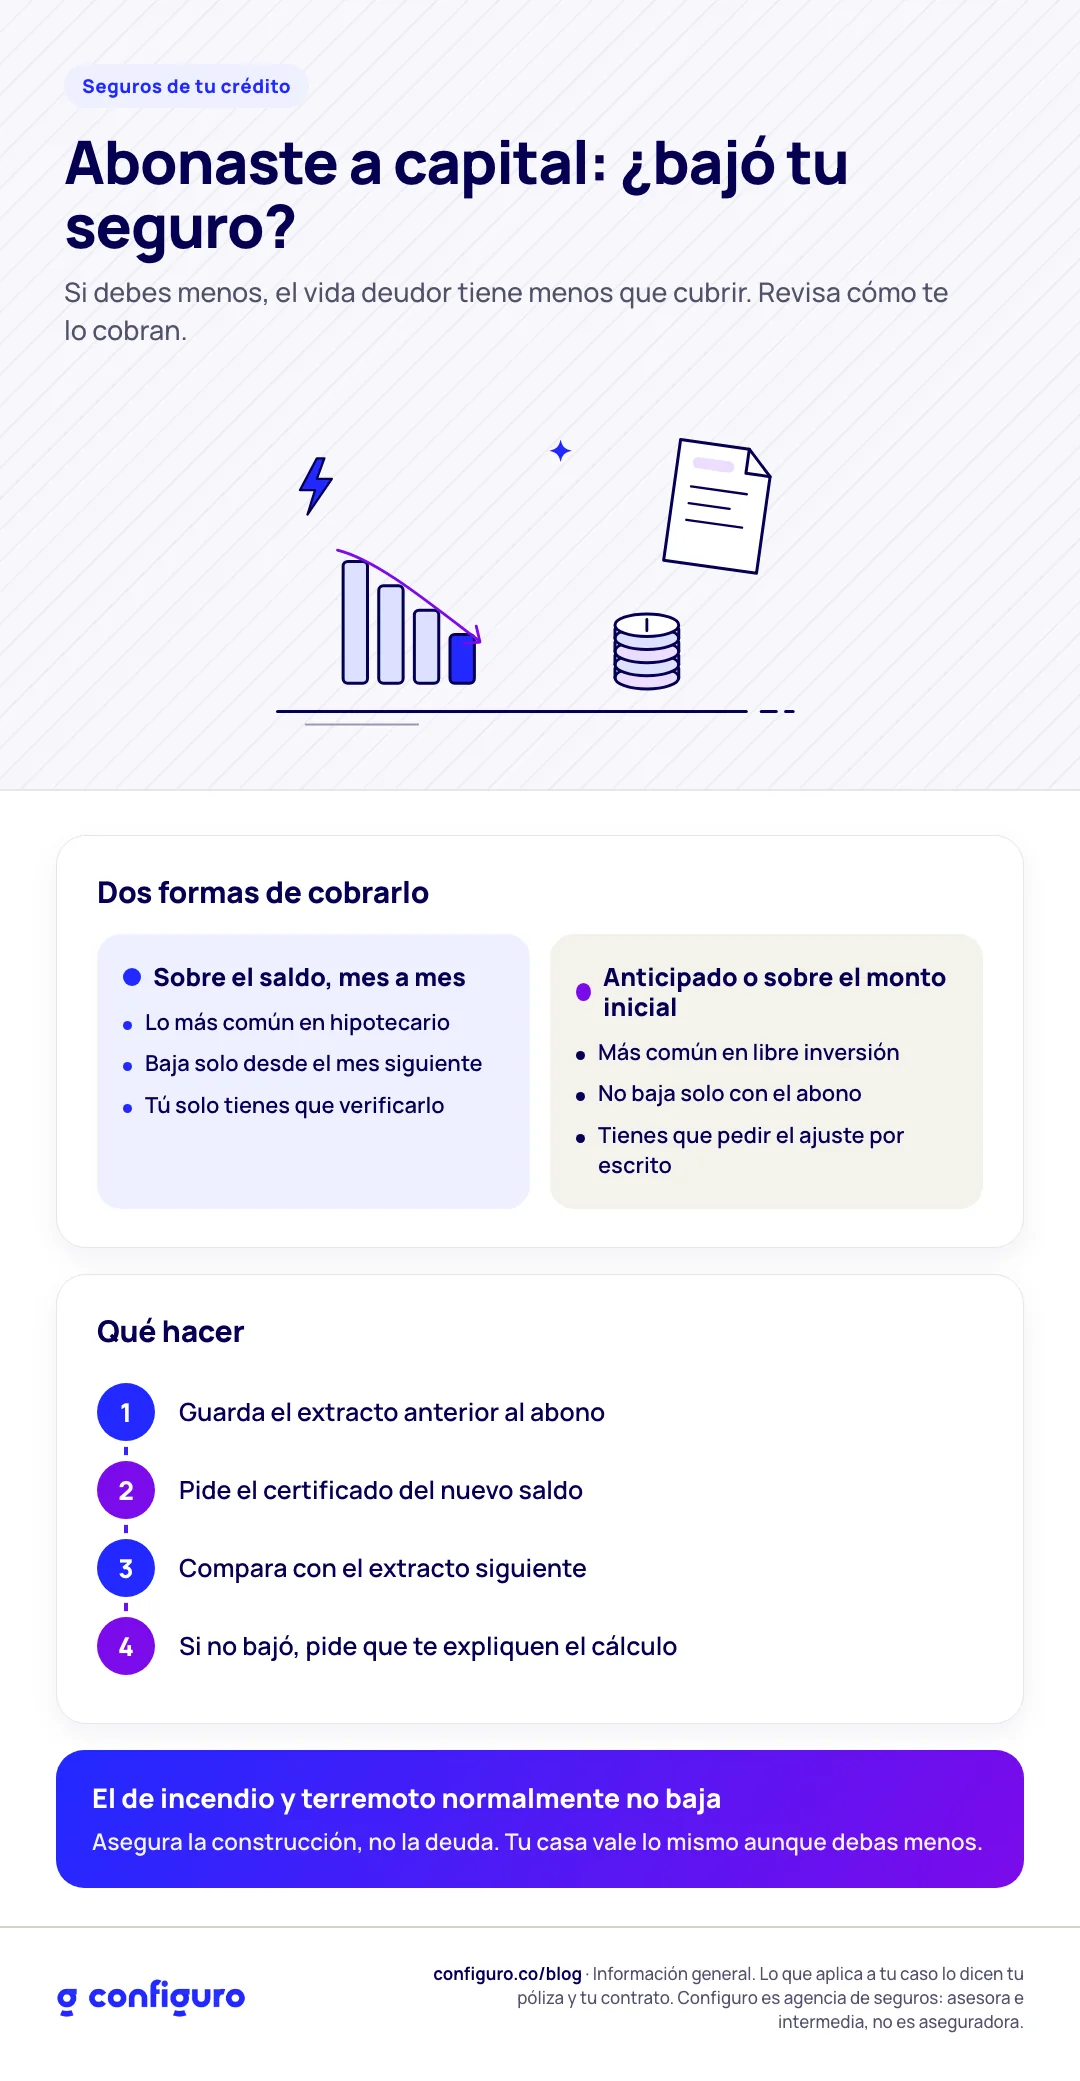
Depende de cómo te cobran el seguro. Si se calcula cada mes sobre el saldo de la deuda, baja solo cuando abonas. Si lo pagaste por adelantado o se calcula sobre el monto inicial, puedes pedir que lo ajusten y te devuelvan lo pagado de más. El seguro de incendio y terremoto, en cambio, normalmente no baja.
En 30 segundos
Al abonar a capital baja lo que debes, y con eso baja el riesgo que cubre el vida deudor.
La Superintendencia Financiera considera práctica abusiva no informarte que puedes pedir devolución de prima cuando el riesgo disminuye.
Revisa tu extracto antes y después del abono: el valor del seguro debería moverse.
Si pagas todo el crédito, pide que cancelen las pólizas del crédito y te devuelvan lo que no se usó.
¿Por qué debería bajar el seguro si abono?
El seguro de vida deudor existe para pagarle al banco lo que debes si faltas. Si debes menos, el seguro tiene menos que pagar: el riesgo disminuyó. El Código de Comercio (art. 1065) dice que, cuando el riesgo disminuye, la aseguradora debe reducir la prima por el tiempo que falta. Un matiz importante: ese artículo remite al 1060, que deja por fuera la cobertura principal de los seguros de vida salvo que la póliza diga otra cosa. Por eso, en el vida deudor, cuánto te devuelven depende sobre todo de lo que diga tu póliza.
La Circular Externa 14 de 2022 de la Superintendencia Financiera fue más allá: incluyó como práctica abusiva no informarle al consumidor que puede pedir la devolución de la prima cuando el riesgo disminuye. Es un derecho que casi nadie usa porque casi nadie lo conoce.
¿Cómo sé cuál es mi caso?
Hay dos formas comunes de cobrar el vida deudor. Tu extracto te dice cuál tienes:
Sobre el saldo, mes a mes. Es lo más común en crédito hipotecario. El seguro es una tasa por el saldo que debes cada mes. Cuando abonas, el saldo baja y el seguro del mes siguiente también. No tienes que pedir nada, pero sí verificarlo.
Por adelantado o sobre el monto inicial. Pasa más en créditos de libre inversión o de consumo: la prima se cobró entera al principio (a veces financiada dentro del crédito) o se calcula sobre lo que te prestaron, no sobre lo que debes. Aquí el abono no mueve nada solo. Tienes que pedir el ajuste.
¿Y el seguro de incendio y terremoto?
Normalmente no baja con el abono, porque asegura la construcción, no la deuda. Tu casa vale lo mismo aunque debas menos. Lo explicamos en qué cubre el seguro de incendio y terremoto del crédito.
¿Qué pasa si pago todo el crédito?
Si prepagas el crédito completo, el seguro de vida deudor ya no tiene nada que cubrir. Pide al banco que cancele las pólizas asociadas y, si pagaste prima por adelantado, que te devuelvan la parte que no se usó.
Ojo con el otro lado: ese mismo día tu casa se queda sin seguro de incendio y terremoto, porque también era del crédito. Si quieres seguir protegido, necesitas tu propio seguro de hogar. Lo contamos en terminé de pagar el crédito: ¿qué hago con los seguros?
Qué puedes hacer hoy
Guarda el extracto del mes anterior al abono y anota el valor del seguro de vida y el saldo.
Haz el abono y pide el certificado del nuevo saldo.
Compara con el extracto siguiente. Si el seguro de vida no bajó, o bajó mucho menos que el saldo, escríbele al banco pidiendo la explicación del cálculo.
Si la prima fue anticipada, pide por escrito el ajuste o la devolución por disminución del riesgo, y que te muestren qué dice tu póliza sobre la devolución de prima.
Si el banco no responde en el plazo que te dio, acude al Defensor del Consumidor Financiero del banco. Su contacto tiene que estar publicado.
Preguntas frecuentes
¿Si abono a capital baja el seguro de vida deudor?
Si se calcula sobre el saldo, sí, y baja solo desde el mes siguiente. Si se pagó por adelantado o se calcula sobre el monto inicial, tienes que pedir el ajuste o la devolución.
¿Tengo derecho a que me devuelvan la prima del seguro?
Cuando el riesgo disminuye, el Código de Comercio contempla la reducción de la prima, y la Superintendencia Financiera considera práctica abusiva no informarte de esa posibilidad. Cuánto te devuelven depende de tu póliza.
¿Qué pasa con los seguros si pago todo el crédito?
Las pólizas del crédito dejan de tener sentido y puedes pedir su cancelación y la devolución de lo no causado, si pagaste por adelantado. Tu vivienda queda sin seguro de incendio y terremoto desde ese momento.
¿Baja también el seguro de incendio y terremoto?
Normalmente no. Asegura el valor de la construcción, que no cambia porque debas menos.
Sigue leyendo
Cuánto cuesta el seguro de vida deudor y cómo se calcula
Si vas a abonar las primas o las cesantías a tu crédito y quieres saber si el seguro se va a ajustar como debe, mándanos el extracto antes y después del abono y lo revisamos.
Quiero revisar si mi seguro bajó
Fuentes: Código de Comercio, arts. 1060 y 1065 (disminución del riesgo). Superintendencia Financiera de Colombia, Circular Externa 14 de 2022, numeral 6.2.30 (prácticas abusivas). Ley 1328 de 2009 (Defensor del Consumidor Financiero).
Actualizado el 23 de septiembre de 2026. Esta es información general. Lo que aplica a tu caso lo dicen tu póliza, su condicionado y tu contrato de crédito. Configuro es una agencia de seguros: asesora e intermedia, pero no es aseguradora ni asume los riesgos.
