¿Puedo cambiar el seguro de vida deudor que me puso el banco?
Sí. Si tu crédito es hipotecario o de leasing habitacional, puedes tomar el seguro de vida deudor con otra aseguradora, siempre que cubra lo mismo o más que el del banco. El banco no la puede rechazar si cumple, ni cobrarte por revisarla. El mecanismo se llama endoso.
En 30 segundos
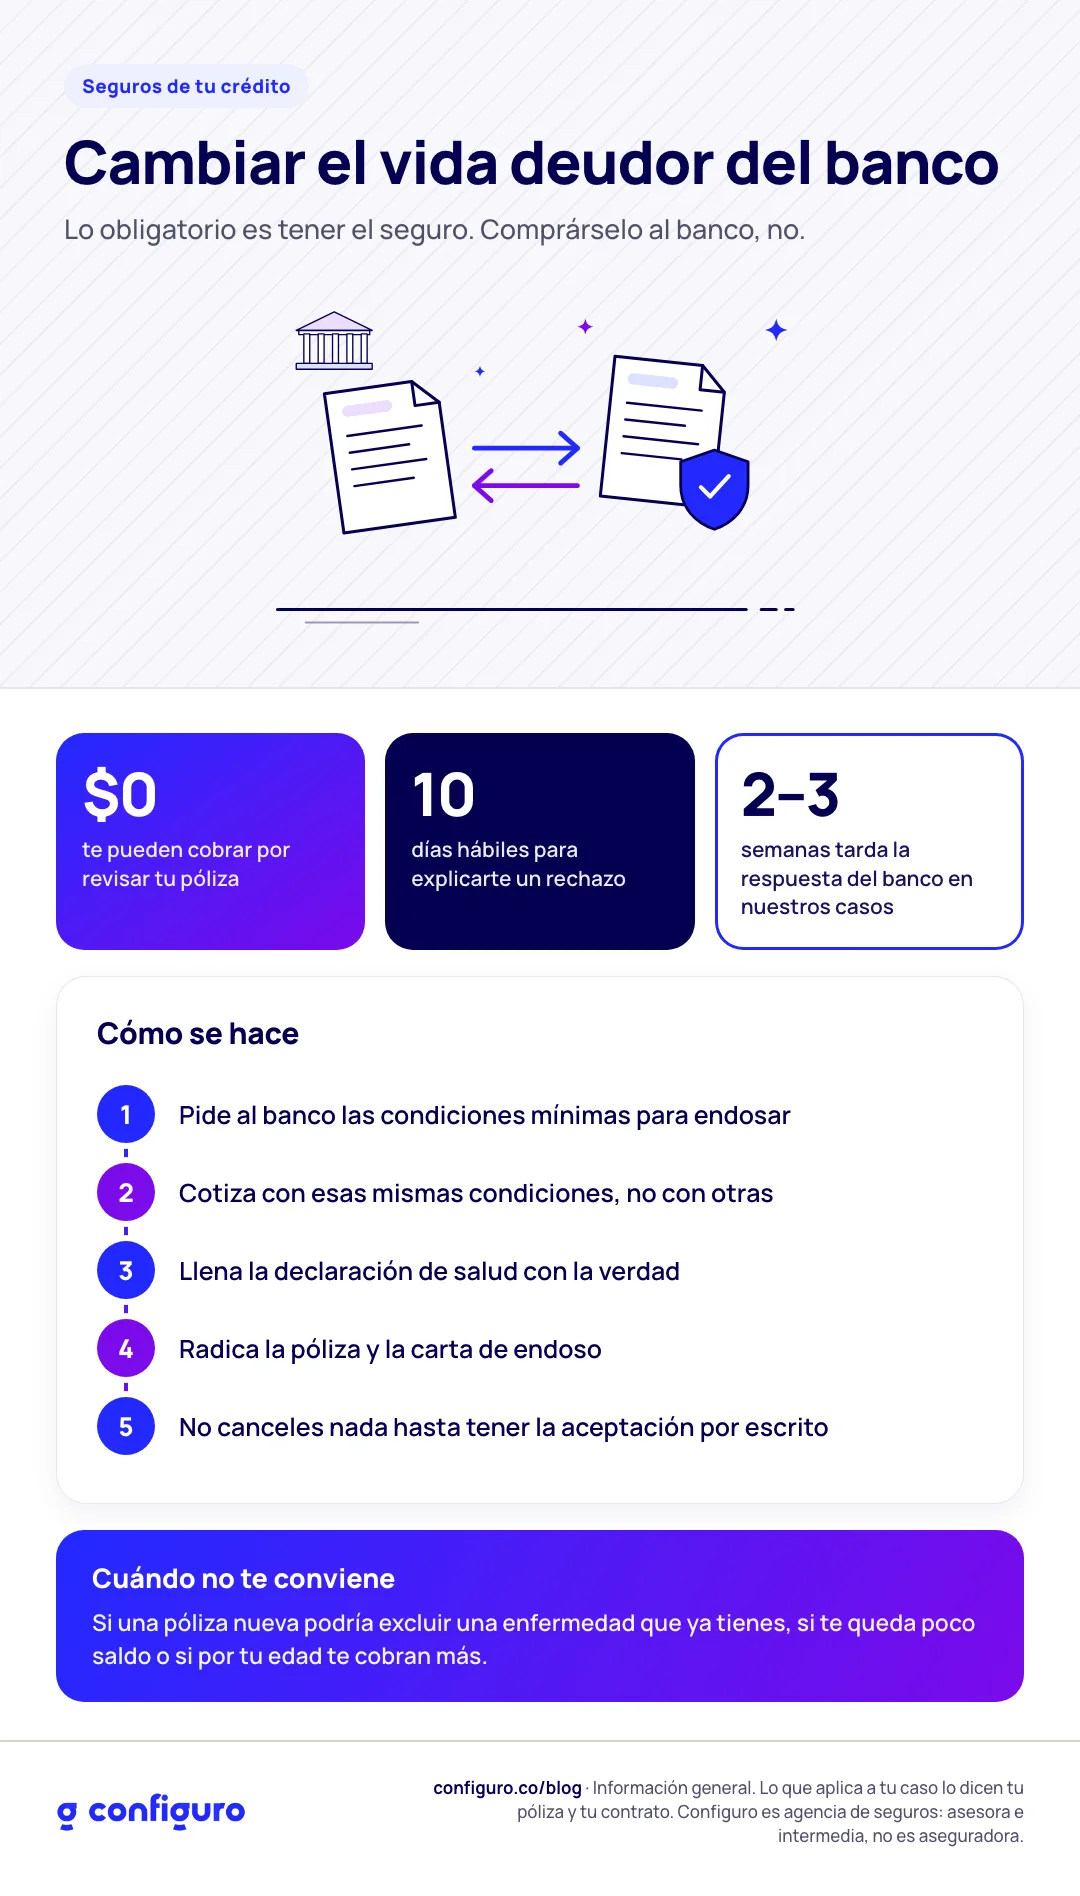
Lo obligatorio es tener el seguro. Comprárselo al banco no es obligatorio.
La póliza que traigas tiene que igualar o superar las condiciones que exige el banco.
El banco no puede cobrarte por estudiarla ni rechazarla si cumple.
No canceles nada hasta que el banco acepte el endoso por escrito.
Cambiar no siempre conviene. Abajo te contamos cuándo no.
¿Por qué el banco me puso un seguro si yo no lo pedí?
Porque la ley exige que un crédito con garantía hipotecaria o un leasing habitacional esté protegido: si el deudor fallece o queda con una incapacidad total y permanente, el seguro paga la deuda y la familia no pierde la casa. Eso es el seguro de vida deudor.
Para no dejar a nadie sin cobertura, el banco incluye en el crédito una póliza colectiva que contrató con una aseguradora. Si no dices nada, esa es la que pagas mes a mes en tu cuota. La mayoría de las personas firma sin saber que había otra opción.
¿Qué dice la norma?
El Estatuto Orgánico del Sistema Financiero (artículo 100) y el Decreto 2555 de 2010, modificado por el Decreto 673 de 2014, regulan los seguros de los créditos hipotecarios y del leasing habitacional. En resumen:
El banco tiene que licitar los seguros que ofrece a sus deudores, invitando a las aseguradoras que cumplan los requisitos.
Tú puedes elegir otra aseguradora, siempre que la póliza tenga condiciones iguales o mejores que las del pliego de la licitación.
El banco no puede rechazar una póliza que cumpla, ni cobrarte por revisarla.
Tienes derecho a información: copia de la póliza, un resumen de las ofertas de la licitación y el desglose de lo que pagas.
El tono correcto no es "el banco te está robando". Es que tienes un derecho y probablemente nadie te lo contó.
¿Qué significa que la póliza "cumpla"?
Cada banco publica sus condiciones mínimas. Normalmente piden:
Un valor asegurado igual o mayor al saldo de la deuda.
Los mismos amparos: muerte e incapacidad total y permanente, como mínimo.
El banco como beneficiario oneroso: si pasa algo, el seguro le paga primero la deuda al banco.
Vigencia durante todo el crédito, con renovación.
Aviso previo al banco si la póliza se va a cancelar o no se va a renovar.
Estas condiciones cambian de un banco a otro. Antes de cotizar, pide las del tuyo.
¿Cuándo NO conviene cambiarlo?
Esta parte casi nadie la dice, y es la más importante:
Si tienes una condición de salud. La póliza colectiva del banco a veces te aceptó sin muchas preguntas. Una póliza nueva te hace una declaración de asegurabilidad y puede excluir una enfermedad que ya tenías. Ahorrar en la cuota y quedar sin cobertura para lo que más te preocupa es un mal negocio.
Si te falta poco para terminar de pagar. Con un saldo bajo, la diferencia en pesos puede no justificar el trámite.
Si por tu edad la aseguradora nueva no te recibe o te cobra más.
Si te pasa alguna de estas, lo honesto es decirte que el seguro del banco te sirve y que no lo cambies.
Un caso real
A finales de octubre de 2025 nos escribió un cliente de 46 años con un crédito de libre inversión de unos $15 millones. Nunca había hecho un endoso. Su crédito no era hipotecario, pero los pasos son casi los mismos. Su primera pregunta fue: "Es la primera vez que lo hago y no entiendo esto del saldo". Es la pregunta más común, y es razonable.
Así fue el trámite, día por día:
Día 1: nos manda los datos del crédito y le cotizamos con las condiciones que pide el banco.
Día 4: escoge aseguradora y firma la solicitud en línea.
Día 8: la aseguradora expide la póliza. Paga al día siguiente.
Día 17: firma la carta de endoso que le preparamos y la radicamos en el banco.
Día 29: el banco acepta el endoso, 11 días después de radicado.
Todo tomó cerca de un mes. La póliza del banco siguió vigente hasta el día de la aceptación, así que en ningún momento estuvo sin seguro.
Qué puedes hacer hoy
Busca en tu extracto la línea del seguro de vida (a veces dice "seguro de vida", "seguro deudor" o "SV"). Anota el valor mensual y el saldo del crédito.
Pídele al banco las condiciones mínimas para endosar una póliza externa de vida deudor. Lo tienen por escrito.
Cotiza con esas mismas condiciones, no con otras. Una cotización más barata con menos cobertura no te sirve: el banco la va a rechazar, y con razón.
Llena la declaración de asegurabilidad con la verdad. Si omites algo, la aseguradora puede objetar el pago después.
Radica la póliza en el banco y guarda el número de radicado.
Revisa los dos extractos siguientes. El primer mes puede salir el cobro doble: el del banco y el nuevo. Si pasa, pide el ajuste con el radicado en mano.
Preguntas frecuentes
¿El banco me puede cobrar por revisar mi póliza?
No. La norma prohíbe que la entidad financiera cobre por estudiar una póliza que traiga el deudor.
¿Me quedo sin seguro mientras hago el cambio?
No deberías. La póliza del banco sigue vigente hasta que el banco acepte el endoso. Por eso no se cancela nada antes de tener la aceptación por escrito.
¿Cuánto se demora el endoso?
Depende del banco. En nuestros casos, la respuesta suele llegar entre dos y tres semanas después de radicar. Contando la cotización, la firma y la expedición de la póliza, el proceso completo suele tomar alrededor de un mes. Si el banco rechaza la póliza, la norma le da 10 días hábiles para explicarte por escrito por qué.
¿Lo puedo hacer en cualquier momento del crédito?
Sí. No es solo al firmar. Puedes hacerlo cuando descubras que tenías la opción, aunque el crédito lleve años.
¿Aplica también al seguro de incendio y terremoto?
Sí, con la misma lógica. Lo explicamos en qué cubre el seguro de incendio y terremoto del crédito.
¿Y si mi crédito es de libre inversión o de vehículo?
Las reglas de licitación del Decreto 673 son para hipotecario y leasing habitacional. En otros créditos también existe libertad para elegir, pero las condiciones cambian por tipo de crédito y por entidad. Hay que revisarlo caso por caso.
Sigue leyendo
Leasing habitacional: qué seguros te exige el banco y si los puedes elegir
¿El seguro del crédito protege a tu familia? Vida deudor o vida individual
Si tienes un crédito hipotecario o un leasing y no sabes si tu seguro está bien puesto, mándanos una foto del extracto (tapa el número de cuenta) y te decimos qué estás pagando. Si el del banco te sirve, también te lo decimos.
Quiero que revisen mi extracto
Fuentes: Estatuto Orgánico del Sistema Financiero, art. 100. Decreto 2555 de 2010, modificado por el Decreto 673 de 2014. Fasecolda, Régimen de seguros, capítulo sobre seguros asociados a créditos hipotecarios y leasing habitacional (consultado en agosto de 2026). Ley 1328 de 2009, arts. 3 y 7.
Actualizado el 23 de septiembre de 2026. Esta es información general. Lo que aplica a tu caso lo dicen tu póliza, su condicionado y las condiciones de tu banco. Configuro es una agencia de seguros: asesora e intermedia, pero no es aseguradora ni asume los riesgos.
