¿Qué es el deducible? Por evento, por vigencia y el de terremoto
El deducible es la parte de cada pérdida que pagas tú. La aseguradora paga desde ahí hacia arriba. Antes de firmar, revisa si se cobra por evento o por vigencia y sobre qué se calcula, porque eso cambia mucho lo que recibes.
¿Cómo se expresa un deducible?
Casi siempre como un porcentaje con un mínimo. Por ejemplo: "10% del valor de la pérdida, mínimo 1 SMMLV". Se aplica lo que sea mayor. Si la pérdida es pequeña, pesa el mínimo; si es grande, pesa el porcentaje.
La clave es sobre qué se calcula el porcentaje:
Sobre la pérdida: es la forma más común en autos y hogar.
Sobre el valor asegurado: es frecuente en terremoto, y es la que más sorprende.
¿Por qué el deducible de terremoto sorprende tanto?
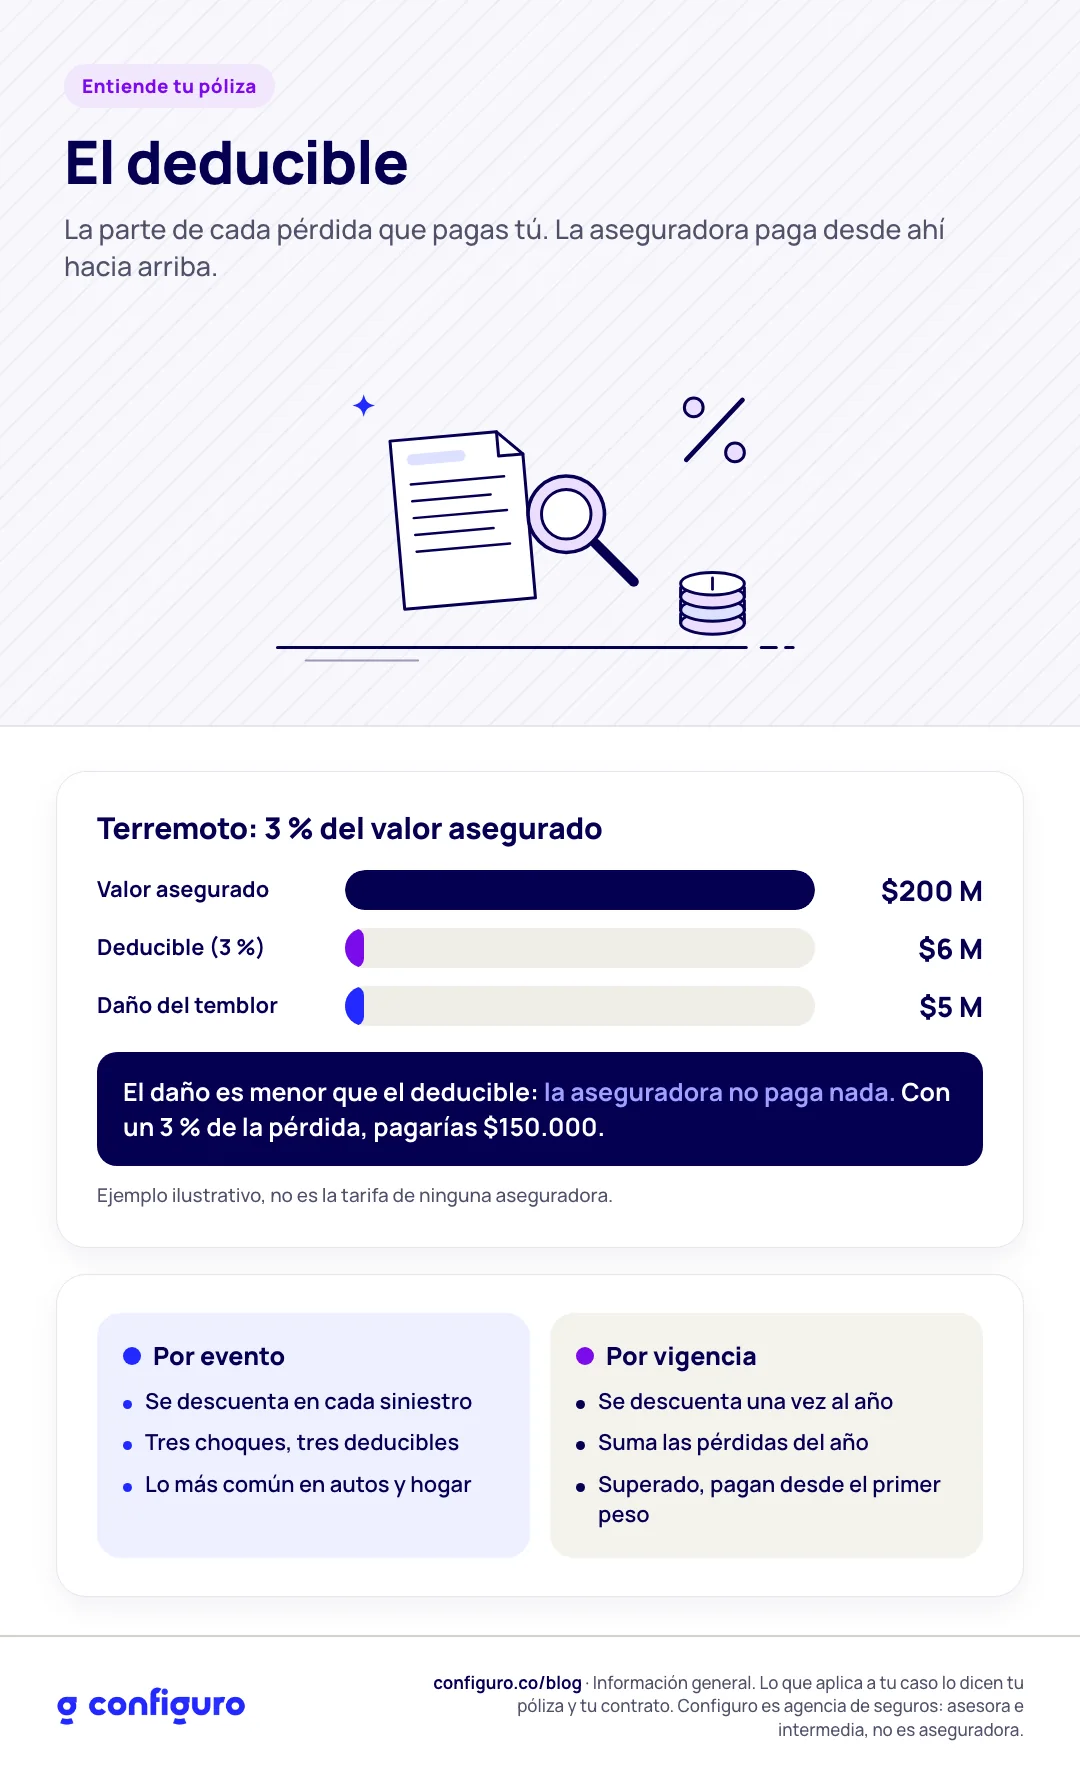
Un ejemplo con números redondos. Una vivienda está asegurada por $200 millones y el deducible de terremoto es el 3% del valor asegurado. Un temblor causa daños por $5 millones.
Deducible: 3% de $200 millones = $6 millones.
La pérdida ($5 millones) es menor que el deducible: la aseguradora no paga nada.
El mismo daño con un deducible del 3% de la pérdida dejaría a tu cargo $150.000. (Ejemplo ilustrativo, no es la tarifa de ninguna aseguradora. Revisa el porcentaje y la base en tu póliza.)
¿Qué diferencia hay entre deducible por evento y por vigencia?
Por evento: se descuenta en cada siniestro. Si tienes tres choques en el año, pagas tres deducibles.
Por vigencia (o agregado anual): se descuenta una vez en el año, sumando las pérdidas. Superado ese monto, la aseguradora paga desde el primer peso.
La mayoría de pólizas de autos y hogar son por evento. Si tu póliza dice otra cosa, está en la carátula o en las condiciones particulares.
Preguntas frecuentes
¿Qué es el deducible de un seguro?
Es la parte de la pérdida que asume el asegurado. La aseguradora paga el valor de la pérdida menos el deducible, hasta el valor asegurado.
¿Un deducible más alto hace más barato el seguro?
Normalmente sí, porque asumes más riesgo. Conviene solo si podrías pagar ese deducible sin problema el día que pase algo.
¿Dónde veo mi deducible?
En la carátula o en las condiciones particulares de la póliza, al lado de cada cobertura. Una misma póliza puede tener deducibles distintos por cobertura, por ejemplo uno para hurto y otro para terremoto.
Sigue leyendo
Actualizado el 24 de septiembre de 2026. Esta es información general. Lo que aplica a tu caso lo dicen tu póliza y su condicionado. Configuro es una agencia de seguros: asesora e intermedia, pero no es aseguradora ni asume los riesgos.
