Leasing habitacional: qué seguros te exige el banco y si los puedes elegir
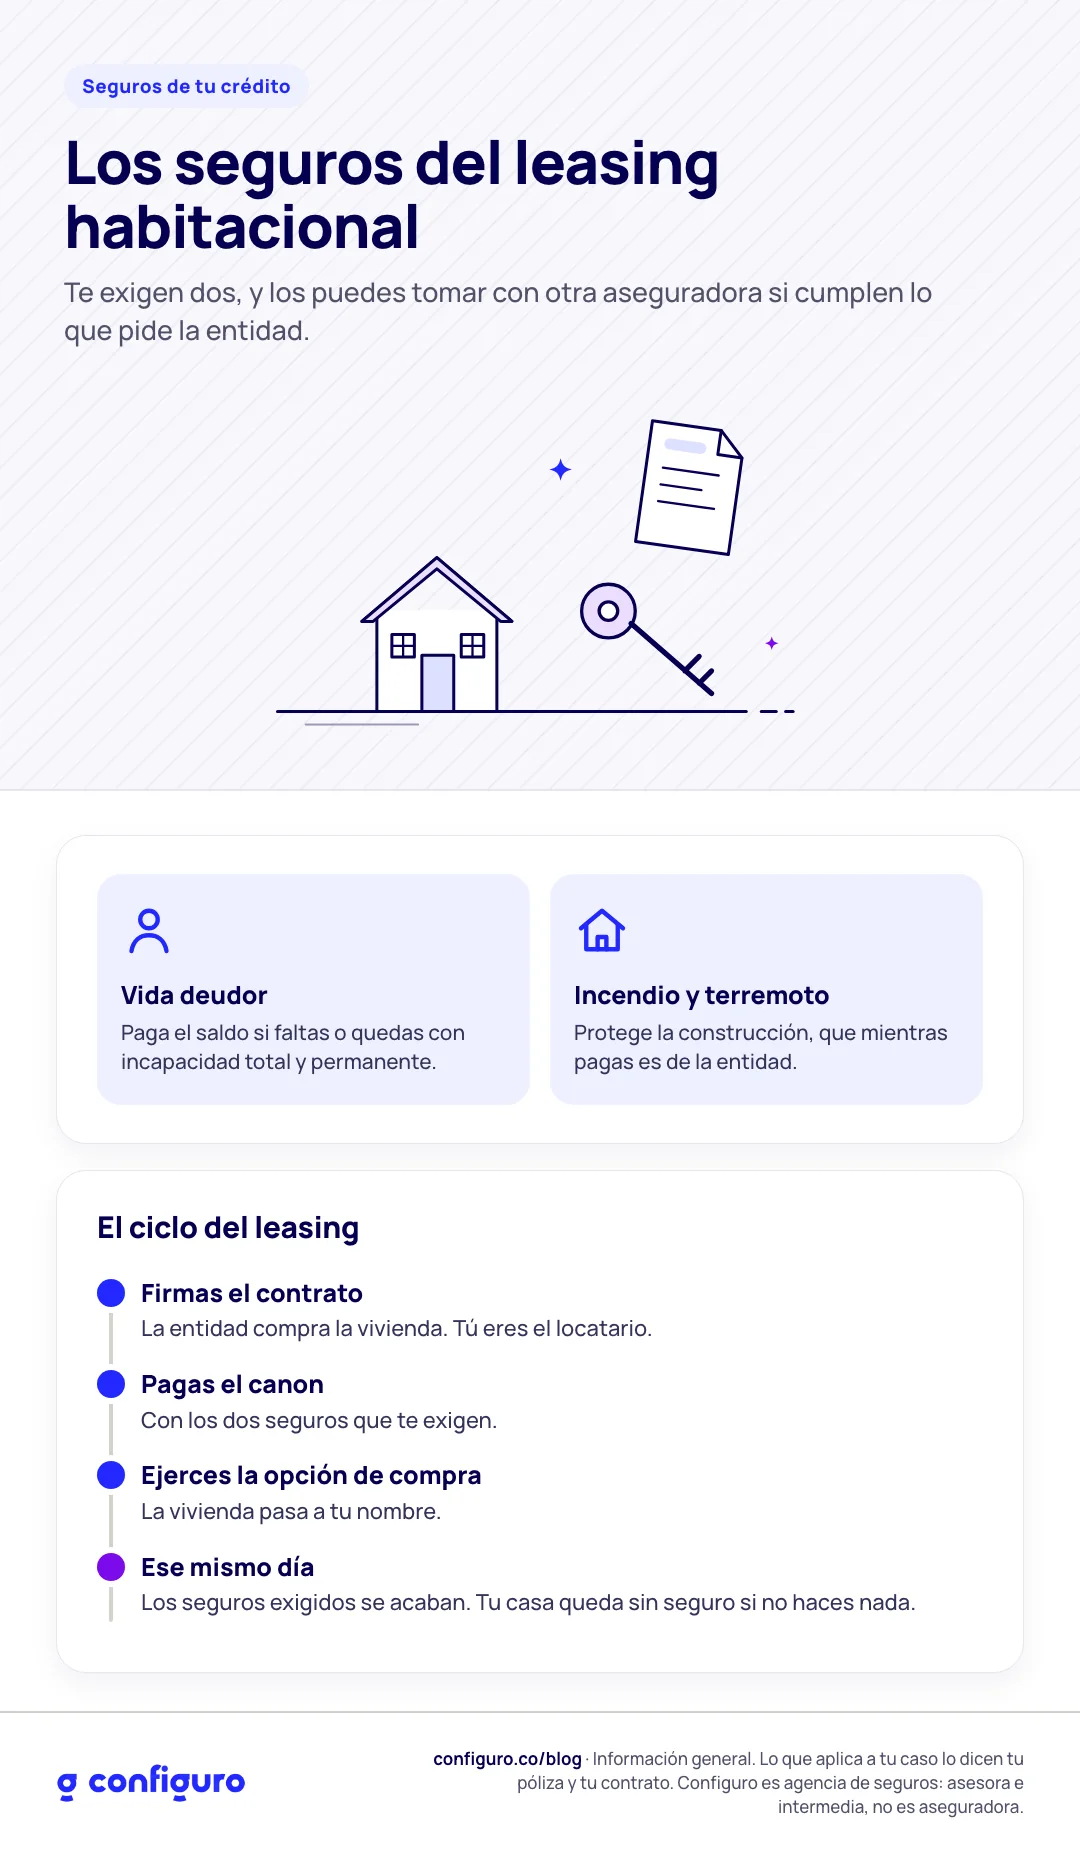
En un leasing habitacional te exigen dos seguros: vida deudor, que paga la deuda si faltas o quedas incapacitado, e incendio y terremoto sobre la vivienda. Los puedes tomar con otra aseguradora si cumplen lo que pide la entidad, igual que en un crédito hipotecario.
En 30 segundos
En leasing, mientras pagas, la vivienda es de la entidad financiera. Tú eres el locatario.
Te exigen los mismos dos seguros que en un hipotecario, y la norma de licitación y libre elección también cubre el leasing habitacional.
Como la casa es de la entidad, ella figura como beneficiaria de la póliza del inmueble.
Cuando ejerces la opción de compra, los seguros exigidos se acaban. Ese día tu casa queda sin seguro si no haces nada.
¿En qué se diferencia un leasing de un crédito hipotecario?
En un crédito hipotecario la casa es tuya desde el principio y el banco tiene una hipoteca como garantía. En un leasing habitacional la entidad compra la vivienda y te la entrega para que la uses a cambio de un canon mensual. Al final pagas la opción de compra y la vivienda pasa a tu nombre.
Para los seguros, esa diferencia importa menos de lo que parece: te exigen lo mismo y tienes los mismos derechos. Lo explicamos a fondo en ¿puedo cambiar el seguro que me puso el banco?
¿Qué seguros me exigen en un leasing habitacional?
Vida deudor. Si el locatario fallece o queda con una incapacidad total y permanente, el seguro paga el saldo pendiente y la familia puede quedarse con la vivienda.
Incendio y terremoto sobre la construcción. Protege el inmueble, que en el leasing es propiedad de la entidad.
Algunas entidades suman otros requisitos según el producto. Pide la lista por escrito.
¿Puedo elegir la aseguradora en un leasing?
Sí. El Decreto 673 de 2014, que modificó el Decreto 2555 de 2010, regula la licitación de estos seguros tanto para el crédito hipotecario como para el leasing habitacional. Eso incluye tu derecho a llevar una póliza de otra aseguradora si iguala o supera las condiciones del pliego, sin que te cobren por revisarla.
¿Qué cambia en la práctica?
El beneficiario. En la póliza del inmueble la entidad figura como dueña y beneficiaria. Si traes tu propia póliza, tiene que salir así. Es uno de los errores más comunes al endosar.
Los papeles. El contrato de leasing y los datos del inmueble los tiene la entidad. Pídelos antes de cotizar, porque la aseguradora los va a necesitar.
El final. Cuando pagas la opción de compra y la vivienda pasa a tu nombre, los seguros que exigía la entidad se terminan. Nadie te avisa que desde ese día tu casa está sin seguro.
Qué puedes hacer hoy
Busca en tu extracto del leasing cuánto pagas de seguro de vida y cuánto de incendio y terremoto. A veces vienen en una sola línea: pide que te los separen.
Pide a la entidad las condiciones mínimas para aceptar pólizas externas en leasing habitacional.
Cotiza con esas condiciones exactas, con la entidad como beneficiaria.
Radica y guarda el número de radicado. Revisa los dos cánones siguientes por si sale un cobro doble.
Anota la fecha de tu opción de compra. Unos meses antes, piensa con qué seguro de hogar vas a seguir.
Preguntas frecuentes
¿El leasing habitacional exige seguro de vida?
Sí. Las entidades exigen un seguro de vida deudor que pague el saldo si el locatario fallece o queda con una incapacidad total y permanente.
¿Puedo endosar una póliza propia en un leasing habitacional?
Sí. La norma de licitación y libre elección de seguros también aplica al leasing habitacional. La póliza tiene que cumplir las condiciones de la entidad, y la entidad tiene que figurar como beneficiaria.
¿Qué pasa con los seguros cuando ejerzo la opción de compra?
Los seguros que exigía la entidad terminan con el contrato. Si quieres que tu vivienda siga protegida, necesitas tu propio seguro de hogar desde ese día.
¿Quién es el beneficiario del seguro en un leasing?
La entidad financiera, porque es la dueña de la vivienda mientras dura el contrato. En el vida deudor también es beneficiaria hasta el saldo pendiente.
Sigue leyendo
Incendio y terremoto del crédito: qué cubre y sobre qué valor
Terminé de pagar: ¿qué hago con los seguros?
Si tienes un leasing habitacional y quieres saber qué estás pagando de seguros y si está bien puesto, mándanos el extracto (tapa el número del contrato) y te lo explicamos.
Quiero revisar los seguros de mi leasing
Fuentes: Decreto 2555 de 2010, modificado por el Decreto 673 de 2014. Estatuto Orgánico del Sistema Financiero, art. 100. Fasecolda, Régimen de seguros (consultado en agosto de 2026).
Actualizado el 23 de septiembre de 2026. Esta es información general. Lo que aplica a tu caso lo dicen tu contrato de leasing, tu póliza y su condicionado. Configuro es una agencia de seguros: asesora e intermedia, pero no es aseguradora ni asume los riesgos.
