Seguro de incendio y terremoto del crédito vs. seguro de hogar: no son lo mismo
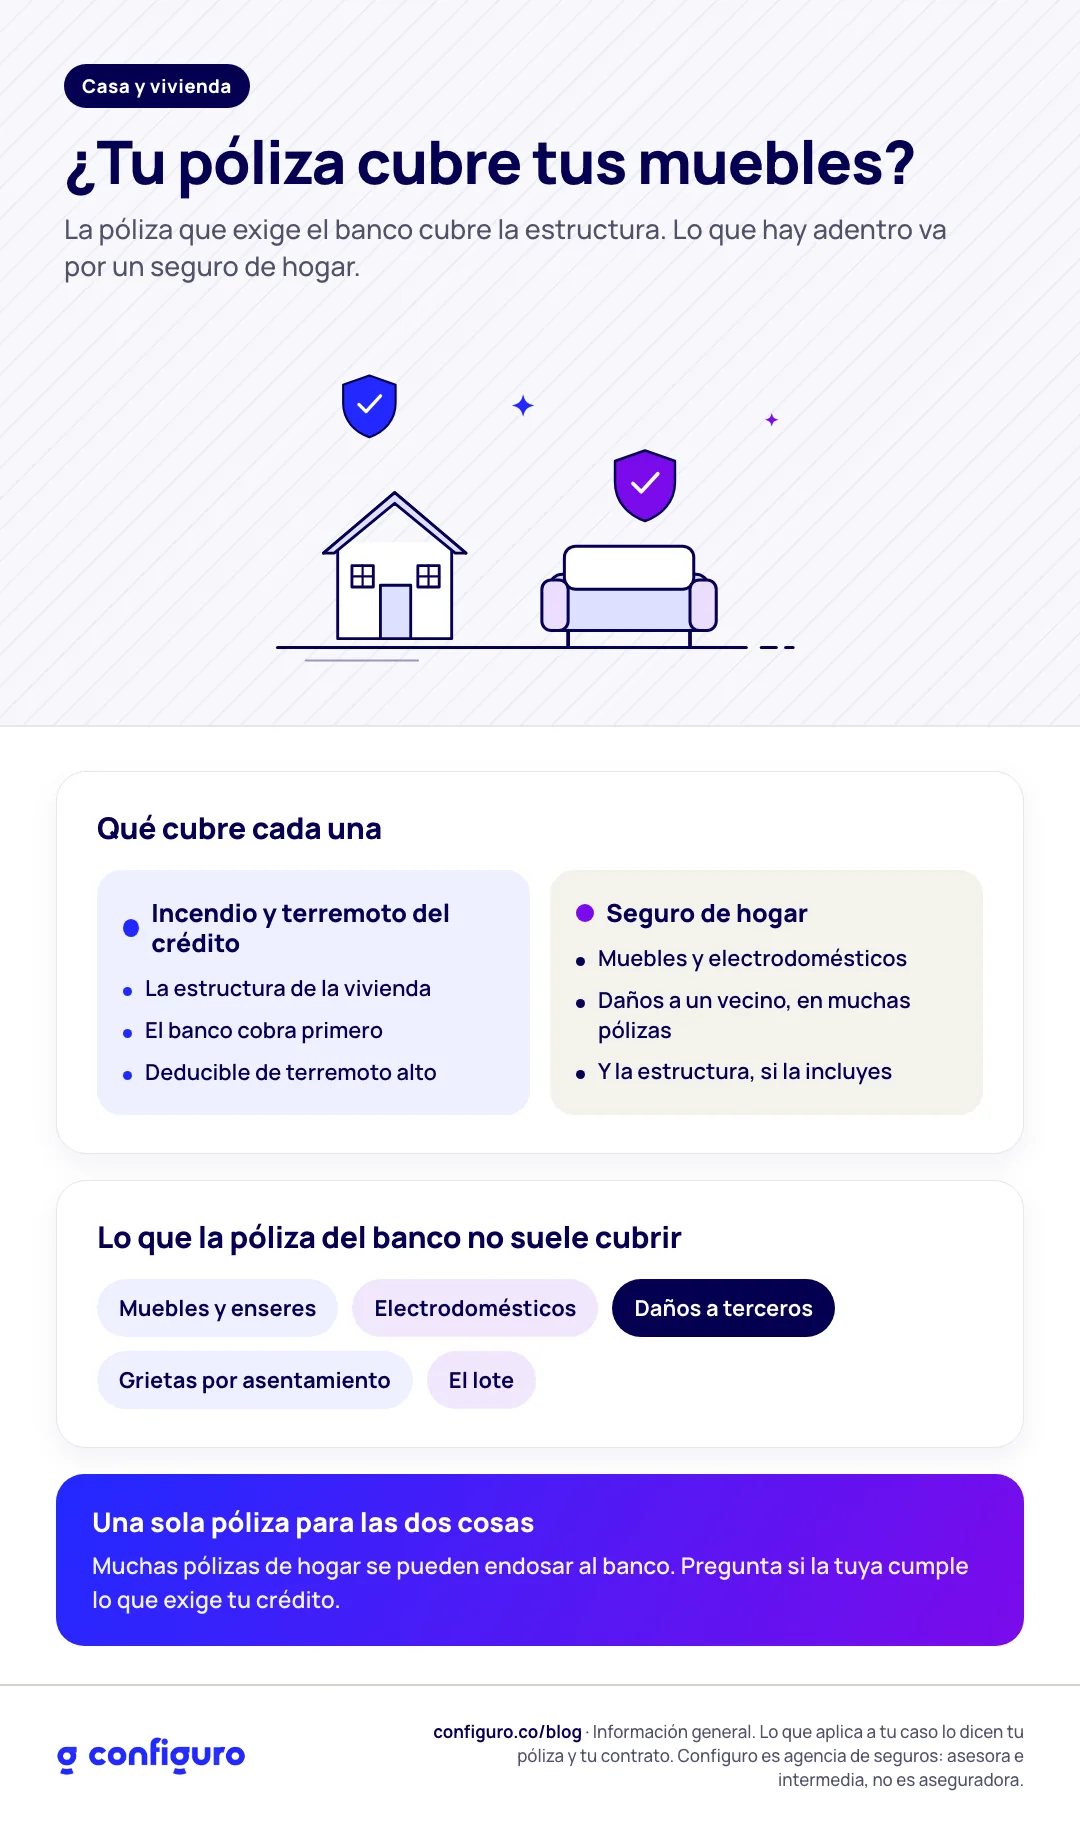
No son lo mismo. La póliza de incendio y terremoto que exige el banco cubre la estructura de tu vivienda, que es la garantía del crédito. Tus muebles, tus electrodomésticos y los daños que le causes a un vecino van por un seguro de hogar. Después del sismo del 10 de agosto, varios clientes descubrieron esa diferencia cuando ya la necesitaban.
En 30 segundos
La póliza del crédito protege la construcción: paredes, pisos, estructura. Lo que el banco necesita que exista.
No cubre lo que hay adentro ni tu responsabilidad frente a terceros.
Un seguro de hogar suma contenidos, responsabilidad civil y, según el plan, hurto y asistencias.
Muchas pólizas de hogar se pueden endosar al banco: una sola póliza para lo que exige el crédito y lo que te importa a ti.
Las diferencias, en una tabla
Incendio y terremoto del crédito | Seguro de hogar | |
|---|---|---|
Qué protege | La estructura de la vivienda | La estructura, si la incluyes, y lo que hay adentro |
Muebles y electrodomésticos | No suele cubrirlos | Sí, hasta el valor de contenidos que asegures |
Daños a un vecino | No suele cubrirlos | Muchas pólizas incluyen responsabilidad civil |
Quién cobra primero | El banco, como beneficiario | Tú, salvo la parte endosada al banco |
Quién la escoge | La exige el banco; puedes endosar una propia | Tú |
Lo que cubre la póliza del banco
Cubre los daños materiales a la construcción por incendio, rayo, explosión y terremoto, y en muchas pólizas otros eventos de la naturaleza. Se asegura la porción destructible, no el lote. Y tiene un deducible de terremoto que suele ser alto.
Después del sismo, un cliente nos pidió el resumen de su póliza de terremoto. Cubría la estructura de su apartamento con un deducible del 2 % del valor asegurado, con un mínimo de dos salarios mínimos: los primeros $7,3 millones del arreglo corrían por su cuenta. Y la respuesta que más le sorprendió: los muebles, los enseres y los electrodomésticos no estaban amparados, porque la póliza era para la estructura.
Lo que queda por fuera
Lo que hay adentro: muebles, electrodomésticos, ropa, equipos.
Tu responsabilidad frente a otros: si una fuga de tu apartamento daña el de abajo, eso no lo paga la póliza del crédito.
Las grietas por asentamiento, el desgaste y la falta de mantenimiento. No son daño por un evento.
Lo que pase del valor asegurado. Si la casa está asegurada por el saldo del crédito y no por lo que cuesta reconstruirla, mira qué es el infraseguro.
Y las zonas comunes
Si vives en un edificio o conjunto, la fachada, la estructura común y las zonas comunes suelen estar en la póliza de la copropiedad. Una clienta, después del sismo, revisó con la administración qué cubría esa póliza y cómo funcionaba junto con la suya. Es la pregunta correcta: saber dónde termina una póliza y empieza la otra.
Una sola póliza para las dos cosas
En lugar de pagar la del banco y además un seguro de hogar, muchas veces se puede tomar un seguro de hogar que incluya la estructura y endosarlo al banco. El banco queda cubierto en lo que exige, y tú en lo demás. Depende de lo que acepte tu banco y de lo que cubra la póliza; lo explicamos en el endoso paso a paso.
Esa misma clienta, cuando le tocó cambiar su póliza, pidió aprovechar para subir el valor asegurado y cubrir los acabados y sus pertenencias. Es el momento natural para hacerlo: cuando la póliza se renueva o se reexpide.
Qué puedes hacer hoy
Busca la carátula de tu póliza de incendio y terremoto: qué cubre, por qué valor y con qué deducible.
Haz una lista rápida de lo que tienes adentro y cuánto costaría reponerlo.
Si tienes crédito, pregunta si puedes endosar un seguro de hogar que incluya la estructura y los contenidos.
Preguntas frecuentes
¿La póliza del banco cubre mis muebles?
En general no. Cubre la estructura. Revisa la carátula: si no dice contenidos o muebles y enseres, no los cubre.
¿Tengo que tener las dos pólizas?
No necesariamente. Muchas veces una póliza de hogar endosada al banco cumple lo que exige el crédito y cubre también lo tuyo.
¿El seguro de hogar sirve si vivo en arriendo?
Sí. Aseguras tus contenidos y tu responsabilidad civil, sin la estructura, que es del propietario.
Sigue leyendo
Después de un temblor: cómo reclamar el seguro de tu vivienda
Incendio y terremoto del crédito: qué cubre y sobre qué valor
Si quieres saber qué cubre la póliza de tu crédito y qué queda por fuera, mándanos la carátula. Te decimos si te conviene una sola póliza para las dos cosas.
Actualizado el 28 de septiembre de 2026. Esta es información general. Lo que cubre tu póliza lo dicen su carátula y su condicionado. Configuro es una agencia de seguros: asesora e intermedia, pero no es aseguradora ni asume los riesgos.
