Después de un temblor: cómo reclamar el seguro de tu vivienda
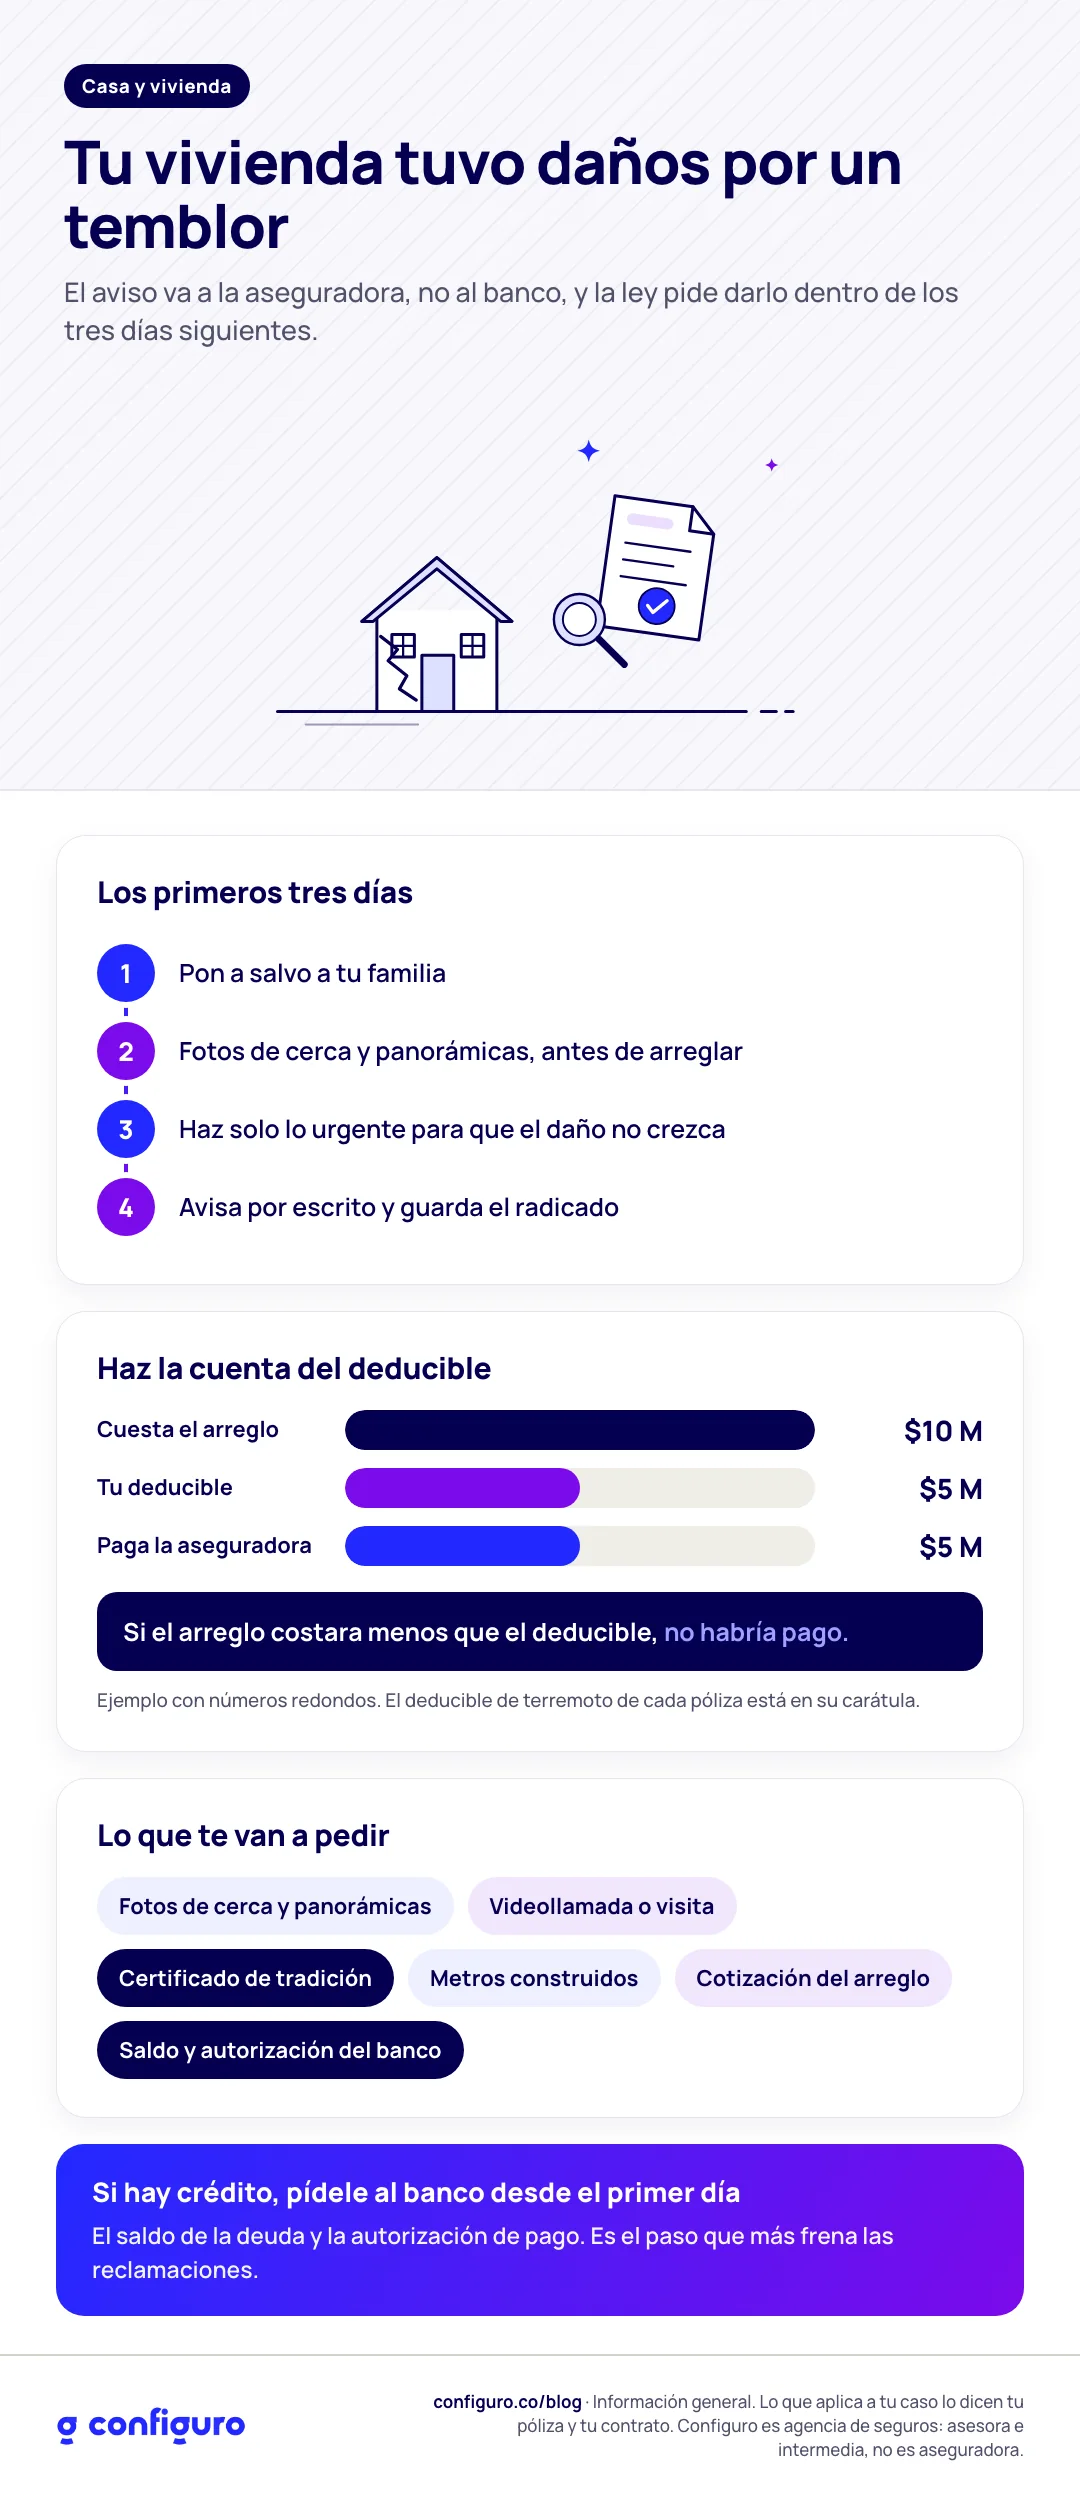
Si un temblor dañó tu vivienda, el aviso se le da a la aseguradora, no al banco, y la ley pide hacerlo dentro de los tres días siguientes a que te enteres. Después vienen las fotos, la visita o videollamada del ajustador y la cotización del arreglo. Antes de reclamar, haz una cuenta: en terremoto el deducible suele ser alto, y el daño tiene que superarlo.
En 30 segundos
Avisa a la aseguradora dentro de los 3 días siguientes (art. 1075 del Código de Comercio). Puedes avisar primero y completar los documentos después.
Toma fotos de cerca y panorámicas antes de arreglar cualquier cosa. Solo haz ya lo urgente para que el daño no crezca.
Muchas pólizas de terremoto tienen un deducible de un porcentaje del valor asegurado, con un mínimo en salarios mínimos. Si el arreglo cuesta menos, no hay pago.
Si tu vivienda tiene crédito, el banco es beneficiario: pídele desde el primer día la autorización de pago y el saldo de la deuda.
¿A quién le reclamo: al banco o a la aseguradora?
A la aseguradora. El banco te exige el seguro, pero no lo paga ni lo tramita. En la carátula de tu póliza está el nombre de la aseguradora y el número de la póliza. Si el seguro vino con el crédito y no tienes la carátula, pídela al banco o búscala en tu extracto.
Lo que sí vas a necesitar del banco, más adelante, es su autorización. Lo explicamos abajo, porque es el paso que más frena los pagos.
Los primeros tres días
Pon a salvo a tu familia. Si hay grietas en columnas, vigas o muros de carga, no te quedes adentro hasta que alguien con criterio técnico lo revise.
Documenta antes de tocar. Fotos y video de cada daño de cerca, y también panorámicas donde se vea el espacio completo. Las panorámicas son las que más se olvidan y las que el ajustador pide.
Haz solo lo urgente. Tapar un vidrio roto o cerrar una llave que gotea está bien: la ley te pide evitar que el daño crezca, y los gastos razonables para eso se pueden reconocer (art. 1074). Las reparaciones de fondo, después de que la aseguradora vea el daño.
Avisa a la aseguradora por escrito. Número de póliza, dirección, fecha del temblor, una lista de los daños y las fotos. Pide el número de radicado y guárdalo.
Si se te pasan los tres días, no pierdes el derecho por eso: la aseguradora solo puede descontar el perjuicio que le cause el retraso (art. 1078). Pero avisar a tiempo te evita esa discusión.
Lo que te van a pedir
Es la lista que pidió el ajustador en una reclamación real del sismo del 10 de agosto. Cambia un poco según la aseguradora:
Registro fotográfico, con fotos de cerca y panorámicas.
Una videollamada o una visita para ver los daños.
Certificado de tradición y libertad del inmueble, con no más de 30 días de expedido.
Los metros cuadrados construidos.
Una cotización del arreglo. En daños grandes, el informe de un arquitecto o ingeniero ayuda mucho.
Si hay crédito: el saldo de la deuda y la autorización del banco para el pago.
La ley pone en ti la carga de demostrar el daño y cuánto cuesta (art. 1077). Por eso las fotos y la cotización pesan tanto.
¿Vale la pena reclamar? Haz la cuenta del deducible
En terremoto, el deducible casi nunca es una cifra pequeña. En dos pólizas de clientes nuestros era un porcentaje del valor asegurado, con un mínimo de dos salarios mínimos, y quedaba entre $5 y $7 millones.
Un ejemplo con números redondos: el arreglo cuesta $10 millones y tu deducible es de $5 millones. Tú asumes los primeros $5 millones y la aseguradora paga los otros $5. Si el arreglo costara $4 millones, no habría pago.
Por eso, antes de reclamar, pide una cotización del arreglo con materiales y mano de obra, y compárala con tu deducible. Si la diferencia es pequeña, igual puedes avisar el siniestro: el aviso deja constancia por si aparecen más daños.
Lo que muchas pólizas no cubren
Los muebles y electrodomésticos, si tu póliza es la de incendio y terremoto del crédito. Esa cubre la estructura, no lo que hay adentro. Los contenidos van por un seguro de hogar aparte.
Las grietas por asentamiento del edificio, el desgaste normal y la falta de mantenimiento. No son daño por temblor.
El lote. Se asegura la porción destructible, lo que se puede caer.
Lo que pase del valor asegurado. Si tu casa está asegurada por el saldo del crédito y no por lo que cuesta reconstruirla, mira qué es el infraseguro.
Si vives en un edificio o conjunto, los daños en fachada, estructura común y zonas comunes suelen ir por la póliza de la copropiedad. Pregúntale a la administración por esa reclamación.
El paso que más frena el pago: la autorización del banco
Si tu vivienda tiene crédito, el banco figura en la póliza como beneficiario oneroso: tiene derecho a cobrar primero lo que le debes. Por eso, para girarte a ti el dinero del arreglo, la aseguradora suele pedir dos cosas del banco: el saldo de la deuda y una autorización por escrito.
Los bancos no siempre tienen claro quién debe firmar esa autorización. Pídela el mismo día que avises el siniestro, por escrito y con número de radicado. Si no responden, un derecho de petición los obliga a contestar dentro de los plazos de ley.
Un caso real
Una clienta con apartamento financiado reportó grietas en muros y en los enchapes de los baños después del sismo del 10 de agosto. En las dos semanas siguientes entregó todo lo que pidió el ajustador: fotos, videollamada, certificado de tradición, metros construidos y una cotización con el informe de un arquitecto que encontró más daños de los que se veían al principio.
El trámite con la aseguradora avanzó. Lo que se trabó fue el banco: la aseguradora pidió su autorización para girarle la indemnización a ella, y el banco tardó más de dos semanas en responder. Al final dijo que no la emitía. Con ella preparamos un derecho de petición, dejamos una queja formal y buscamos la vía con la defensoría del consumidor. Al cierre de este artículo el caso sigue en trámite.
Lo que aprendimos: el día que se reporta el daño hay que pedirle al banco dos cosas, el saldo y la autorización. Esperar a que la aseguradora lo pida cuesta semanas.
Lo que no te recomendamos
Arreglar todo antes de avisar. Si no quedan pruebas del daño, es difícil demostrarlo después.
Esperar a tener todos los documentos para dar el aviso. Avisa primero y completa después.
Reclamar sin mirar el deducible. Te ahorras un trámite largo que no va a terminar en pago.
Qué puedes hacer hoy
Busca la carátula de tu póliza de incendio y terremoto: aseguradora, número, valor asegurado y deducible de terremoto.
Si tu vivienda tuvo daños, toma las fotos de cerca y panorámicas hoy, antes de cualquier arreglo.
Si hay crédito, pídele al banco por escrito el saldo de la deuda y la autorización de pago.
Preguntas frecuentes
¿Cuánto tiempo tengo para avisar?
La ley pide avisar dentro de los tres días siguientes a que conozcas el daño (art. 1075 del Código de Comercio). Para reclamar judicialmente, el plazo general es de dos años desde que conociste el hecho (art. 1081).
¿Cuánto se demora el pago?
La aseguradora tiene un mes para pagar desde que demuestras el daño y su valor. Si se pasa, debe pagar intereses de mora (art. 1080). El mes empieza a contar cuando la reclamación está completa, no el día del aviso.
¿Qué aseguradora respondió mejor después del sismo?
Es una pregunta que nos han hecho varios clientes. Con honestidad: ninguna es infalible. Lo que más cambia el resultado es que la reclamación llegue completa y a tiempo, y que el banco autorice rápido.
¿Mi seguro va a subir después del terremoto?
Puede pasar. Las tarifas dependen del riesgo de la zona, de cuántos siniestros hubo y de las condiciones del reaseguro, y pueden subir un tiempo y después ajustarse. En algunas ciudades afectadas, las aseguradoras han restringido temporalmente las pólizas nuevas.
Sigue leyendo
Si tu vivienda tuvo daños y no sabes por dónde empezar, escríbenos con la carátula de tu póliza. Revisamos contigo el deducible y qué pedirle al banco antes de reclamar.
Fuentes: Código de Comercio, arts. 1074 (evitar la extensión del siniestro), 1075 (aviso en tres días), 1077 (carga de la prueba), 1078 (efecto de incumplir las obligaciones), 1080 (plazo de pago de un mes) y 1081 (prescripción).
Actualizado el 25 de septiembre de 2026. Esta es información general, no asesoría legal. Lo que aplica a tu caso lo dicen tu póliza, su condicionado y la ley vigente. Configuro es una agencia de seguros: asesora e intermedia, pero no es aseguradora ni asume los riesgos.
