Beneficiario oneroso: por qué el banco cobra primero
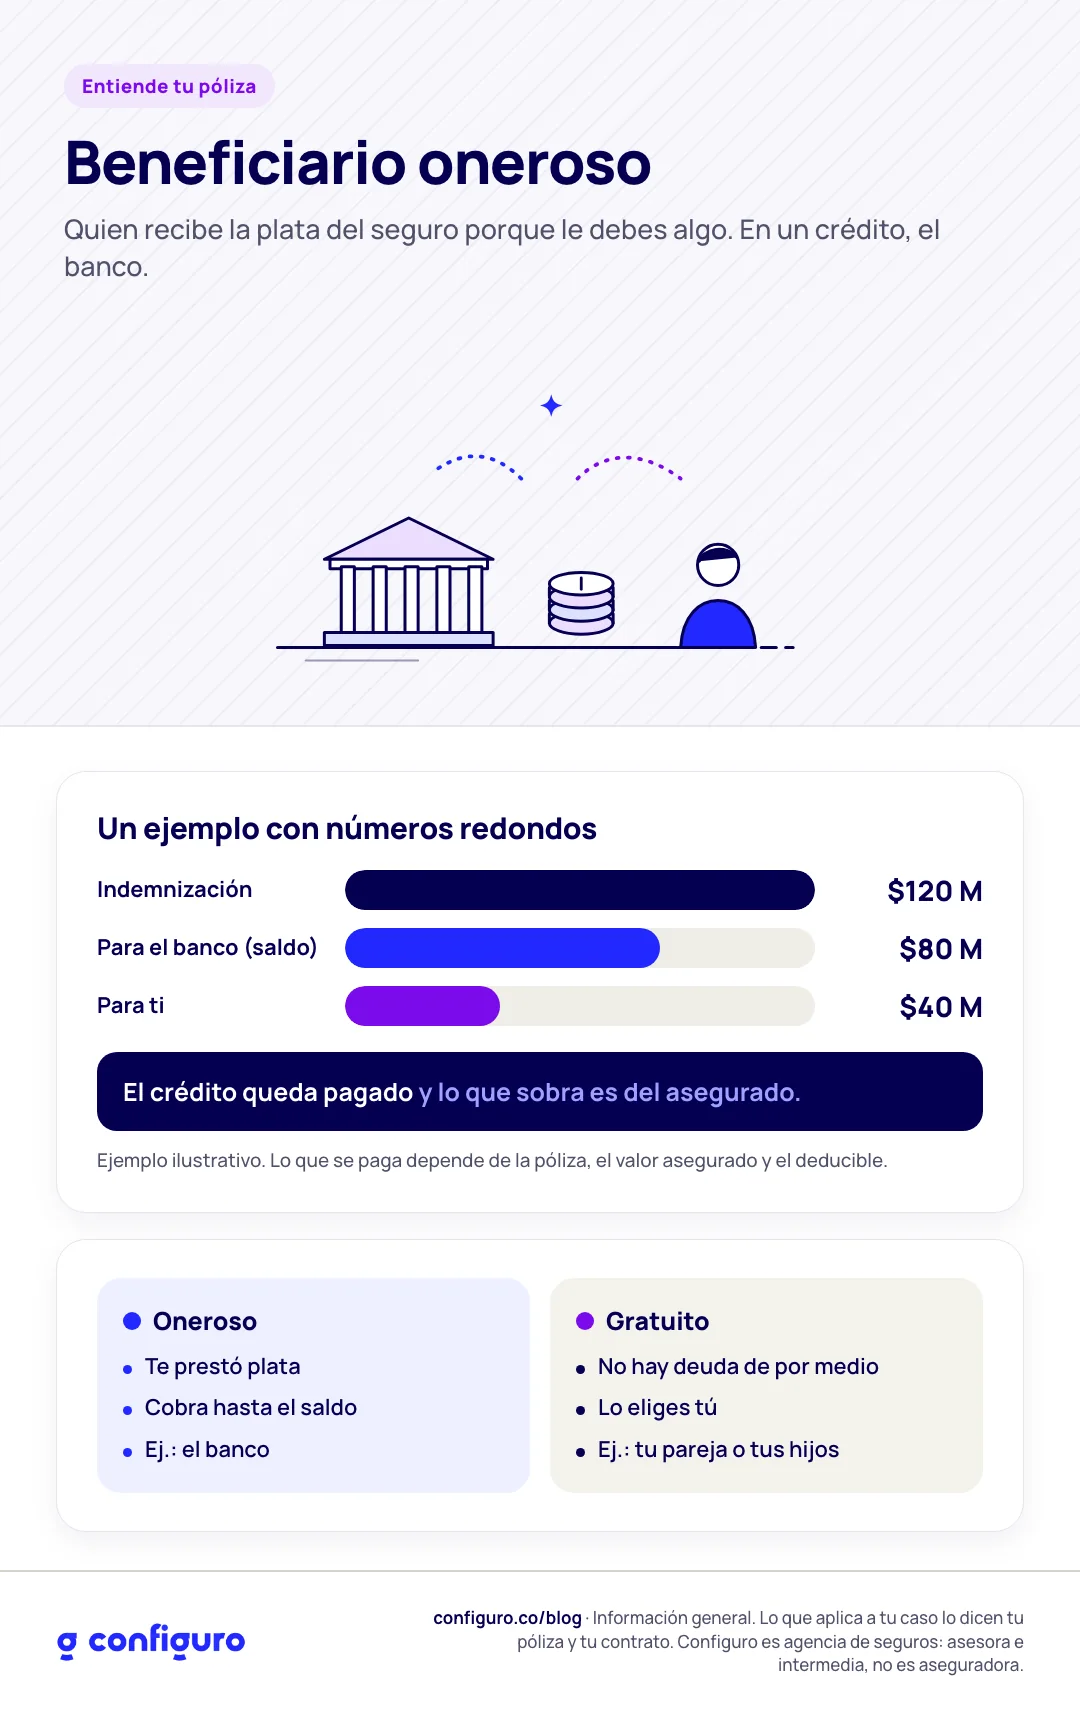
El beneficiario oneroso es la persona o entidad que recibe el pago del seguro porque tiene un interés económico en él: le debes plata. En un crédito es el banco, y cobra solo hasta el saldo de la deuda. Si sobra, el resto es para ti o para tus beneficiarios.
¿Qué diferencia hay entre beneficiario oneroso y beneficiario gratuito?
Oneroso: recibe la plata porque tiene un crédito a su favor. Su derecho llega hasta lo que le debes. Es el banco en un crédito hipotecario, en un leasing o en un crédito de vehículo.
Gratuito: recibe la plata sin que haya una deuda de por medio. Son las personas que eliges en tu seguro de vida: tu pareja, tus hijos, tu mamá.
Una misma póliza puede tener los dos. Primero cobra el oneroso, y lo que sobre va a los gratuitos.
¿Por qué el banco cobra primero?
Porque el seguro existe para que la deuda no quede en el aire. Si el deudor fallece o la casa se destruye, el seguro le paga al banco lo que se debe, y la familia conserva la vivienda sin la deuda.
Un ejemplo con números redondos: una vivienda con crédito tiene un saldo de $80 millones, y un incendio causa daños que la aseguradora indemniza por $120 millones. El banco recibe $80 millones y el crédito queda pagado. Los $40 millones restantes son del asegurado. (Ejemplo ilustrativo. Lo que se paga depende de la póliza, el valor asegurado y el deducible.)
¿Puedo quitar al banco como beneficiario?
Mientras exista la deuda, normalmente no, al menos sin que el banco lo autorice. Cuando terminas de pagar, pide el paz y salvo y solicita que retiren al banco de las pólizas que sigas teniendo.
Preguntas frecuentes
¿El beneficiario oneroso se queda con toda la indemnización?
No. Solo hasta el saldo de la deuda en la fecha del siniestro. El excedente es del asegurado o de sus beneficiarios.
Si cambio mi seguro por otro, ¿el banco sigue siendo beneficiario?
Sí. Para que el banco acepte tu propia póliza, tiene que quedar como beneficiario oneroso. Eso se hace con un endoso.
¿Qué pasa cuando termino de pagar el crédito?
El banco deja de tener interés en el seguro. Los seguros que exigía el crédito terminan, y en las pólizas que conserves puedes pedir que lo retiren como beneficiario. Lo explicamos en terminé de pagar mi crédito: ¿qué hago con los seguros?
Sigue leyendo
Incendio y terremoto del crédito: qué cubre y quién recibe la plata
Beneficiarios del seguro de vida: cómo designarlos y qué pasa si no lo haces
Actualizado el 24 de septiembre de 2026. Esta es información general. Lo que aplica a tu caso lo dicen tu póliza y tu contrato de crédito. Configuro es una agencia de seguros: asesora e intermedia, pero no es aseguradora ni asume los riesgos.
