Cómo endosar tu seguro de vida deudor paso a paso (y qué hacer si el banco lo rechaza)
Para endosar tu seguro de vida deudor necesitas tres cosas: una póliza que cumpla las mismas condiciones que exige el banco, el banco como beneficiario oneroso y una carta firmada por ti pidiendo el cambio. Radicas eso en el banco. Si la póliza cumple, el banco no la puede rechazar ni cobrarte por revisarla.
En 30 segundos
Primero pides las condiciones del banco. Después cotizas. Al revés sale mal.
La póliza del banco sigue vigente hasta que acepten el endoso. No cancelas nada antes.
En nuestros casos, la respuesta del banco llega entre dos y tres semanas después de radicar.
Si rechazan la póliza, el banco tiene que explicarte por escrito por qué, dentro de los 10 días hábiles siguientes.
Antes de empezar: ¿te conviene hacerlo?
No siempre. El endoso vale la pena cuando la diferencia en pesos es real y las condiciones son las mismas. No te conviene si tienes una enfermedad que la póliza nueva podría excluir, si te falta poco para terminar de pagar o si por tu edad la otra aseguradora te cobra más. Lo explicamos en ¿puedo cambiar el seguro de vida deudor que me puso el banco?
¿Cómo calculo cuánto me ahorro?
No con un porcentaje sacado de un anuncio. Con tu extracto:
Busca cuánto pagas hoy de seguro de vida al mes.
Pide una cotización con las mismas condiciones que exige el banco: mismo valor asegurado, mismos amparos y el banco como beneficiario.
Resta y multiplica por los meses que te quedan. Ten en cuenta que en muchos créditos el seguro baja a medida que baja el saldo, así que el ahorro de los primeros meses no se repite igual hasta el final.
Un ejemplo con números redondos: si hoy pagas $50.000 al mes y la cotización con las mismas condiciones sale en $32.000, son $18.000 al mes, unos $216.000 al año. (Ejemplo ilustrativo. No son las tarifas de ningún banco ni de ninguna aseguradora. El ahorro depende de tu edad, tu saldo, tu salud y tu banco.)
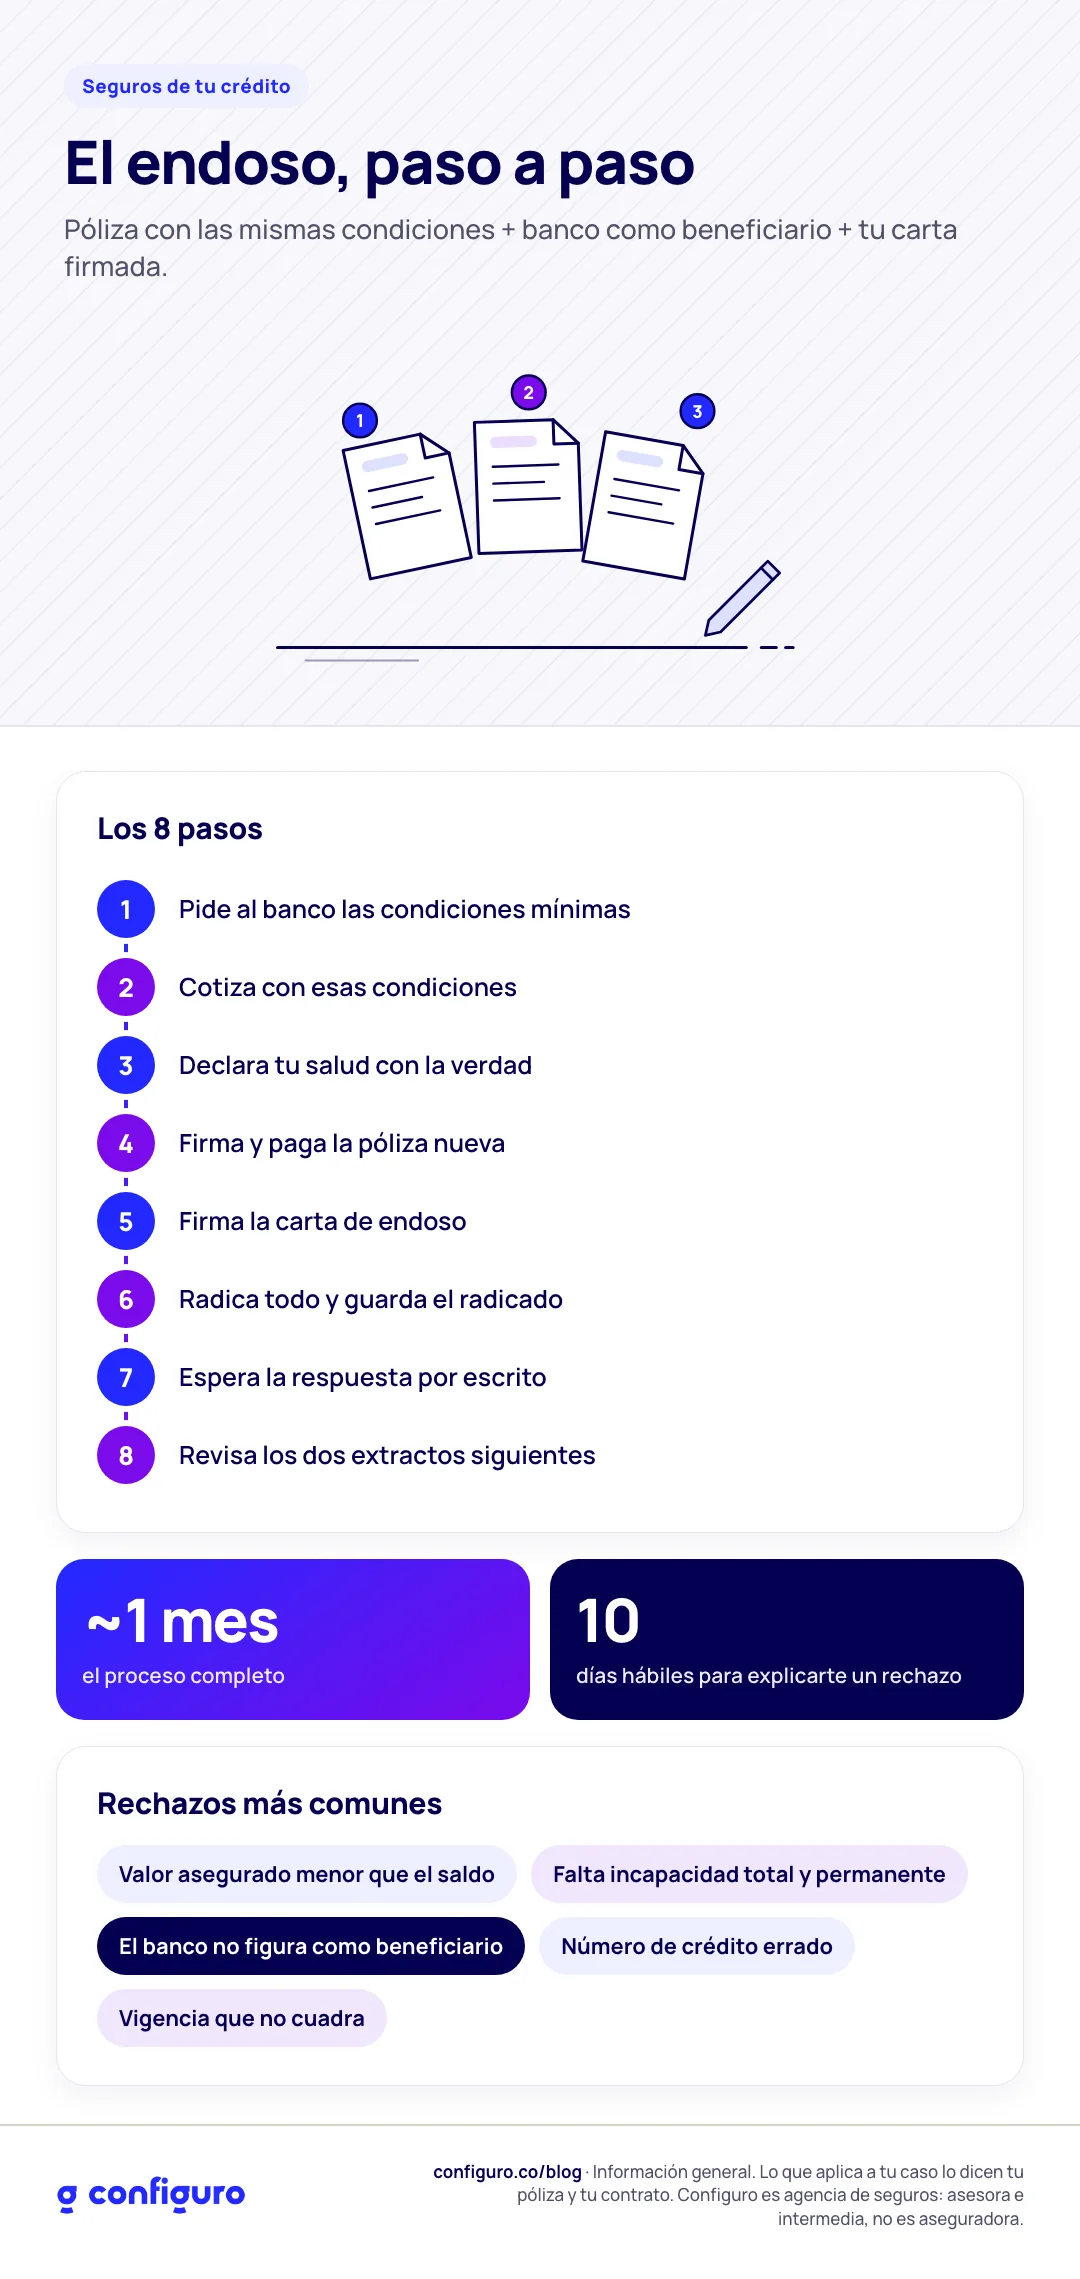
Paso a paso
Pide al banco las condiciones mínimas para endosar. Cada banco las tiene por escrito: valor asegurado, amparos (muerte, incapacidad total y permanente) y cómo debe figurar el banco como beneficiario oneroso.
Cotiza con esas condiciones. Una póliza más barata que cubre menos no te sirve: el banco la va a rechazar, y con razón.
Llena la declaración de asegurabilidad con la verdad. Son preguntas de salud. Si omites algo, la aseguradora puede objetar el pago el día que tu familia lo necesite.
Firma y paga la póliza nueva. La aseguradora expide la carátula o el certificado con el banco como beneficiario oneroso.
Firma la carta de endoso. Es tu solicitud al banco para que acepte la póliza nueva en lugar de la suya.
Radica todo en el banco y guarda el número de radicado.
Espera la respuesta por escrito. Hasta que llegue, no canceles nada.
Revisa los dos extractos siguientes. El primer mes puede salir el cobro doble. Si pasa, pide el ajuste con el radicado en la mano.
¿Qué documentos piden?
Varía por banco, pero casi siempre:
La carátula o el certificado de la póliza nueva, con el banco como beneficiario oneroso y el número del crédito.
Las condiciones de la póliza (el condicionado), para comparar los amparos.
La carta firmada por ti pidiendo el endoso.
A veces, el comprobante de pago de la prima.
¿Cuánto se demora?
La respuesta del banco suele llegar entre dos y tres semanas después de radicar. Contando la cotización, la firma, la expedición de la póliza y la carta, el proceso completo toma alrededor de un mes.
Un caso real, de octubre y noviembre de 2025: un cliente de 46 años con un crédito de libre inversión de unos $15 millones. Cotizó el día 1, firmó la solicitud el día 4, la póliza salió el día 8, firmó la carta y radicamos el día 17, y el banco aceptó el día 29: once días después de radicar.
¿Qué pasa si el banco rechaza mi póliza?
Si la póliza cumple las condiciones, el banco no la puede rechazar. Si la rechaza, la norma le exige informarte las causales por escrito dentro de los 10 días hábiles siguientes. Con esa respuesta sabes exactamente qué corregir.
Los rechazos más comunes que vemos no son por mala fe. Son por detalles:
El valor asegurado quedó por debajo del saldo del crédito.
Falta un amparo que el banco exige, casi siempre incapacidad total y permanente.
El banco no figura como beneficiario oneroso, o el número del crédito está mal.
La vigencia de la póliza no empieza cuando el banco espera.
Se corrige con un endoso a la póliza nueva y se vuelve a radicar. Mientras tanto, sigues protegido con la del banco.
Errores que salen caros
Cancelar el seguro del banco antes de la aceptación. Quedas días sin cobertura.
Cotizar sin las condiciones del banco. El precio sale bonito y el endoso sale rechazado.
Mentir o callar en la declaración de salud. El ahorro de hoy puede convertirse en un pago objetado mañana.
No revisar el extracto después. Los cobros dobles existen y no se devuelven solos.
Preguntas frecuentes
¿El banco me puede cobrar por revisar la póliza?
No. La norma prohíbe que la entidad financiera cobre por revisar o aceptar una póliza que cumple las condiciones.
¿Puedo perder mi crédito por endosar el seguro?
No. El endoso cambia quién te asegura, no tu crédito. Lo que sí debes cuidar es no quedarte sin seguro en la transición.
¿Tengo que renovar la póliza endosada?
Sí, mientras tengas el crédito. Si la dejas vencer, el banco puede volver a cobrarte su seguro.
¿Sirve para crédito de libre inversión o de vehículo?
Las reglas de licitación del Decreto 673 de 2014 son para crédito hipotecario y leasing habitacional. En otros créditos también se puede elegir, pero las condiciones cambian por banco y tipo de crédito. Pregunta antes de cotizar.
Sigue leyendo
Si quieres saber cuánto te ahorrarías de verdad, mándanos una foto del extracto (tapa el número de cuenta) y te hacemos la cuenta con las condiciones de tu banco. Si no te conviene, te lo decimos.
Quiero saber cuánto me ahorraría
Fuentes: Decreto 2555 de 2010, art. 2.36.2.2.5, modificado por el Decreto 673 de 2014 (libertad de elegir aseguradora, prohibición de cobrar por la revisión y 10 días hábiles para informar las causales de rechazo). Estatuto Orgánico del Sistema Financiero, art. 100.
Actualizado el 24 de septiembre de 2026. Esta es información general. Lo que aplica a tu caso lo dicen tu póliza, su condicionado y tu contrato de crédito. Configuro es una agencia de seguros: asesora e intermedia, pero no es aseguradora ni asume los riesgos.
