¿Cuánto cuesta el seguro de vida deudor de un crédito hipotecario y cómo se calcula?
En un crédito hipotecario, el seguro de vida deudor casi siempre se cobra como una tasa mensual sobre el saldo que debes. Por eso baja a medida que pagas. La tasa la gana una aseguradora en una licitación, y el banco está obligado a publicar ese resultado en su página web.
En 30 segundos
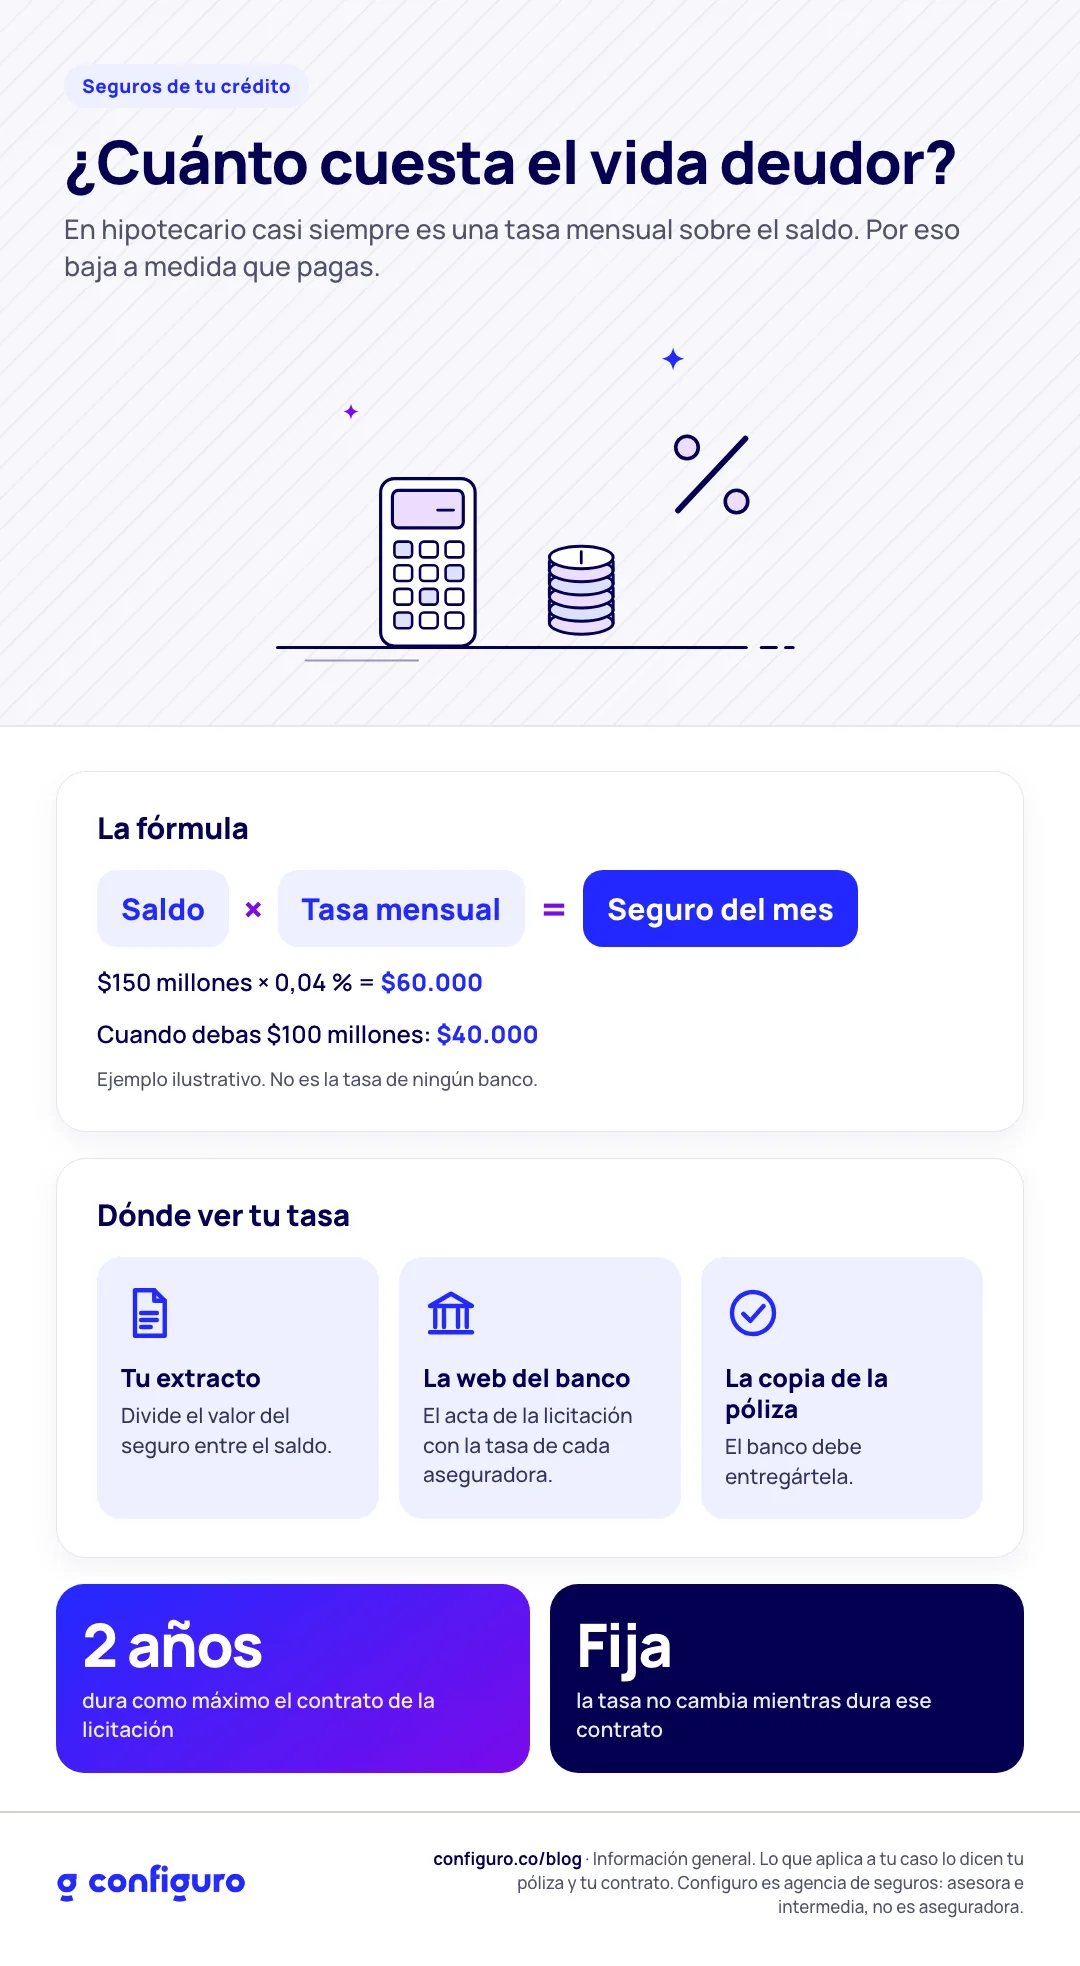
Fórmula básica: saldo del crédito × tasa mensual = seguro del mes.
La tasa sale de una licitación que el banco hace cada dos años como máximo, y no puede cambiar mientras dura ese contrato.
El banco publica en su web qué aseguradora ganó y qué tasa ofreció cada una. Ahí puedes ver cuánto te están cobrando.
En una póliza individual, tu edad y tu salud sí mueven la tarifa. Por eso para algunos cambiar sale muy bien y para otros no.
¿Cómo se calcula?
Un ejemplo con números redondos: debes $150 millones y la tasa es 0,04 % mensual. El seguro de ese mes es $150.000.000 × 0,0004 = $60.000. Cuando el saldo baje a $100 millones, con la misma tasa serán $40.000.
(Ejemplo ilustrativo. No es la tasa de ningún banco. Algunos créditos calculan sobre el monto inicial o cobran la prima anticipada; eso cambia la cuenta.)
¿Dónde veo la tasa que me cobran?
En tu extracto aparece el valor del seguro de vida del mes. Divídelo por el saldo y tienes la tasa aproximada.
En la página web del banco, en la sección de licitaciones de seguros. La norma obliga a publicar el acta de adjudicación con el nombre de las aseguradoras que se presentaron y la tasa que ofreció cada una.
En la copia de la póliza. El banco tiene 15 días hábiles para entregártela después de adjudicar, y debe publicar las condiciones del seguro en su web.
¿Por qué a unos les conviene cambiarlo y a otros no?
En la póliza colectiva del banco, la tasa sale de la licitación y normalmente no se calcula persona por persona. Una póliza individual, en cambio, se tarifica con tu edad y tu salud. Por eso:
Si eres joven y sano, es probable que una póliza propia salga más barata que la tasa del grupo.
Si tienes más edad o alguna condición de salud, la tasa del banco puede ser la mejor que vas a encontrar. Además, una póliza nueva puede excluir una enfermedad que ya tenías.
Por eso desconfía de cualquier porcentaje de ahorro que no se haya calculado con tus datos. El único número que sirve es el tuyo.
¿Y si abono a capital?
Si el seguro se calcula sobre el saldo, baja solo desde el mes siguiente. Si se pagó por adelantado o se calcula sobre el monto inicial, hay que pedir el ajuste. Depende de cómo esté armado tu seguro y de lo que diga la póliza.
Qué puedes hacer hoy
Saca de tu extracto el valor del seguro de vida y el saldo. Divide y tienes tu tasa.
Busca en la web de tu banco el acta de la licitación de vida deudor y compara.
Si quieres saber si una póliza propia te sale mejor, cotiza con las mismas condiciones que exige el banco. Lo explicamos en cómo endosar tu seguro paso a paso.
Preguntas frecuentes
¿El seguro de vida deudor baja con el tiempo?
En la mayoría de créditos hipotecarios sí, porque se calcula sobre el saldo, que va bajando. La tasa no cambia mientras dure el contrato que ganó la licitación.
¿El banco puede subir la tasa cuando quiera?
No durante la vigencia del contrato adjudicado, que dura máximo dos años. En la siguiente licitación la tasa puede cambiar.
¿El banco cobra comisión por el seguro?
La norma prohíbe cobros adicionales al deudor por el seguro, salvo la remuneración por recaudo cuando está prevista en el pliego de la licitación.
Sigue leyendo
¿Puedo cambiar el seguro de vida deudor que me puso el banco?
¿Cuánto cuesta un seguro de vida individual? De qué depende la prima
Si nos mandas el valor del seguro y el saldo de tu extracto (tapa el número de cuenta), te decimos qué tasa estás pagando y si con tus datos vale la pena cotizar otra.
Fuentes: Decreto 2555 de 2010, modificado por el Decreto 673 de 2014, arts. 2.36.2.2.7, 2.36.2.2.8, 2.36.2.2.12, 2.36.2.2.16 y 2.36.2.2.17.
Actualizado el 24 de septiembre de 2026. Esta es información general. Lo que aplica a tu caso lo dicen tu póliza, su condicionado y tu contrato de crédito. Configuro es una agencia de seguros: asesora e intermedia, pero no es aseguradora ni asume los riesgos.
