Infraseguro: qué pasa si tu casa está asegurada por menos de lo que vale
Hay infraseguro cuando tu vivienda está asegurada por menos de lo que costaría reconstruirla. Si pasa algo, la aseguradora puede pagarte solo una parte del daño, en la misma proporción en que estabas asegurado. Se arregla revisando el valor asegurado, no cambiando de aseguradora.
En 30 segundos
El valor asegurado debe ser lo que cuesta reconstruir la construcción hoy, no el precio de venta ni el saldo del crédito.
Si aseguraste por menos, en un daño parcial te pueden aplicar la regla proporcional.
Si aseguraste por más, pagas prima de más por un valor que nunca te van a reconocer.
El valor se queda viejo con los años. Revísalo en cada renovación.
¿Cómo funciona la regla proporcional?
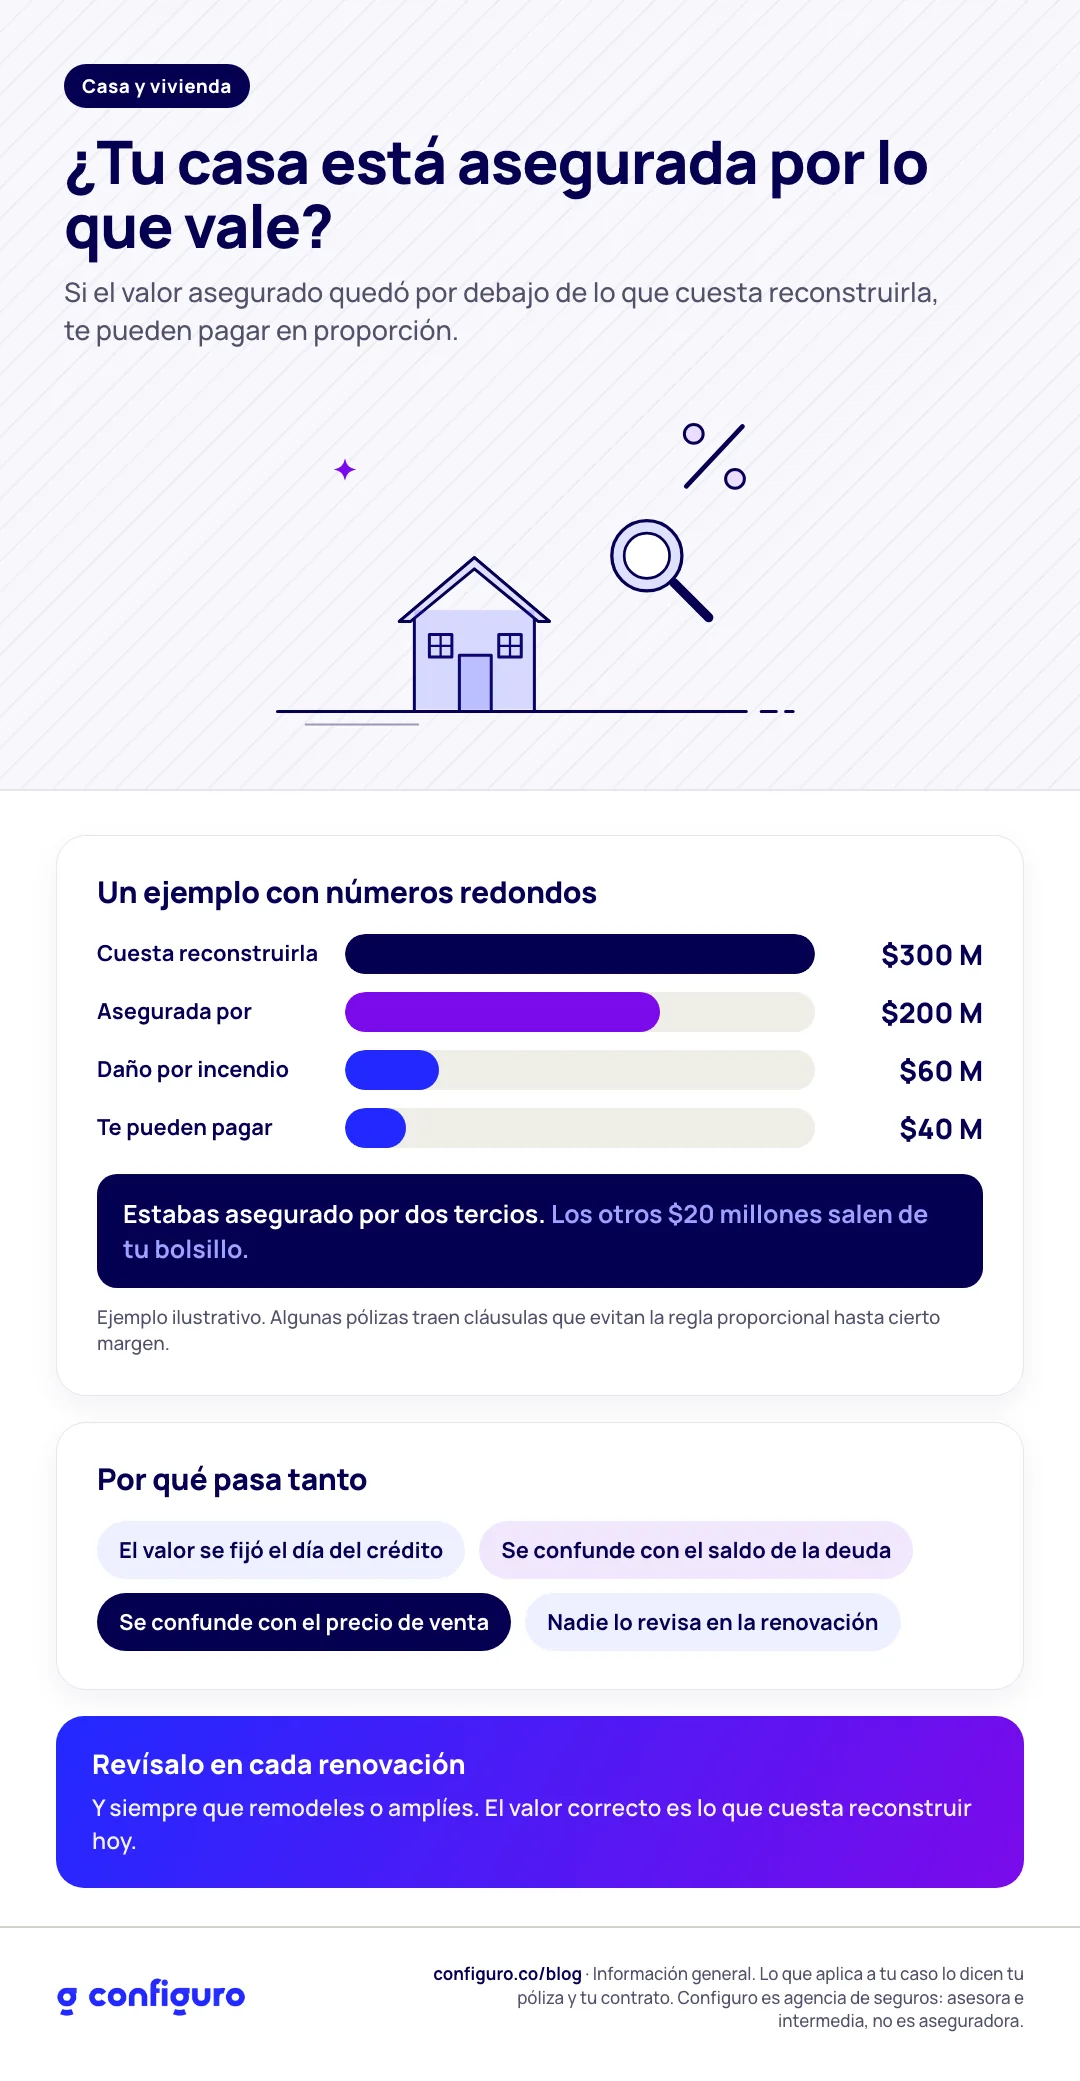
Un ejemplo con números redondos. Reconstruir tu casa hoy cuesta $300 millones, pero está asegurada por $200 millones: estás asegurado por dos tercios de su valor. Un incendio causa daños por $60 millones.
Sin infraseguro, la aseguradora pagaría los $60 millones (menos el deducible).
Con infraseguro, puede pagar solo dos tercios: $40 millones. Los otros $20 millones salen de tu bolsillo.
(Ejemplo ilustrativo. Cómo se aplica depende del condicionado de tu póliza: algunas traen cláusulas que evitan la regla proporcional hasta cierto margen.)
¿Por qué pasa tanto?
El valor se fijó el día del crédito y nadie lo volvió a mirar. Los costos de construcción suben y el valor asegurado se queda quieto.
Se confunde con el saldo de la deuda. El banco solo necesita cubrir lo que le debes, pero tu casa vale más que eso.
Se confunde con el precio comercial, que incluye el lote. El seguro cubre la porción destructible, no el terreno.
¿Y si aseguro por más de lo que vale?
Eso es sobreseguro. En un siniestro la aseguradora paga el daño real, no el valor inflado, así que la diferencia la pagaste en prima sin recibir nada a cambio. Lo sano es que el valor asegurado se parezca al costo real de reconstruir.
Qué puedes hacer hoy
Busca el valor asegurado en la carátula de tu póliza de incendio y terremoto o de hogar.
Estima el costo de reconstruir: metros construidos por el costo de construcción por metro en tu ciudad. Un avalúo reciente o un constructor te pueden dar la cifra.
Compara. Si la diferencia es grande, pide el ajuste a tu aseguradora o a tu asesor.
Pregunta si tu póliza trae ajuste automático del valor asegurado cada año.
Preguntas frecuentes
¿Qué es el infraseguro?
Es cuando el valor asegurado de un bien es menor que su valor real. En un daño parcial, la aseguradora puede pagar en la misma proporción en que estaba asegurado.
¿Sobre qué valor debo asegurar mi vivienda?
Sobre lo que costaría reconstruir la construcción hoy. No sobre el precio de venta, que incluye el lote, ni sobre el saldo del crédito.
¿Cada cuánto debo revisar el valor asegurado?
En cada renovación, y siempre que hagas remodelaciones o ampliaciones.
Sigue leyendo
Incendio y terremoto del crédito: qué cubre y sobre qué valor
Después de un temblor: cómo reclamar el seguro de tu vivienda
Si quieres saber si tu casa está asegurada por lo que vale, mándanos la carátula de tu póliza y te decimos qué revisar.
Quiero revisar el valor asegurado de mi casa
Fuentes: Código de Comercio, art. 1102 (infraseguro y regla proporcional).
Actualizado el 24 de septiembre de 2026. Esta es información general. Lo que aplica a tu caso lo dicen tu póliza y su condicionado. Configuro es una agencia de seguros: asesora e intermedia, pero no es aseguradora ni asume los riesgos.
