Seguro de vida por etapa, no por edad: qué revisar en cada momento
Dos personas de 38 años pueden necesitar seguros de vida muy distintos: una sostiene a sus papás y a dos hijos, la otra vive sola y no le debe a nadie. Por eso en Vive con la Vida empezamos por la etapa que estás viviendo, no por tu edad. La edad sí importa, pero para el precio, no para saber qué proteger.
En 30 segundos
La pregunta de fondo es quién depende de tu ingreso y qué dejarías pendiente.
Puedes estar en más de una etapa a la vez.
En todas las etapas es válido concluir que no necesitas un seguro nuevo.
La edad la usa la aseguradora para el precio, las condiciones y las edades de ingreso.
Las preguntas que ordenan todo
¿Quién depende hoy de tu ingreso, aunque sea en parte?
¿Qué deudas u obligaciones tienes?
¿Trabajas como empleado, independiente o en tu negocio?
¿Viene algún cambio: vivienda, familia, trabajo, emprendimiento o retiro?
¿Ya tienes algún seguro de vida, incluido el del crédito o el del trabajo?
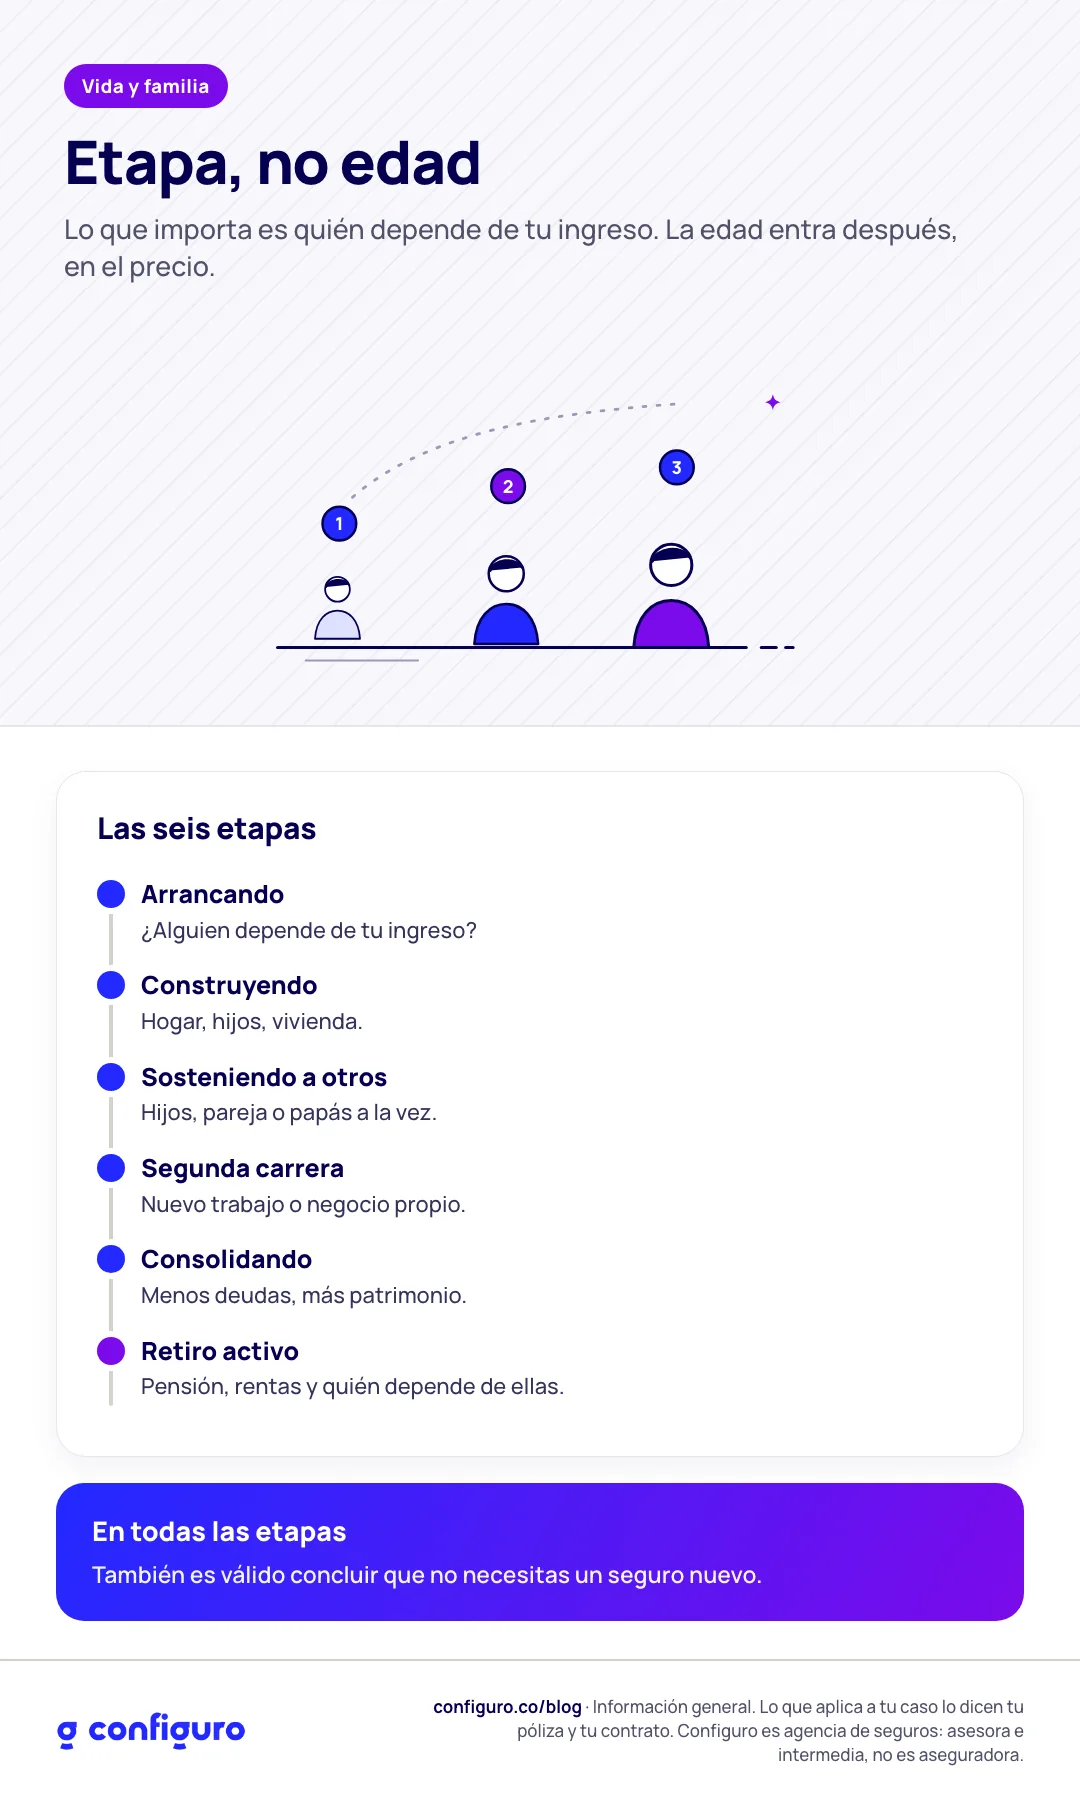
Las seis etapas
1. Arrancando
Estás empezando a trabajar, aportando a tu casa o asumiendo tus primeras deudas. Lo que hay que revisar: si alguien depende de tu ingreso y qué obligaciones dejarías pendientes. Si nadie depende de ti, puede que todavía no lo necesites.
2. Construyendo
Estás formando un hogar, criando hijos o pagando vivienda. Aquí se revisan los gastos del hogar, las deudas y las personas que dependen de ti. Si tienes el seguro del crédito, primero se revisa qué protege, antes de asumir que también cubre los gastos de la familia.
3. Sosteniendo a otros
Apoyas al mismo tiempo a hijos, pareja o papás. Conviene separar qué apoyos dependen de tu ingreso y qué recursos existirían si ese ingreso faltara. No todas las personas que ayudas dependen económicamente de ti.
4. Segunda carrera o emprendimiento
Cambiaste de trabajo, te independizaste o montaste un negocio. Revisa las deudas del proyecto, quién depende de ti y si el seguro de tu trabajo anterior sigue vigente. Lo normal es que se haya terminado con el empleo.
5. Consolidando patrimonio
Tienes menos deudas y más bienes, ahorro o una empresa. La pregunta cambia: qué liquidez necesitaría tu familia, qué obligaciones quedan y quién depende todavía de tus ingresos. Una póliza puede tener sentido o no; eso sale de revisar el caso.
6. Retiro activo
Recibes pensión o rentas, y quizá sigues trabajando o apoyando a otros. Se revisa si alguien depende de esos ingresos, si hay deudas y qué protección ya existe. Aquí la edad y las reglas de cada producto limitan las opciones, y también es válido concluir que no necesitas contratar nada.
¿Y por qué no por edad?
Porque la edad describe cuántos años tienes, no qué responsabilidades cargas. Clasificar por edad lleva a recomendaciones de catálogo: "a los 30, tanto; a los 50, tanto". Empezar por la etapa lleva a una pregunta más útil: qué pasaría en tu casa si tu ingreso faltara mañana.
La edad vuelve a entrar después, cuando la aseguradora calcula el precio y define las condiciones.
Qué puedes hacer hoy
Identifica en qué etapa o etapas estás.
Responde las cinco preguntas de arriba con nombres y cifras.
Con eso, haz la cuenta de cuánto seguro de vida necesitas.
Preguntas frecuentes
¿La edad no importa para contratar un seguro de vida?
Sí importa: la aseguradora la usa para el precio, las condiciones y las edades de ingreso de cada producto. "Etapa, no edad" quiere decir que la conversación empieza por lo que quieres proteger.
¿Puedo estar en dos etapas a la vez?
Sí, y es común. Alguien puede estar construyendo su hogar y al mismo tiempo sosteniendo a sus papás.
¿Me van a vender un seguro en cualquier etapa?
No debería ser así. En cualquier etapa es válido concluir que no necesitas uno nuevo, o que basta con ajustar el que tienes.
Sigue leyendo
Vive con la Vida es la asesoría de Configuro que empieza por tu etapa. Es gratuita: primero te escuchamos y después revisamos opciones, si las necesitas.
Actualizado el 25 de septiembre de 2026. Esta es información general. Las etapas sirven para conversar; no determinan la aceptación ni el precio de un seguro. Configuro es una agencia de seguros: asesora e intermedia, pero no es aseguradora ni asume los riesgos.
