El seguro de vida también puede pagarte a ti: enfermedad grave e incapacidad
Un seguro de vida no solo paga cuando alguien falta. Muchas pólizas incluyen amparos que pagan estando vivo, por ejemplo si te diagnostican una enfermedad grave o si quedas con una incapacidad total y permanente para trabajar. Cuáles, cuánto y con qué condiciones depende de cada póliza.
En 30 segundos
Un seguro de vida puede servir en dos momentos: si faltas, les paga a los tuyos; y, según la póliza, si te enfermas gravemente o no puedes volver a trabajar.
Los amparos en vida suelen ser adicionales: tienen su propio precio, su propia definición y sus propias edades límite.
Qué es una "enfermedad grave" o una "incapacidad" lo define el condicionado, no el sentido común.
Eso se revisa antes de firmar, no el día que lo necesitas.
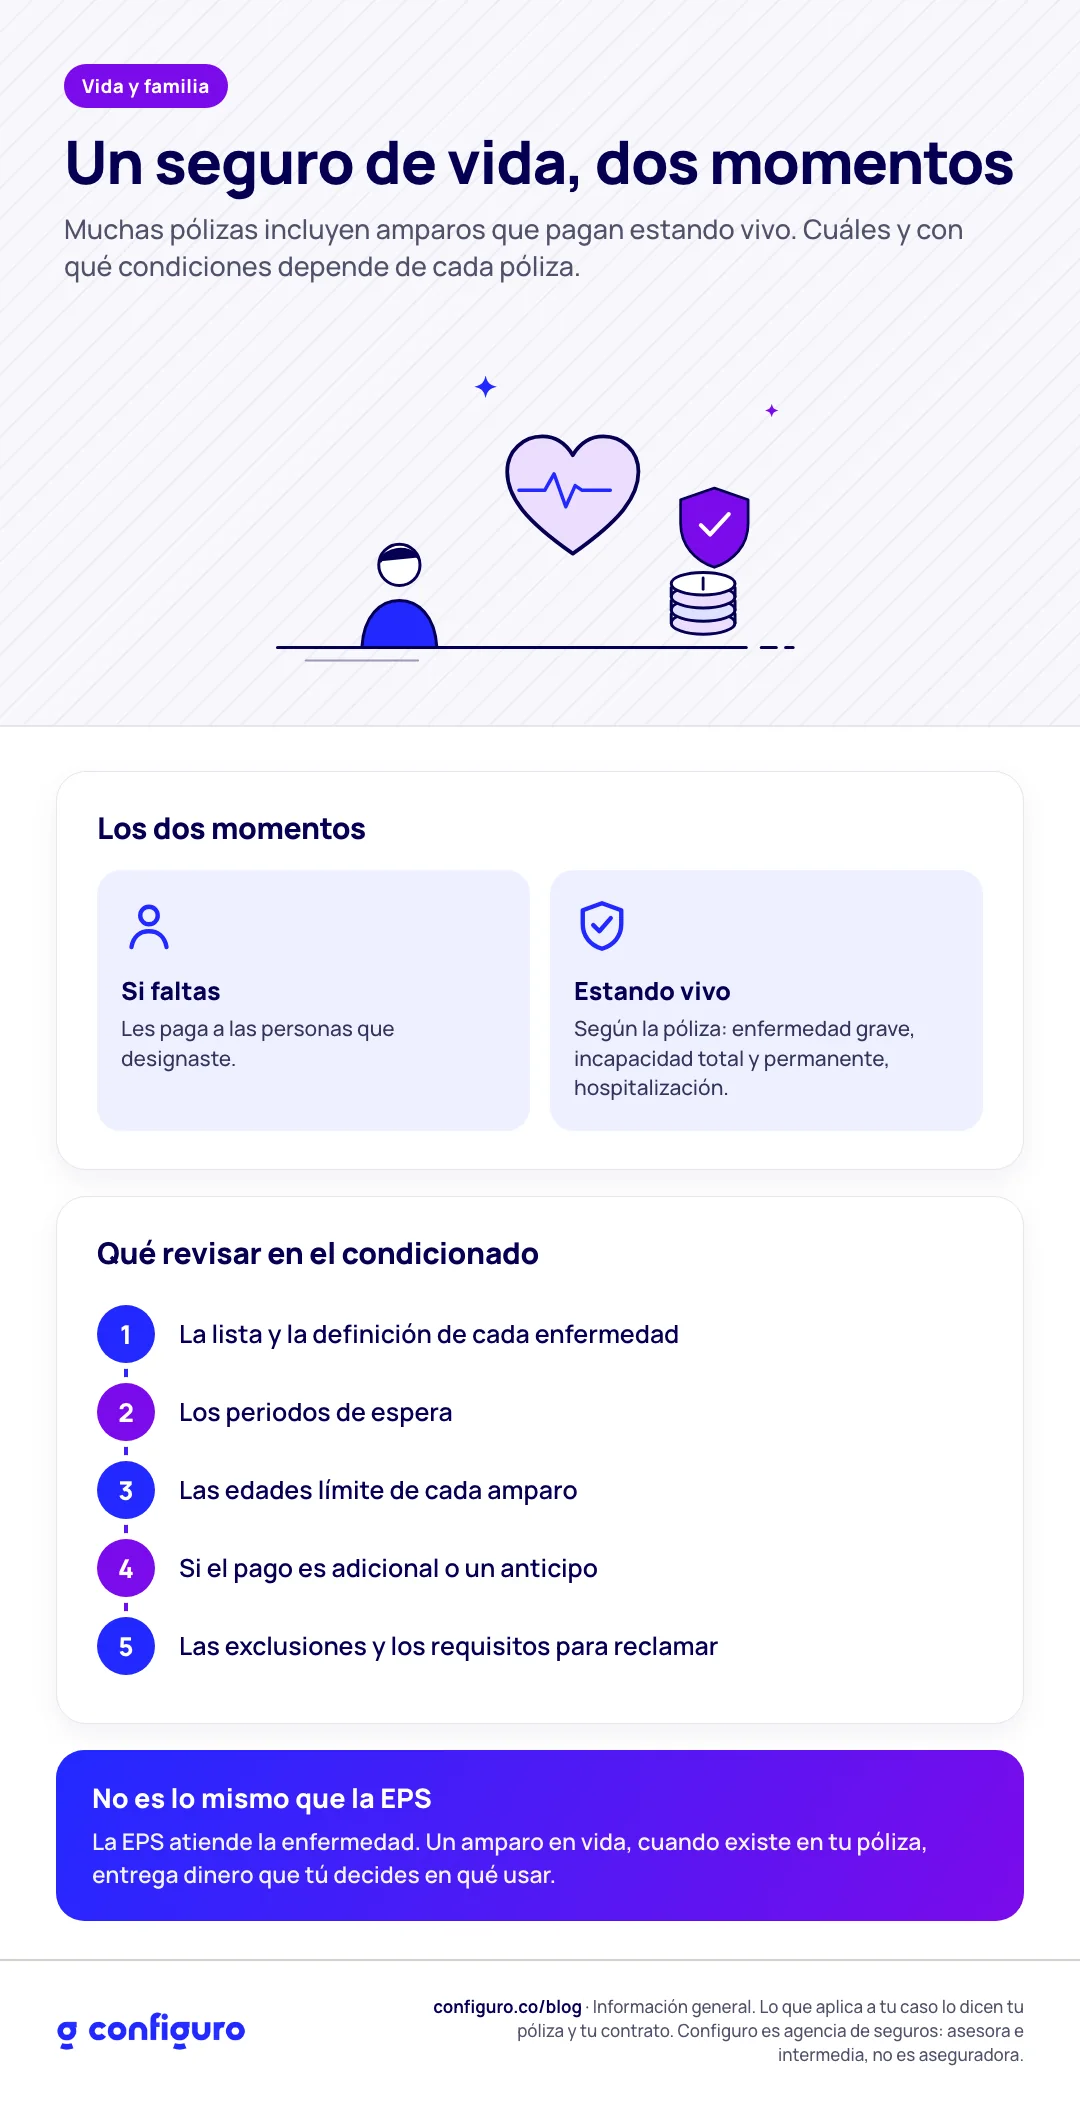
Los dos momentos de un seguro de vida
La mayoría de la gente compra pensando en uno solo: el día que uno falta. Y como uno no se imagina faltando, lo deja para después.
El otro momento es más fácil de imaginar: una enfermedad que te saca de trabajar meses, o un accidente que no te deja volver. Ahí la casa sigue gastando lo mismo y el ingreso ya no está. Para eso existen algunos de los amparos que se pueden sumar a una póliza de vida.
Amparos en vida que suelen ofrecerse
Enfermedades graves. Pagan una suma cuando te diagnostican una de las enfermedades que la póliza trae en su lista, con la gravedad que la póliza define.
Incapacidad total y permanente. Paga cuando, por enfermedad o accidente, pierdes la capacidad de trabajar en los términos que define la póliza.
Renta diaria por hospitalización. Paga una suma por cada día en el hospital, con los topes de la póliza.
Invalidez o desmembración por accidente. Pagan según la pérdida y la tabla de la póliza.
No todas las pólizas los tienen, no todos se pueden combinar y cada uno sube la prima. La lista cambia de una aseguradora a otra y de un producto a otro.
Qué revisar en el condicionado
La lista y la definición. Qué enfermedades entran y qué tiene que pasar para que se consideren cubiertas. Dos pólizas pueden usar el mismo nombre para cosas distintas.
Los periodos de espera. Algunos amparos no operan desde el primer día de la póliza, sino después de un tiempo.
Las edades límite. Muchos amparos adicionales tienen una edad máxima de permanencia más baja que la cobertura de vida, y se retiran en la renovación cercana a esa edad. Conviene saber hasta cuándo te acompañan.
Si el pago es adicional o anticipado. En algunas pólizas lo que se paga en vida se descuenta de lo que recibirían tus beneficiarios después. En otras es una suma aparte.
Las exclusiones. Sobre todo lo relacionado con condiciones de salud anteriores a la póliza.
Los requisitos para reclamar. Qué documentos piden y en qué plazos.
¿Y la EPS o la ARL no cubren eso?
Son cosas distintas. La EPS atiende la enfermedad: consultas, tratamientos, medicamentos. La ARL responde por los accidentes y las enfermedades de origen laboral. Un amparo en vida, cuando existe en tu póliza, entrega dinero, y tú decides en qué usarlo: el arriendo, el colegio o lo que la casa necesite mientras te recuperas.
Qué puedes hacer hoy
Si ya tienes un seguro de vida, busca en la carátula si trae amparos adicionales y cuáles.
Si no sabes qué significa alguno, pide el condicionado. Es un derecho: te lo tienen que entregar.
Si vas a comprar uno, pregunta el precio de la póliza con y sin cada amparo. Así sabes cuánto cuesta cada cosa.
Preguntas frecuentes
¿Todas las pólizas de vida pagan por enfermedad grave?
No. Es un amparo que algunas pólizas incluyen o permiten agregar, con su propia prima y sus propias condiciones.
Si me pagan por enfermedad grave, ¿pierdo el seguro de vida?
Depende de la póliza. En algunas es un anticipo de la suma de fallecimiento y en otras es una suma aparte. Es de las primeras cosas que hay que preguntar.
¿Puedo agregar estos amparos después?
A veces sí, con una nueva evaluación de la aseguradora y dentro de las edades que permita cada amparo.
Sigue leyendo
En Vive con la Vida revisamos contigo qué amparos tienen sentido para tu caso y cuánto le suma cada uno a la prima. La asesoría es gratuita.
Actualizado el 25 de septiembre de 2026. Esta es información general. Los amparos, sus definiciones, exclusiones y edades dependen de cada póliza y de la evaluación de la aseguradora. Configuro es una agencia de seguros: asesora e intermedia, pero no es aseguradora ni asume los riesgos.
