¿Cuánto seguro de vida necesito? El cálculo en cinco pasos
El valor de un seguro de vida no se escoge por lo que alcance la cuota. Sale de una cuenta: cuánto gasta tu casa al mes, por cuántos meses quieres que tu familia esté tranquila, cuánto deben y cuánto ya tienen. Esa cifra es tu número, y va antes que el precio.
En 30 segundos
Casi todos preguntan cuánto cuesta un seguro de vida. Muy pocos preguntan cuánto necesitan.
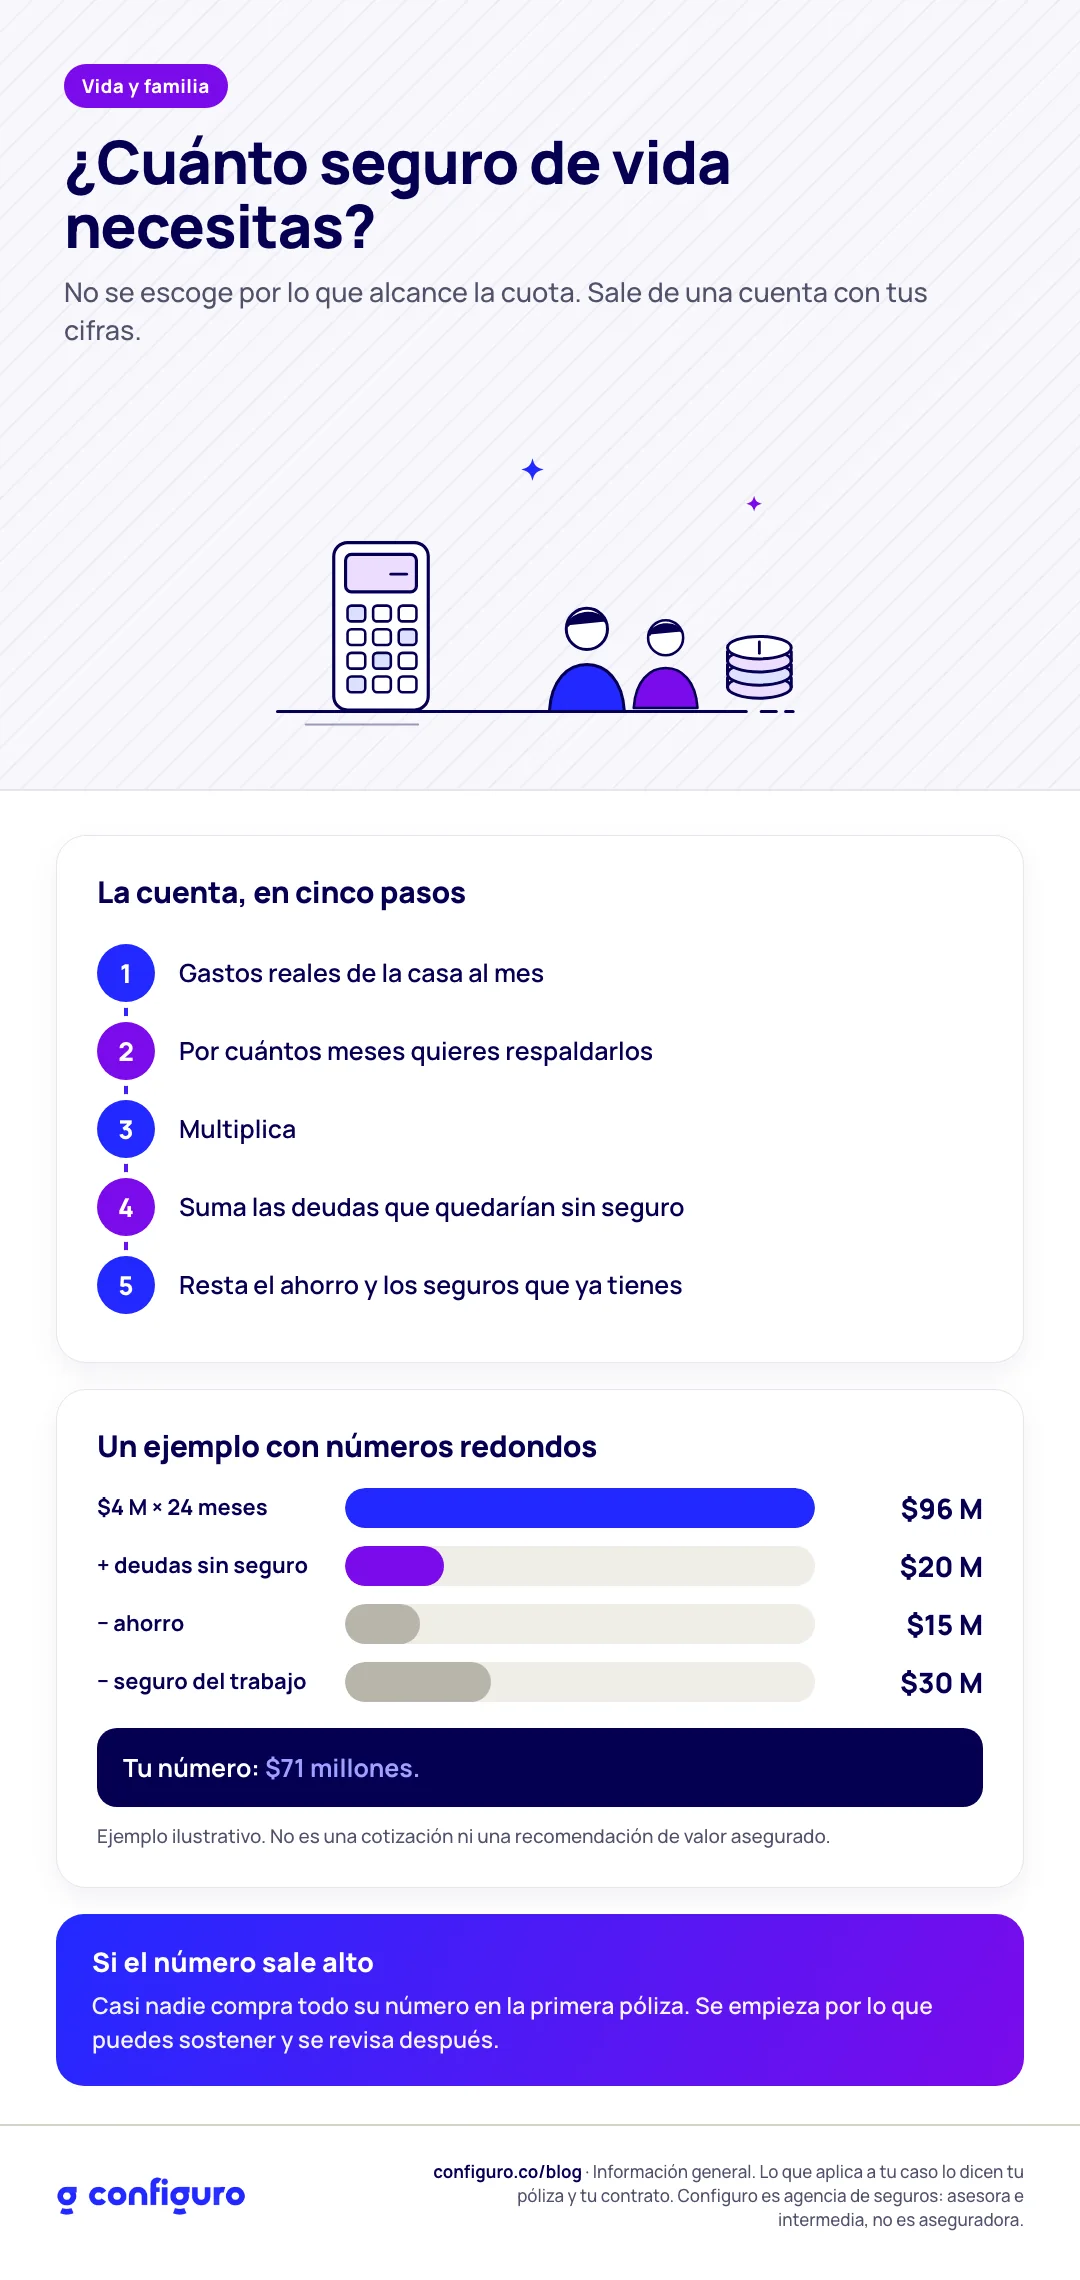
La cuenta: gastos del mes × meses de respaldo + deudas − ahorro − seguros que ya tienes.
No hay una cifra correcta para todos. 24 meses de gastos sirve para empezar a conversar; no es un mínimo.
Casi nadie compra todo su número en la primera póliza. Se empieza por lo que se puede sostener y se revisa después.
¿Por qué empezar por el número y no por el precio?
Si empiezas por el precio, terminas comprando lo que alcanza la cuota, no lo que tu familia necesitaría. Y ahí pasan dos cosas: pagas por un valor que no te sirve, o quedas corto justo donde importa, con una tranquilidad que no es real.
El número te da contra qué comparar. Sin él, dos cotizaciones no se pueden comparar.
El cálculo, paso a paso
Los gastos del mes que quieres respaldar. Arriendo o cuota de vivienda, mercado, servicios, colegio, transporte. Los de verdad, sacados del extracto, no los que te gustaría tener.
Por cuántos meses. El tiempo que tu familia necesitaría para reorganizarse sin tu ingreso. Unos piensan en 12 meses; otros, en lo que falta para que los hijos terminen de estudiar.
Multiplica. Gastos del mes × meses.
Suma las deudas que quedarían. Tarjetas, crédito del carro, libre inversión. Si tu crédito hipotecario tiene seguro de vida deudor, esa deuda normalmente la paga ese seguro: no la sumes dos veces, pero revisa que de verdad esté cubierta.
Resta lo que ya tienen. El ahorro que se puede usar y los seguros de vida vigentes, como el del trabajo o uno propio.
Un ejemplo con números redondos
Una casa que gasta $4 millones al mes. Para 24 meses son $96 millones. Quedarían $20 millones en deudas sin seguro, entre tarjeta y crédito del carro: van $116 millones. Tienen $15 millones ahorrados y un seguro de vida del trabajo por $30 millones. El número queda en $71 millones.
(Ejemplo ilustrativo. No es una cotización ni una recomendación de valor asegurado para tu caso.)
Si te saltas la resta, el número sale alto. Sirve para empezar, pero no para decidir: antes de comprar, mete el ahorro y los seguros que ya tienes.
¿Y si el número sale más alto de lo que puedo pagar?
Pasa casi siempre. Casi nadie adquiere su valor asegurado completo en la primera cotización. Lo que se busca es aproximarse lo más posible a la realidad: se empieza por lo que puedes sostener y lo revisas cuando cambie tu situación.
Solo ten en cuenta una cosa: subir el valor más adelante normalmente implica una nueva evaluación de la aseguradora, y la prima se calcula con tu edad y tu salud de ese momento. Por eso vale la pena saber desde el principio cuánto te falta.
Lo que esta cuenta no incluye
La inflación: los gastos de dentro de cinco años no son los de hoy.
Los ingresos de otras personas del hogar.
Otros recursos que podrían existir, como una pensión de sobrevivientes. Eso depende de cada caso.
Es una cuenta para conversar, no una fórmula exacta. Para eso sirve: para que la conversación empiece con cifras y no con miedo.
Qué puedes hacer hoy
Saca los gastos reales del último mes de tu extracto o de la app del banco.
Pregunta en tu trabajo si tienes seguro de vida colectivo y de cuánto es. Lo explicamos en ¿el seguro de vida del trabajo es suficiente?
Con esas cifras, haz la cuenta de arriba. Si quieres hacerla acompañado, en Vive con la Vida la hacemos contigo.
Preguntas frecuentes
¿Cuántos meses debería calcular?
No hay una regla. Un horizonte de 24 meses de gastos sirve para empezar la conversación, pero no es un mínimo legal ni una cifra suficiente para todas las familias. Depende de quién depende de ti y de cuánto tiempo necesitarían para reorganizarse.
¿El seguro de vida del crédito entra en la cuenta?
Solo para la deuda que cubre. El vida deudor le paga al banco el saldo del crédito; no le deja a tu familia plata para los gastos del mes. Lo explicamos en vida deudor o vida individual.
¿Tengo que asegurar todo el número desde el principio?
No. Puedes empezar por una parte y revisarlo después. Lo importante es decidirlo sabiendo cuánto te falta.
Sigue leyendo
En Vive con la Vida hacemos esta cuenta contigo, con tus cifras. La asesoría es gratuita y no te obliga a nada; el seguro tiene su propio precio, que revisas antes de decidir.
Quiero hacer la cuenta con una asesora
Actualizado el 25 de septiembre de 2026. Esta es información general. Lo que aplica a tu caso lo dicen la póliza y su condicionado. Configuro es una agencia de seguros: asesora e intermedia, pero no es aseguradora ni asume los riesgos. La aseguradora evalúa cada solicitud y define las condiciones de aceptación.
