¿El seguro de vida del trabajo es suficiente?
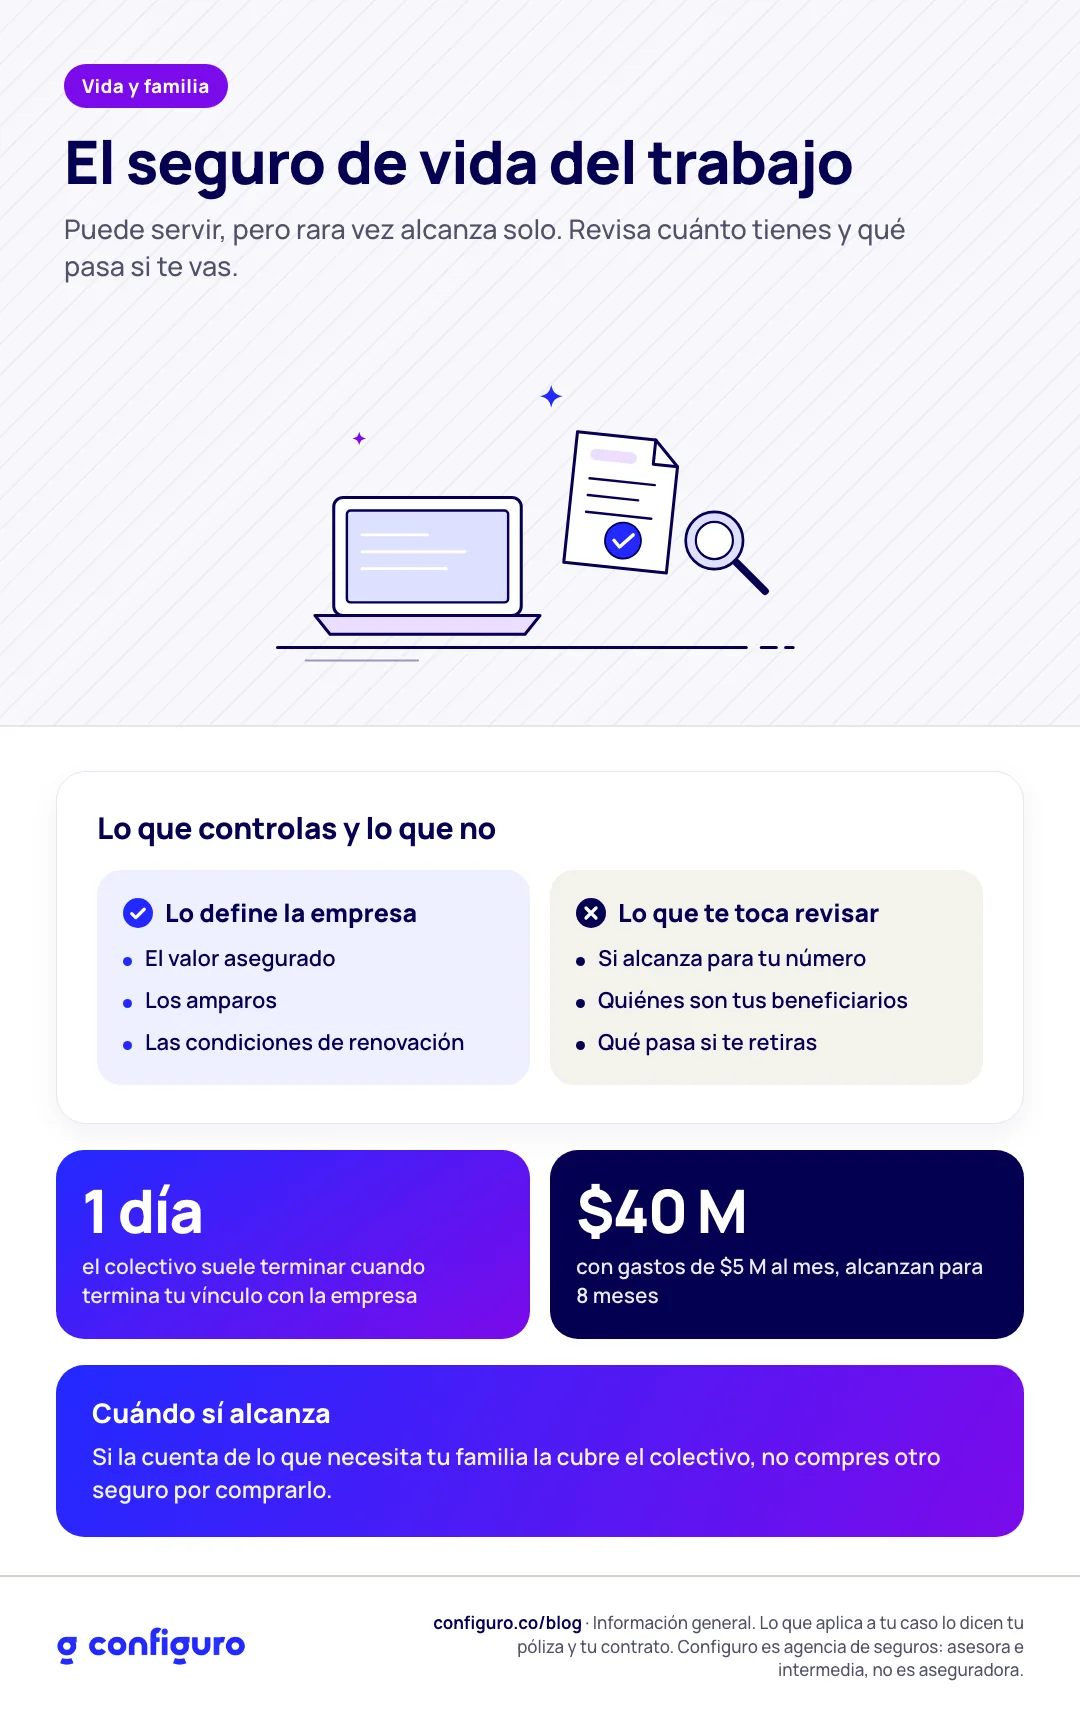
Puede servir, pero rara vez alcanza por sí solo. El seguro de vida del trabajo suele ser una suma fija, lo define tu empleador y normalmente termina cuando termina tu vínculo con la empresa. Antes de comprar otro, revisa cuánto tienes y qué pasa con él si te vas.
En 30 segundos
Pide en recursos humanos el certificado: valor asegurado, amparos y beneficiarios.
Normalmente se acaba el día que te retiras de la empresa. Sirve, pero no es tuyo.
Compáralo con lo que necesita tu familia. A veces falta un complemento pequeño, no una póliza completa.
Si el colectivo ya cubre lo que necesitas, no compres otro.
Lo que suele tener un seguro colectivo
Muchas empresas contratan un seguro de vida para su equipo. Suele tener un valor asegurado igual para todos o calculado en salarios, y a veces incluye amparos como incapacidad total y permanente o muerte accidental. Es un buen beneficio: cuesta poco o nada y no siempre pide declaración de salud a cada persona.
El problema no es que exista. El problema es asumir que alcanza sin haberlo mirado.
Las tres cosas que no controlas
El valor. Lo define la empresa, no tus gastos. Si tu casa gasta $5 millones al mes y el seguro es de $40 millones, alcanza para ocho meses.
La permanencia. Si cambias de trabajo, te independizas o montas tu negocio, lo normal es que el seguro termine. Algunas pólizas permiten continuar de forma individual por un tiempo o convertirla; hay que preguntarlo.
Las condiciones. Las negocia la empresa con la aseguradora y pueden cambiar en la renovación.
El detalle que cambia la decisión
Mientras estás en el colectivo, tu salud a veces no se evalúa persona por persona. Una póliza individual sí pide declaración de asegurabilidad. Si tu salud cambia mientras dependes solo del seguro del trabajo, conseguir una póliza propia después puede costar más, tener exclusiones o no ser posible. Por eso conviene pensarlo con tiempo, no el mes en que cambias de empleo.
Cómo leer el certificado
Valor asegurado. ¿Es una cifra fija o un número de salarios?
Amparos. ¿Solo fallecimiento, o también incapacidad o enfermedades graves?
Beneficiarios. ¿Los designaste tú? Si no, la ley define a quién le toca. Lo explicamos en beneficiarios del seguro de vida.
Qué pasa si te retiras. ¿Termina el mismo día? ¿Hay opción de continuar por tu cuenta?
Cuándo sí alcanza
Si haces la cuenta de lo que necesita tu familia y el colectivo la cubre, no compres otro seguro por comprarlo. Revisa que los beneficiarios estén bien y vuelve a mirarlo cuando cambies de trabajo o cambie tu casa. A veces la mejor recomendación es no contratar nada nuevo.
Qué puedes hacer hoy
Escríbele a recursos humanos y pide el certificado de tu seguro de vida.
Haz la cuenta de cuánto seguro de vida necesitas y réstale el valor del colectivo.
Si hay diferencia, esa es la cifra que vale la pena revisar. No el total.
Preguntas frecuentes
Si renuncio, ¿sigo asegurado?
Normalmente no: el seguro colectivo está atado al vínculo con la empresa. Algunas pólizas dan la opción de continuar de forma individual; pregúntalo antes de retirarte.
¿Puedo tener el del trabajo y uno propio?
Sí. En los seguros de vida la suma se acuerda con la aseguradora, y se pueden tener varias pólizas, sujeto a la evaluación de cada una.
Soy independiente, ¿qué hago?
No tienes colectivo que restar, así que tu cuenta parte de cero. Es la etapa en la que más vale la pena hacerla con cifras reales.
Sigue leyendo
Si nos cuentas de cuánto es el seguro de tu trabajo, en Vive con la Vida te ayudamos a ver si alcanza o cuánto falta. La asesoría es gratuita. Si no necesitas nada nuevo, te lo decimos.
Actualizado el 25 de septiembre de 2026. Esta es información general. Lo que aplica a tu caso lo dicen el certificado y la póliza de tu empresa. Configuro es una agencia de seguros: asesora e intermedia, pero no es aseguradora ni asume los riesgos.
