Preexistencias en medicina prepagada y pólizas de salud: qué son y cuándo te las pueden excluir
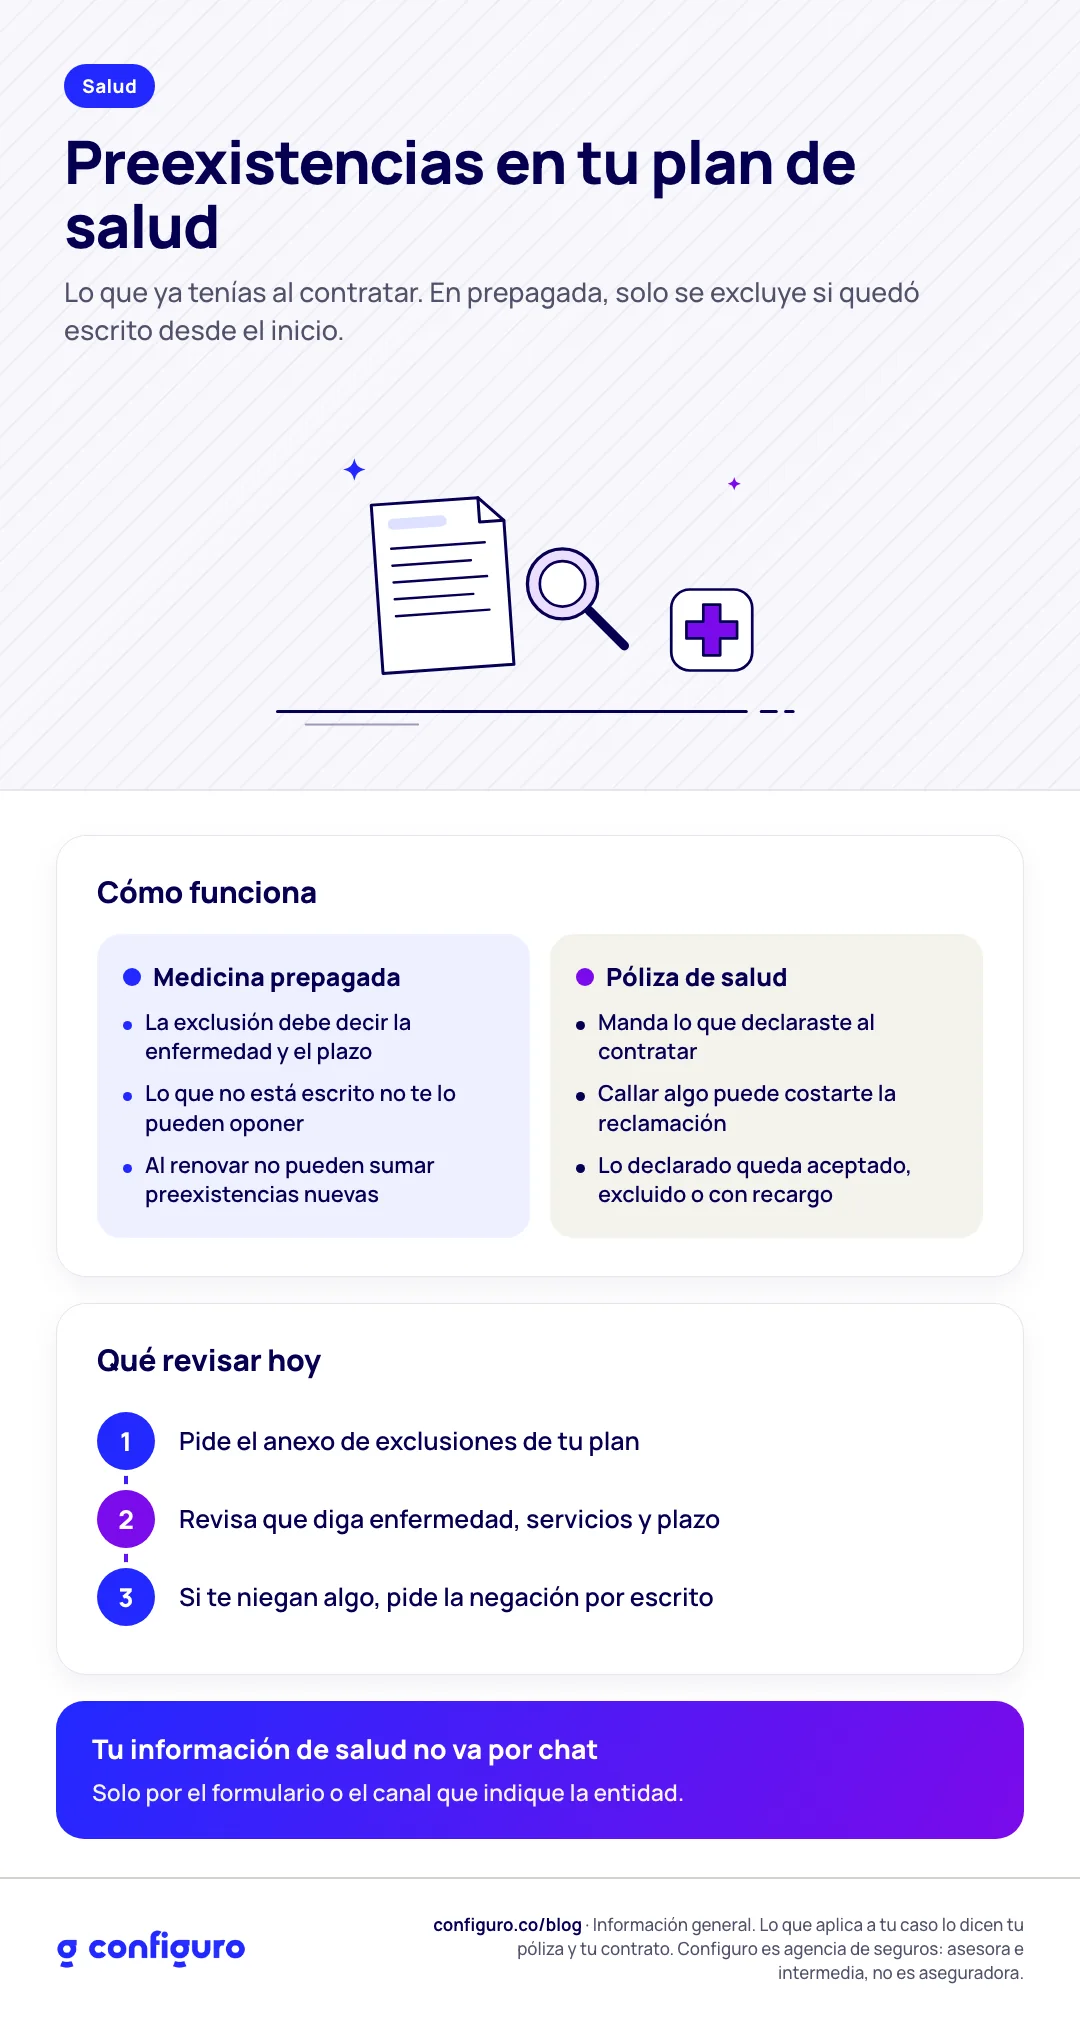
Una preexistencia es una enfermedad o condición de salud que ya tenías cuando contrataste el plan. En medicina prepagada, solo te la pueden excluir si quedó escrita de forma expresa en el contrato desde el inicio, y al renovar no te pueden agregar como preexistencias enfermedades que aparecieron después. En una póliza de salud, lo que manda es lo que declaraste al contratar.
En 30 segundos
Preexistencia: lo que ya tenías antes de firmar. Lo que aparece después, en principio, está cubierto según el plan.
En prepagada, la exclusión tiene que decir qué enfermedad, qué procedimientos y por cuánto tiempo. Si no está escrita, no te la pueden oponer.
En una póliza de salud, lo que declaras al contratar define la cobertura. Callar algo puede costarte la reclamación.
Antes de firmar, pide el anexo de exclusiones y léelo. Es la parte del contrato que más importa y la que menos se lee.
¿Qué cuenta como preexistencia?
Una condición que ya existía, diagnosticada o con síntomas, antes de que empezara tu plan. Por ejemplo, una enfermedad crónica que ya tratabas o una cirugía que ya estaba ordenada. Lo que te diagnostican después de firmar no es una preexistencia.
En medicina prepagada: tiene que estar escrita
La norma de la medicina prepagada exige que las exclusiones se precisen en el contrato: qué patologías, qué procedimientos o exámenes y durante cuánto tiempo no se cubren. La Corte Constitucional lo ha repetido: lo que no se excluyó de forma expresa no se le puede oponer al usuario.
Y hay una regla que protege mucho en las renovaciones: la entidad no puede incluir como preexistentes, al renovar, enfermedades distintas a las que se establecieron antes del contrato inicial. Lo que te diagnosticaron mientras tenías el plan no se vuelve preexistencia al año siguiente.
En una póliza de salud: lo que declaraste
La póliza de salud es un seguro, y ahí aplica la declaración del estado del riesgo del Código de Comercio. Al contratar llenas un cuestionario de salud: si callas algo que la aseguradora habría tenido en cuenta, te pueden objetar después. Si lo declaras, la aseguradora decide si lo acepta, lo excluye o te cobra más, y queda escrito.
Declarar completo es lo que protege el pago. Lo explicamos con más detalle en la declaración de asegurabilidad, que funciona con la misma lógica.
Cuando te cambias de plan
Si ya tienes un plan y te cambias a otro, pide el certificado de antigüedad y preexistencias de la entidad actual. Con ese documento, muchas entidades reconocen el tiempo que llevas y no te tratan como un usuario nuevo. Lo explicamos en cómo cambiar de póliza de salud sin perder la antigüedad.
Qué puedes hacer hoy
Busca el anexo de exclusiones o preexistencias de tu plan actual. Si no lo tienes, pídelo por escrito.
Revisa que cada exclusión diga la enfermedad, lo que no se cubre y por cuánto tiempo.
Si te niegan un servicio por una preexistencia que no está escrita, pide la negación por escrito y consúltanos antes de pagar.
Preguntas frecuentes
¿Me pueden negar el plan por una preexistencia?
La entidad puede no aceptarte, aceptarte con la exclusión o, en una póliza, con una prima mayor. Lo que no puede es aceptarte sin decir nada y alegar la preexistencia después, si no quedó escrita.
¿Las exclusiones son para siempre?
No siempre. En prepagada, la exclusión debe decir durante cuánto tiempo aplica. Revisa ese plazo en tu contrato.
¿Tengo que mandar mi historia clínica por WhatsApp?
No. Tu información de salud va únicamente por el formulario o el canal que indique la entidad. A nosotros no nos mandes diagnósticos por chat.
Sigue leyendo
Si te negaron un servicio por una preexistencia, escríbenos. Revisamos contigo qué dice el contrato antes de que pagues algo de tu bolsillo.
Fuentes: Decreto 1222 de 1994, art. 2 (exclusiones en medicina prepagada); Corte Constitucional, sentencia T-650 de 2007; Código de Comercio, art. 1058 (declaración del estado del riesgo).
Actualizado el 25 de septiembre de 2026. Esta es información general, no asesoría legal. Lo que aplica a tu caso lo dicen tu contrato o tu póliza y la ley vigente. Configuro es una agencia de seguros: asesora e intermedia, pero no es aseguradora ni entidad de salud y no asume los riesgos.
