EPS, plan complementario, medicina prepagada o póliza de salud: en qué se diferencian
La EPS es obligatoria y los demás planes se suman a ella, no la reemplazan: para tener un plan complementario, una medicina prepagada o una póliza de salud tienes que seguir afiliado y cotizando a la EPS. Los tres planes voluntarios te dan más red, menos espera o más libertad para escoger médico, pero funcionan distinto y los vigila una entidad distinta.
En 30 segundos
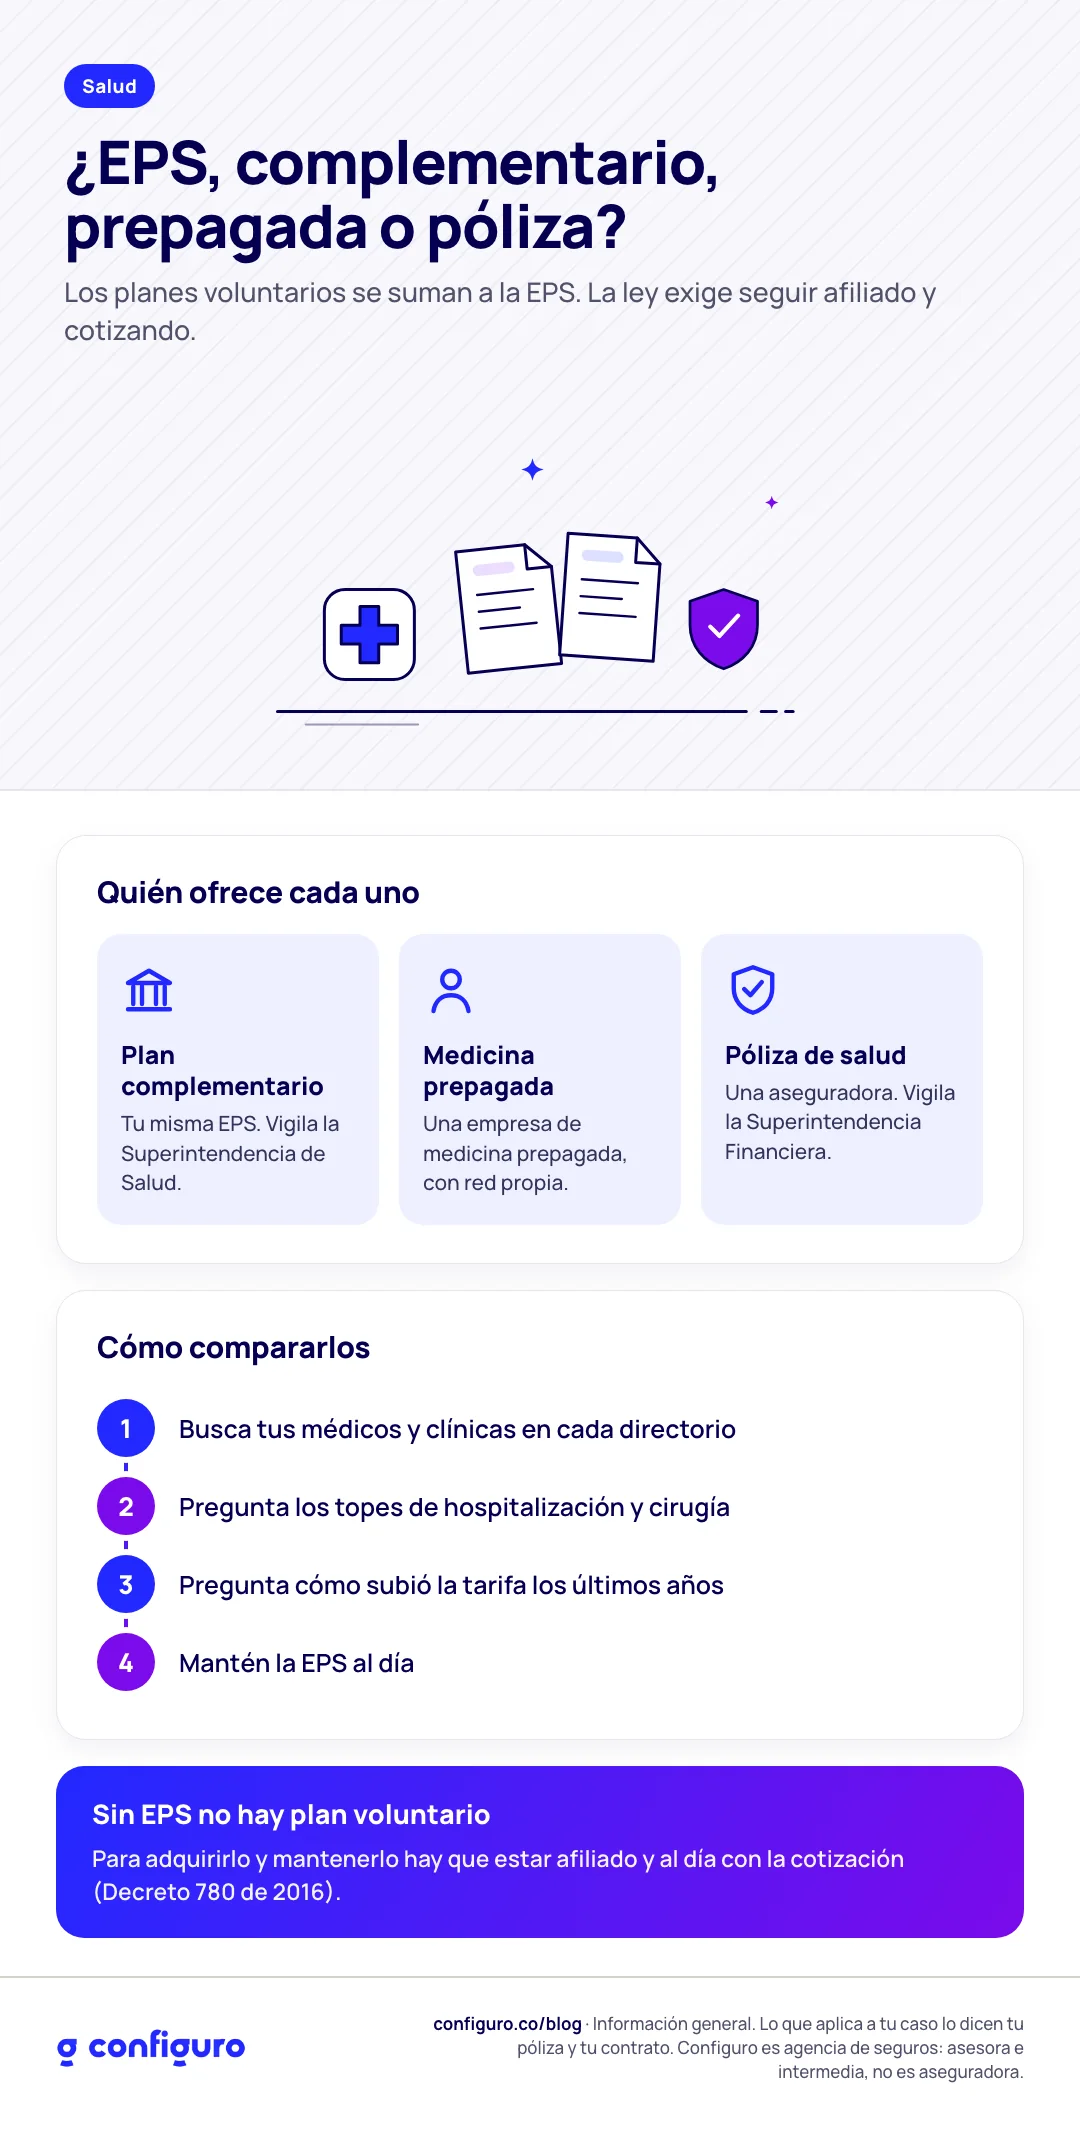
Sin EPS no hay plan voluntario: la ley exige estar afiliado y al día con la cotización.
El plan complementario lo vende tu propia EPS; la medicina prepagada, una empresa de medicina prepagada; la póliza de salud, una aseguradora.
La diferencia práctica está en la red de médicos, el reembolso, los copagos y cómo sube la tarifa al renovar.
Antes de comparar precios, compara qué pasa si te enfermas en serio: hospitalización, cirugía y enfermedades de alto costo.
Las cuatro opciones, en una tabla
Quién lo ofrece | Quién lo vigila | Cómo funciona | |
|---|---|---|---|
EPS | La EPS a la que estás afiliado | Superintendencia de Salud | Obligatoria. Cubre el plan de beneficios de ley con su red. |
Plan complementario | Tu misma EPS | Superintendencia de Salud | Más comodidad dentro de la red de la EPS: otras sedes, menos espera, habitación individual, según el plan. |
Medicina prepagada | Una empresa de medicina prepagada | Superintendencia de Salud | Red propia de médicos y clínicas. Pagas bonos o copagos por servicio. |
Póliza de salud | Una aseguradora | Superintendencia Financiera | Red de la aseguradora y, en muchas pólizas, reembolso si vas a un médico fuera de la red. |
¿Por qué tengo que seguir pagando la EPS?
Porque la ley lo exige. El Decreto 780 de 2016 dice que para adquirir un plan voluntario de salud y mantenerlo hay que estar afiliado al régimen contributivo y seguir pagando la cotización. Además, en la práctica, la EPS sigue siendo la que responde por lo que el plan voluntario no cubre, y por las incapacidades y licencias.
Plan complementario: lo más cercano a la EPS
Es la opción de menor precio en la mayoría de los casos, porque usa la red de tu EPS. Sirve si estás conforme con la EPS pero quieres menos filas, otras sedes o más comodidad en una hospitalización. Si te cambias de EPS, lo pierdes.
Medicina prepagada: tu propia red
Tiene su propio directorio de médicos y clínicas, y por lo general puedes pedir cita con el especialista sin pasar por el médico general. Cada servicio suele tener un bono o copago. Lo que más hay que mirar es el directorio: que estén las clínicas y los especialistas que tú usarías, en tu ciudad.
Póliza de salud: red y, a veces, reembolso
Es un seguro. Funciona con la red de la aseguradora y muchas pólizas te devuelven una parte si vas a un médico que no está en ella. Hay planes con cobertura en el exterior. Como es un seguro, al contratar llenas una declaración de salud, y lo que declares define qué queda cubierto.
¿Cuál conviene?
Depende de tres cosas, y ninguna es el precio del primer mes:
Qué médicos y clínicas quieres usar. Busca los tuyos en el directorio de cada opción.
Qué pasa si te enfermas en serio. Pregunta por los topes de hospitalización, cirugía y enfermedades de alto costo, no solo por las consultas.
Cómo sube la tarifa. La mayoría se ajusta cada año y por edad. Pregunta cómo fue el ajuste de los últimos años.
Qué puedes hacer hoy
Revisa que tu afiliación a la EPS esté activa. Sin ella, un plan voluntario puede quedar suspendido.
Escribe los tres médicos o clínicas que más usa tu familia y búscalos en el directorio de cada opción.
Pide por escrito los topes de hospitalización y cirugía de las opciones que compares.
Preguntas frecuentes
¿Puedo tener prepagada sin EPS?
No. La ley exige estar afiliado y al día con la cotización a la EPS para adquirir y mantener un plan voluntario de salud.
¿Puedo tener dos planes a la vez?
Sí, se puede, pero pocas veces tiene sentido pagar dos. Revisa primero si lo que te falta en uno se resuelve cambiando de plan.
¿El plan de la empresa es igual a uno individual?
Suele tener mejores condiciones de ingreso, pero depende de que sigas en la empresa. Pregunta qué pasa con tu plan si te retiras.
Sigue leyendo
Si estás comparando opciones de salud para tu familia, escríbenos con los médicos que usan y te decimos qué revisar en cada una. No nos mandes diagnósticos por chat: eso va solo en el formulario de la entidad.
Quiero comparar opciones de salud
Fuentes: Decreto 780 de 2016, Decreto Único Reglamentario del Sector Salud (planes voluntarios de salud).
Actualizado el 25 de septiembre de 2026. Esta es información general. Lo que aplica a tu caso lo dicen el contrato o la póliza y sus condiciones. Configuro es una agencia de seguros: asesora e intermedia, pero no es aseguradora ni entidad de salud y no asume los riesgos.
