Declaración de asegurabilidad: qué es y qué pasa si omites algo
La declaración de asegurabilidad es el cuestionario sobre tu salud y tus actividades que llenas para contratar un seguro de vida. Tiene que ser sincera y completa. Si callas u omites algo que habría hecho que la aseguradora no te asegurara o te cobrara más, el contrato se puede anular, y eso aparece justo cuando tu familia va a reclamar.
En 30 segundos
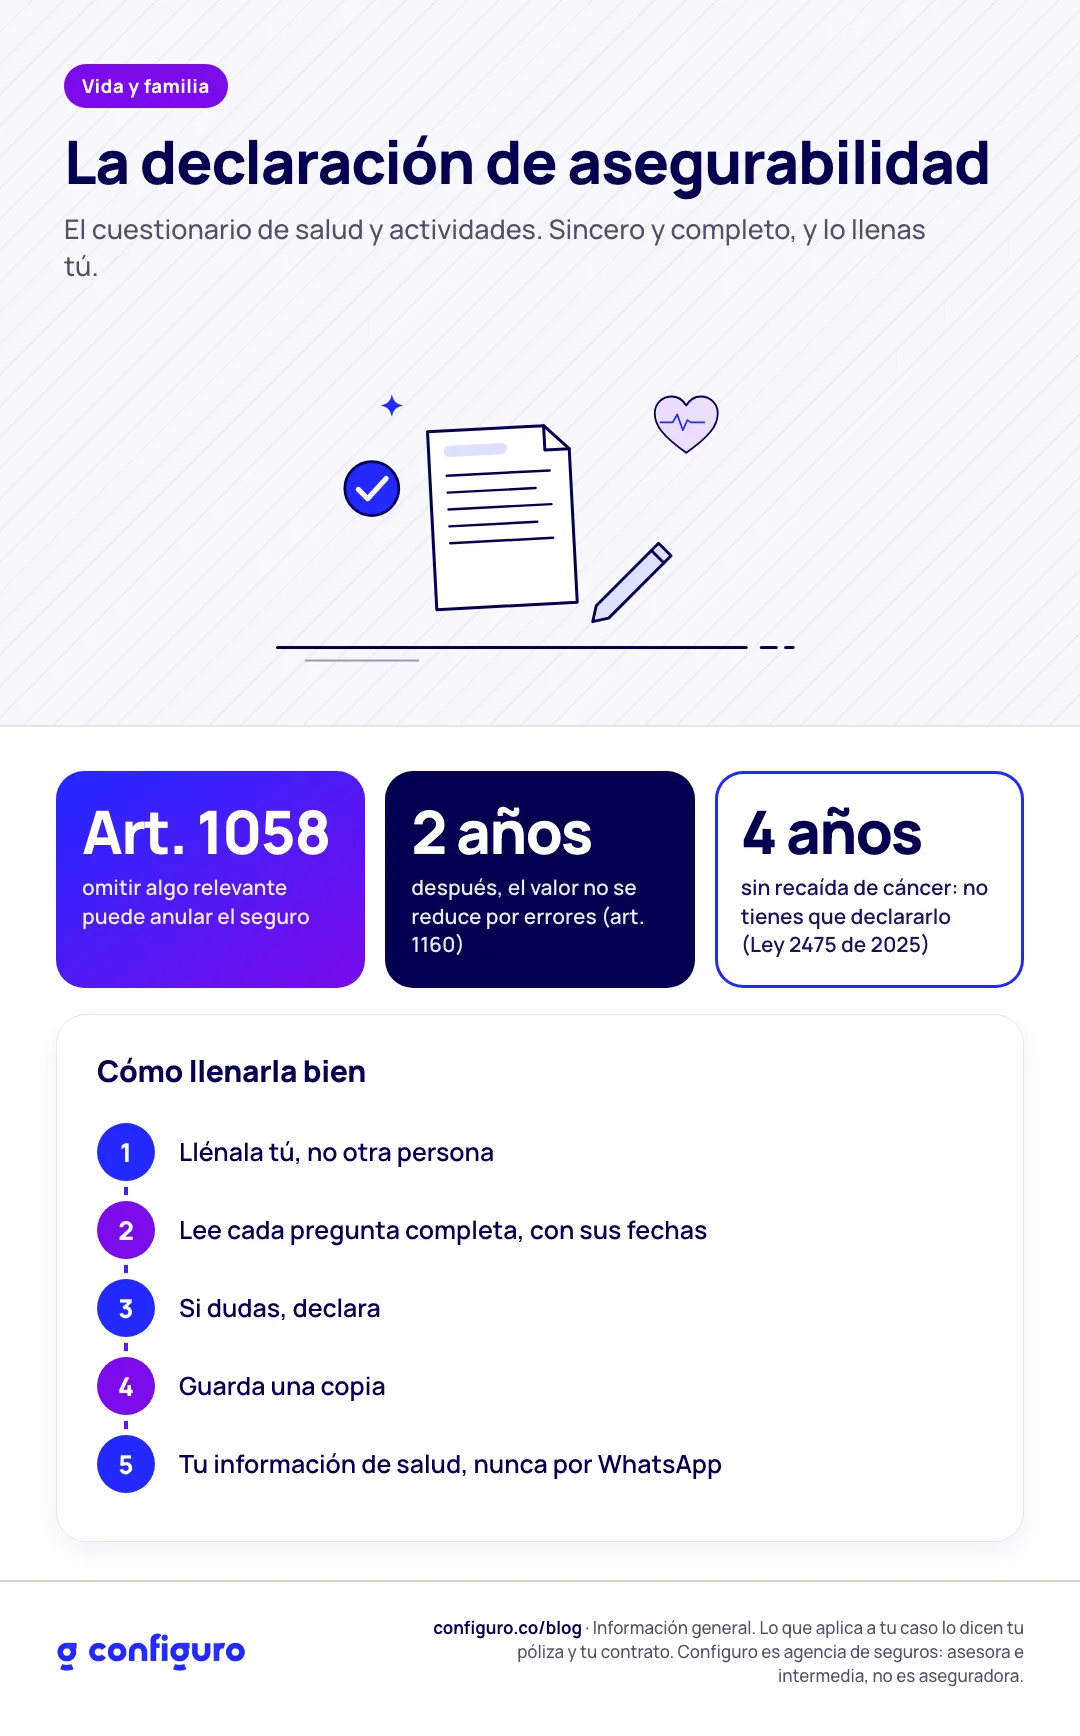
Lo dice el artículo 1058 del Código de Comercio: la reticencia o la inexactitud pueden producir la nulidad relativa del seguro.
Si el error fue sin culpa, el seguro sigue, pero la aseguradora puede pagar menos, en proporción.
Después de dos años de vigencia, el valor del seguro de vida ya no se puede reducir por errores en la declaración (art. 1160).
Si superaste un cáncer y llevas cuatro años sin recaída tras el tratamiento, no tienes que declararlo (Ley 2475 de 2025).
¿Qué te preguntan?
Depende de la aseguradora y de la suma que quieras asegurar. Suelen preguntar por enfermedades diagnosticadas, tratamientos, cirugías, hospitalizaciones, medicamentos, hábitos como el cigarrillo, tu ocupación y actividades de riesgo. Con sumas más altas o más edad, la aseguradora puede pedir además exámenes médicos.
Hay una pregunta que casi todo el mundo pasa rápido: si te mueves en moto, aunque sea de vez en cuando. Para algunas aseguradoras cambia la clasificación de ciertos amparos. Contéstala como es.
¿Qué pasa si omito algo?
El artículo 1058 del Código de Comercio distingue tres situaciones:
Si callas o declaras mal algo que habría hecho que no te aseguraran o que te cobraran más, el contrato queda con nulidad relativa. En la práctica, la aseguradora puede objetar el pago.
Si el error fue inculpable, es decir, sin culpa tuya, el contrato sigue vigente, pero la aseguradora paga un porcentaje del valor asegurado: el que corresponde a la diferencia entre la prima que pagaste y la que habrías pagado con la información real.
Si la aseguradora conocía o debía conocer esos hechos antes de contratar, o los aceptó después, esas sanciones no aplican.
Una omisión no significa que siempre se niegue el pago. Pero sí abre la puerta a una discusión en el peor momento posible, y la que la tiene que dar es tu familia.
La regla de los dos años
El artículo 1160 del Código de Comercio dice que, pasados dos años en vida del asegurado desde que se perfeccionó el contrato, el valor del seguro de vida no se puede reducir por errores en la declaración de asegurabilidad. Es una protección importante, pero no es una razón para declarar a medias: los dos primeros años son justo los de más riesgo de discusión.
El derecho al olvido oncológico
Desde la Ley 2475 de 2025, si superaste un cáncer y han pasado cuatro años desde que terminaste el tratamiento sin recaídas, no estás obligado a declarar ese antecedente, y no se te puede sancionar por no hacerlo. Si el diagnóstico fue antes de los 18 años, el plazo es de dos años. Cualquier renuncia a este derecho es nula.
Cómo llenarla bien
Llénala tú. No dejes que otra persona la conteste por ti, aunque sea el asesor.
Lee cada pregunta completa. Muchas preguntan por un periodo concreto, como "en los últimos cinco años".
Si dudas, declara. Es mejor que la aseguradora evalúe algo de más a que discuta algo de menos.
Guarda una copia de lo que firmaste.
No mandes tu información de salud por WhatsApp ni por correo sin cifrar. Va únicamente en el formulario o el canal que indique la aseguradora.
Preguntas frecuentes
¿Si declaro una enfermedad me niegan el seguro?
No necesariamente. La aseguradora puede aceptarte en condiciones normales, con una prima mayor, con una exclusión o, en algunos casos, no aceptarte. Declararla es lo que protege el pago después.
¿Qué pasa si me enfermo después de contratar?
La declaración se refiere al estado del riesgo cuando contratas. Lo que aparece después no se declara en ese formulario, salvo que la póliza pida otra cosa en una modificación o un aumento de la suma asegurada.
¿El asesor puede llenarla por mí?
Te puede explicar cada pregunta, pero las respuestas son tuyas y la firma también. Así debe ser.
Sigue leyendo
En Vive con la Vida te explicamos el formulario antes de que lo llenes, y tus datos de salud van directo a la aseguradora por el canal seguro, no por chat. La asesoría es gratuita.
Fuentes: Código de Comercio, art. 1058 (declaración del estado del riesgo, con el parágrafo agregado por la Ley 2475 de 2025) y art. 1160 (irreductibilidad del seguro de vida).
Actualizado el 25 de septiembre de 2026. Esta es información general, no asesoría legal. Lo que aplica a tu caso lo dicen la póliza, su condicionado y la ley vigente. Configuro es una agencia de seguros: asesora e intermedia, pero no es aseguradora ni asume los riesgos.
