Seguro de vida deudor en crédito de libre inversión: qué te cobran y si lo puedes cambiar
En un crédito de libre inversión el banco te puede exigir un seguro de vida deudor, pero las reglas de licitación del crédito hipotecario no aplican. Por eso cambia tanto de un banco a otro: algunos cobran cada mes sobre el saldo y otros cobran la prima completa al principio, a veces financiada dentro del mismo crédito. Antes de pensar en cambiarlo, mira cómo te lo están cobrando.
En 30 segundos
Revisa si el seguro aparece cada mes en tu extracto o si se cobró de una vez al desembolsar.
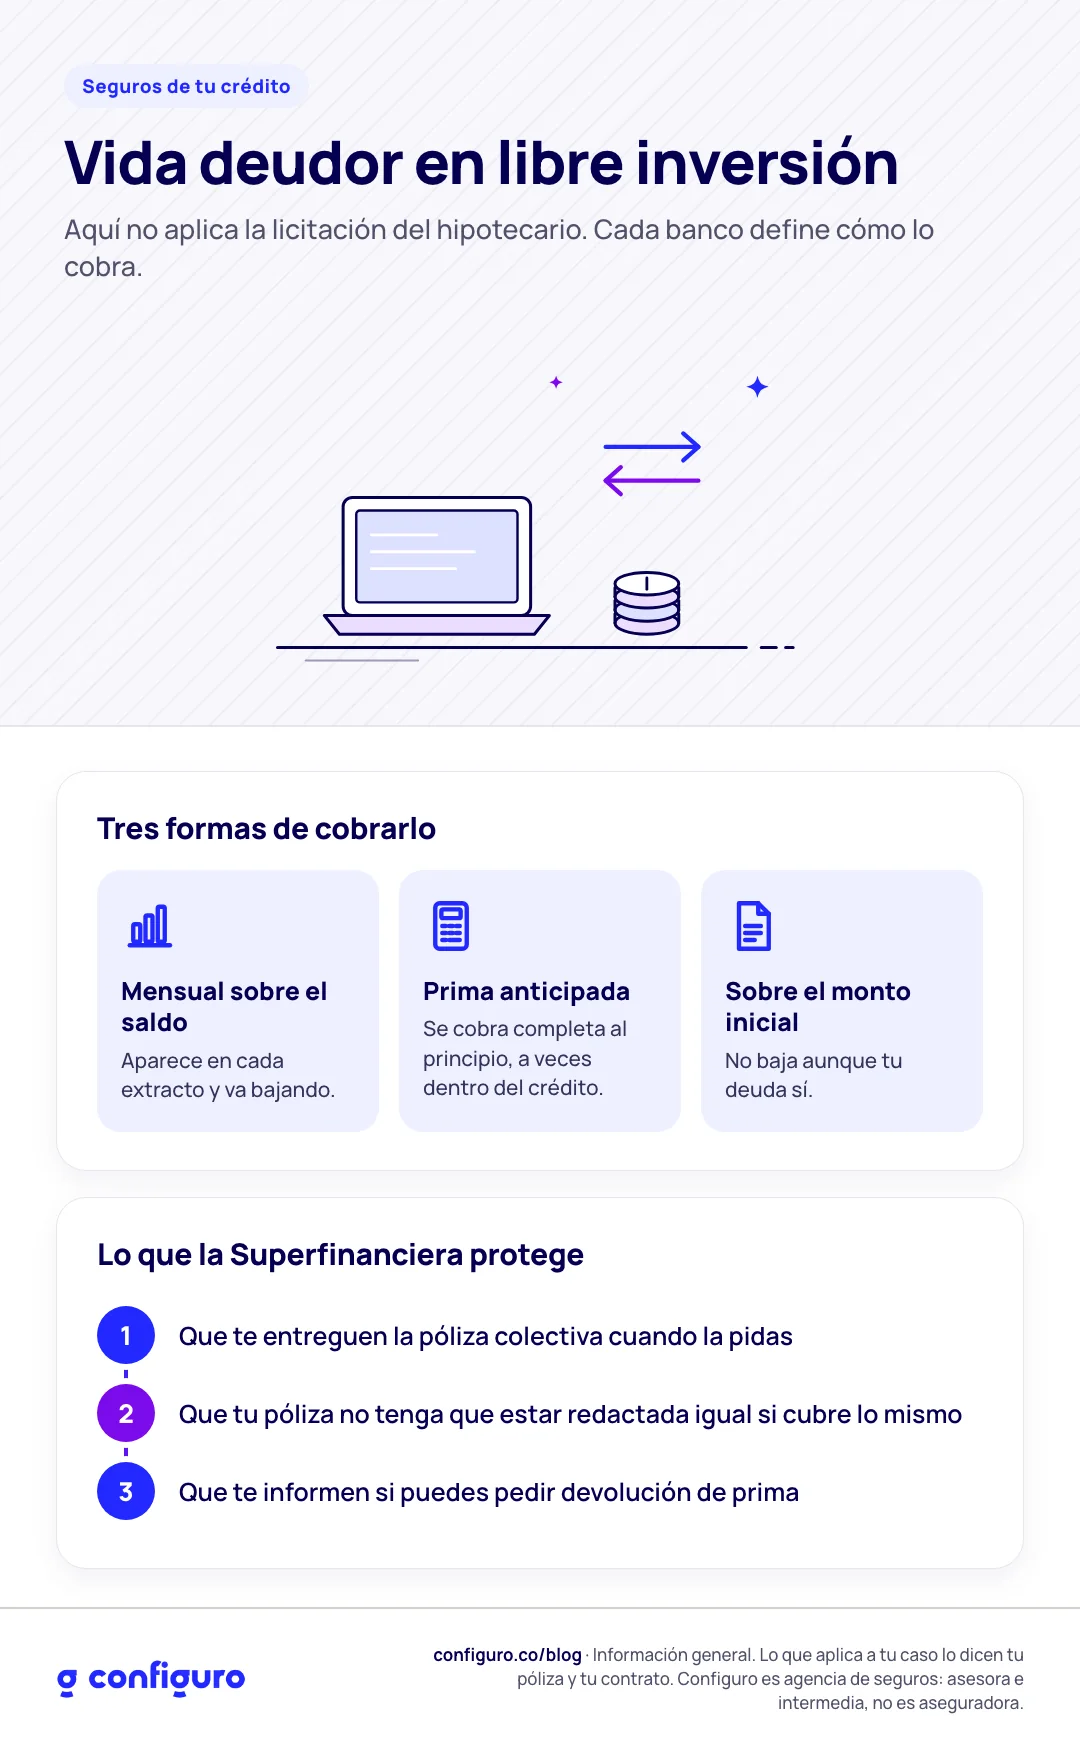
Tienes derecho a pedir las condiciones de la póliza colectiva del banco. Negártelas es una práctica abusiva según la Superfinanciera.
La Superfinanciera también considera abusivo exigir que tu póliza esté redactada igual a la del banco cuando las coberturas son las mismas.
Si prepagas el crédito, pregunta por la devolución de la prima que no se usó.
¿En qué se diferencia del seguro del crédito hipotecario?
En el hipotecario y el leasing habitacional, el banco tiene que licitar el seguro y publicar la tasa ganadora, y tú puedes llevar tu propia póliza si cumple las mismas condiciones. Esas reglas vienen del Decreto 673 de 2014 y son solo para esos dos productos. Lo explicamos en ¿puedo cambiar el seguro de vida deudor que me puso el banco?
En la libre inversión no hay licitación obligatoria. Cada banco define cómo cobra el seguro y qué condiciones pide si quieres traer el tuyo.
¿Cómo sé cómo me lo están cobrando?
Cobro mensual sobre el saldo: ves una línea de seguro en cada extracto y va bajando a medida que pagas.
Prima anticipada: no ves el seguro cada mes porque se cobró completo al principio, muchas veces sumado al valor del crédito. Pagas intereses sobre ese seguro.
Sobre el monto inicial: la cuota del seguro no baja aunque tu deuda sí.
Si no lo encuentras claro en el extracto, pide al banco la póliza y sus condiciones. Tienen que entregártelas.
¿Lo puedo cambiar?
En muchos casos sí, pero depende del banco. Lo práctico es preguntar primero qué condiciones exige para aceptar una póliza externa: valor asegurado, amparos y el banco como beneficiario oneroso. Con eso cotizas, y si la diferencia vale la pena, haces el endoso.
Un caso real: un cliente de 46 años con un crédito de libre inversión de unos $15 millones hizo el endoso con nosotros entre octubre y noviembre de 2025. Desde la cotización hasta la aceptación del banco pasó cerca de un mes, y el banco respondió 11 días después de radicar.
¿Cuándo no vale la pena?
Si el crédito es pequeño o te quedan pocas cuotas. El ahorro no compensa el trámite.
Si la prima ya se pagó completa al principio. Primero hay que ver si el banco devuelve la parte no usada; si no, cambiar puede significar pagar dos seguros.
Si tienes una condición de salud que una póliza nueva podría excluir.
¿Y si pago el crédito antes de tiempo?
Si la prima se cobró por adelantado, pregunta por la devolución de la parte que no se usó. La Superfinanciera considera práctica abusiva no informarte que puedes pedirla cuando el riesgo disminuye. Cuánto te devuelven depende de lo que diga la póliza.
Qué puedes hacer hoy
Busca en tu extracto o en el plan de pagos cómo te cobran el seguro.
Pide al banco la póliza colectiva y sus condiciones.
Pregunta qué condiciones exige para aceptar una póliza externa.
Con esos datos, cotiza y compara en pesos, no en porcentajes.
Preguntas frecuentes
¿Es obligatorio el seguro de vida en un crédito de libre inversión?
El banco lo puede exigir como garantía. Lo que cambia de un banco a otro es cómo lo cobra y qué condiciones pide para aceptar una póliza externa.
¿El banco me puede negar la copia de la póliza?
No. No entregar las condiciones de la póliza colectiva cuando el asegurado las pide es una práctica abusiva según la Superfinanciera.
¿Mi póliza tiene que decir exactamente lo mismo que la del banco?
No. Exigir que esté redactada igual cuando las coberturas son las mismas es una práctica abusiva según la Superfinanciera. Lo que importa es que cubra lo mismo.
Sigue leyendo
¿Puedo cambiar el seguro de vida deudor que me puso el banco?
¿El seguro del crédito protege a tu familia? Vida deudor o vida individual
Si tienes un crédito de libre inversión y no sabes cómo te están cobrando el seguro, mándanos el extracto o el plan de pagos (tapa el número de cuenta) y te lo explicamos.
Fuentes: Superintendencia Financiera de Colombia, Circular Externa 14 de 2022, numerales 6.2.30, 6.2.38 y 6.2.39 (Circular Básica Jurídica, Parte I, Título III, Capítulo I). Decreto 2555 de 2010, modificado por el Decreto 673 de 2014.
Actualizado el 24 de septiembre de 2026. Esta es información general. Lo que aplica a tu caso lo dicen tu póliza, su condicionado y tu contrato de crédito. Configuro es una agencia de seguros: asesora e intermedia, pero no es aseguradora ni asume los riesgos.
